真的别等法院传票拍在办公桌上,才想起自己从来没搞懂董监事责任险到底是干嘛的。
去年碰到个做精密零部件的老板,公司拿了两轮机构投资,新上的产线因为环评流程卡了俩月,赶不上核心客户的交付节点,被占股一成多的小股东联合发了律师函,说他作为董事长未尽到勤勉管理义务,要他个人承担交付延误带来的全部索赔损失。他当时接到律师函的时候手都抖,说自己一辈子攒的那点钱,还不够赔个零头。
还好之前公司做股权激励的时候,给核心管理层配了这个险。最后从应诉的律师费,到法院判下来的合理赔偿额,基本都从保单里走了。他后来跟我喝酒的时候说,以前觉得这就是个每年几千块的”冤枉钱”,真出事了才知道,这钱花的比买辆好车值多了。
别把它跟普通公司财产险混为一谈
很多人第一次听到这个险种,第一反应是”这不是保公司的吗?保厂房、保设备那种?”
错。
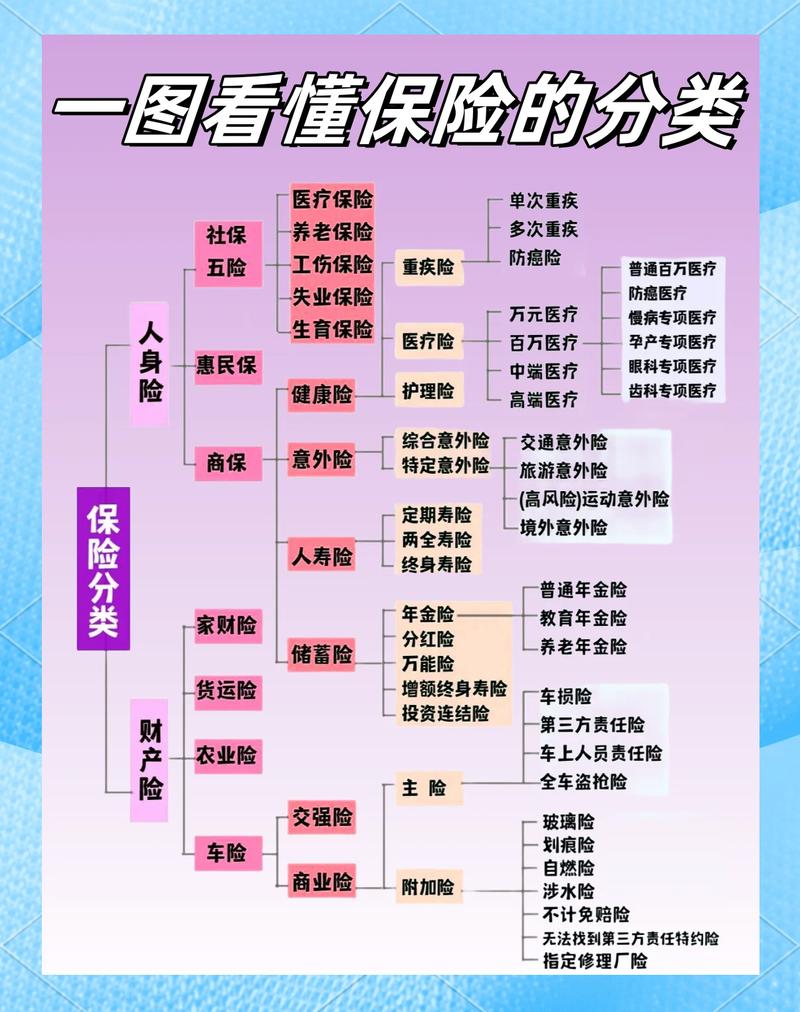
它保的根本不是公司的有形资产。核心保的是董监高这些核心岗位的人,因为履职过程中出现的非故意的工作失误,被外部或者内部股东追责,需要个人承担的经济赔偿责任,还有打官司产生的律师费、诉讼费、和解金这些抗辩成本。
说白了,就是你坐在董事、监事、高管的位置上,要对公司的经营负责,难免会因为信息不全、经验不足、判断偏差出点错,这时候有人把你个人告了,要你掏自己的钱赔,这个险就是帮你扛这部分钱的。
当然,不是什么责任都能保。比如你明知道那个项目是违法的,还硬要拍板上,甚至自己在里面拿好处、搞利益输送,这种故意违法、违反忠实义务的行为,一分钱都不会赔。还有你没经过公司授权,私下以董事的名义给朋友的公司做担保,这种跟公司履职没关系的个人行为,也不在保障范围内。毕竟不同公司的保单条款差异不小,具体的保障范围还是要以你手里的合同约定为准。
对了,很多人有个误区,觉得我只要没拿公司的钱,就不会被追责。哪有那么简单?现在的小股东维权意识越来越强,哪怕你是好心办坏事,比如为了帮公司拓展业务,谈了个看起来前景很好的合作,最后亏了,小股东一样可以告你,说你当初尽调没做够,要你赔。这时候总不能让你把自己的房子、存款拿出来填窟窿吧?
不是只有上市公司才需要买
很多人觉得董监事责任险是上市公司的专属配置,毕竟上市公司散户多,被集体诉讼的概率高嘛。
真不是。
我见过最多买这个险的,根本不是那些市值几百亿的上市公司,而是拿了机构融资的成长型公司。这些公司的股东结构杂,有创始团队,有VC,有员工持股平台,一旦公司业绩没达到对赌要求,或者项目出了风险,投资人第一反应不是找公司要钱,是把当初做决策的董监高一起告了,要求承担连带责任。
还有那种正在做传承的家族企业,二代刚接棒当董事,根本没经历过复杂的股权纠纷,万一决策出点偏差,被老股东或者外部合作方追责,总不能让人家刚接班就把家里的房产卖了赔吧?
说实话,我之前碰到个做餐饮连锁的老板,觉得自己的公司就是家族生意,老婆是监事,儿子是董事,全是自家人,哪会有什么纠纷?结果去年开新店的时候,因为消防没达标被邻居集体投诉,顺带查出来之前的股东分红没算清楚,几个早期跟他一起打拼的老员工把他和家人一起告了,要求按当初的持股比例分利润。那时候他才拍大腿说,早知道花几千块买个这个险,也不至于自己掏了几十万的律师费。
别觉得买这个是对自己的能力没信心。换个角度想,你作为董监高,本来就是拿着薪酬帮公司做决策,要是每次决策错了都要自己掏腰包担责,谁还敢拍板做新业务?
买的时候别光盯着保费便宜
现在市面上的董监事责任险价格差特别大,便宜的一年一千多,贵的一年几万块,很多老板买的时候就挑最便宜的,最后真出事了才发现,保单里全是坑。
我总结了几个挑的时候必须盯紧的点,别等踩坑了才后悔。
头一个要盯的,是保单的追溯期是多久。很多便宜的保单,只保保单有效期内发生的追责事件,要是你三年前当董事的时候做的决策,现在才被人告,根本不赔。稍微靠谱点的保单,都会把追溯期往前拉个三五年,甚至能覆盖你从入职公司当董监高的第一天开始的所有履职行为。
再就是要注意,抗辩费用是不是单独算额度。有些保单看着保额几百万,挺高的,结果条款里写着律师费、诉讼费要从这几百万的保额里面扣。真要打个半年的官司,光律师费可能就花掉一半保额,剩下的钱根本不够赔的。好的保单,一般会把抗辩费用单独列个额度,不会跟最终的赔偿额混着扣。
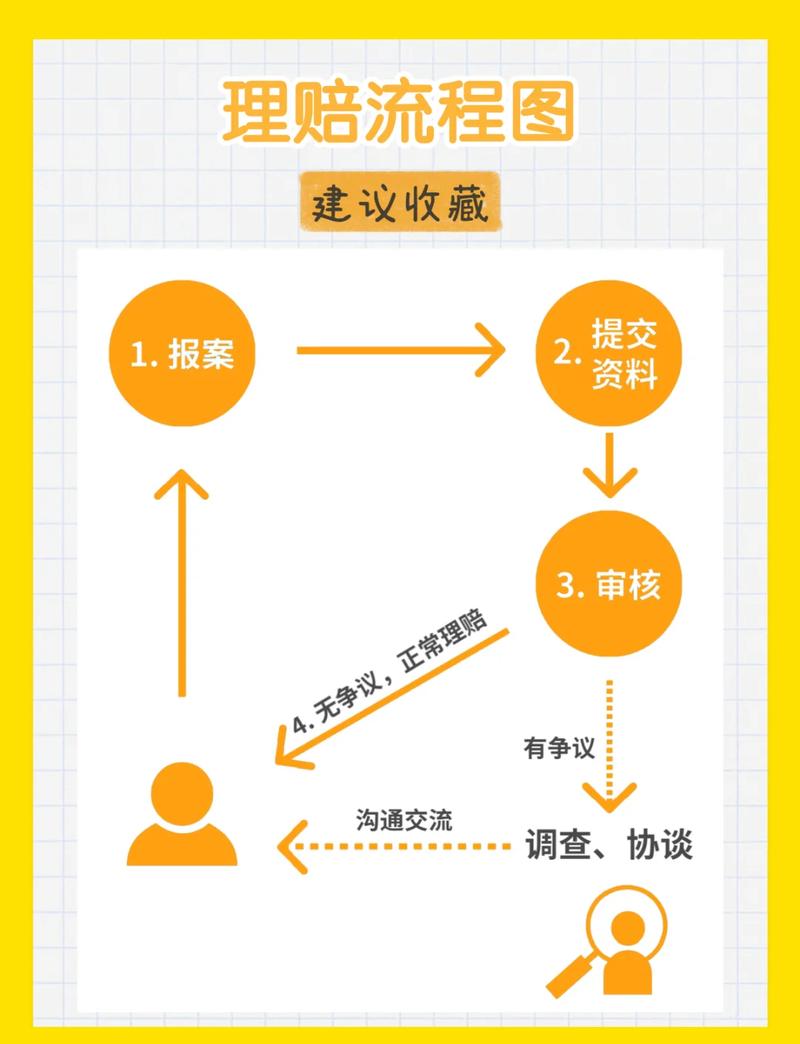
还有个最容易踩的坑,就是理赔的时候千万别自己瞎做主。之前碰到个老板,收到股东的律师函,觉得这点小事自己就能搞定,偷偷跟对方谈了个八十万的和解金,签完协议才想起自己买了这个保险,找过去理赔的时候直接被拒了——理由是他没有在收到追责通知的第一时间告诉保险公司,也没有经过保险公司的同意就私下承诺赔偿,这部分钱肯定不能赔。最后他只能自己掏了这八十万,亏到跺脚。
还有个很多人不知道的点:大部分保单是覆盖你离职之后的追责的。就是你从公司走了之后,哪怕过个一两年,因为你在任期间做的决策被人告了,只要保单在保障期内,还是能赔的。别觉得自己从公司离职了,这个保险就跟你没关系了。
其实说穿了,这个保险从来不是什么能帮你逃避责任的神器。它兜的是那些你踏踏实实干活、没有主观恶意,只是因为决策偏差带来的无妄之灾。你要是故意违法乱纪,就算买再贵的保单也没用。
不用把它想的太复杂,也不用觉得它是大公司才配用的奢侈品。对所有要在公司董监高位置上签字担责的人来说,本质上就是个给个人资产上的安全锁——毕竟谁也说不准,哪个飞来的追责函,会把你攒了十几年的家底掏走一半。
最后说句实在的:这个险从来不是避责的挡箭牌,只是给认真做事的人,兜住那些意料之外的风险。
作者|dananjin
排版|dananjin
审核|满满