上周帮楼下邻居张姐拿体检报告,她攥着那两张纸站在医院走廊,翻来覆去看了十几分钟,指着三四个向上向下的箭头跟我说,这下完了,刚攒够钱想买保险,这下肯定买不了了。
我接过来看了看,甲状腺结节2级,轻度脂肪肝,窦性心律不齐,就这几个,至于嘛。
其实我这大半年,碰到不下十个这样的朋友。拿到体检报告看见「异常」两个字,先失眠三天,连保险想都不敢想了。
体检查出异常,先别自己吓自己
现在的体检设备精度多高啊,一点点针尖大的小结节都能给你扫出来。说句实在话,二十岁以上定期体检的人,能拿出一张完全没有异常标记的报告,反而才稀奇。
甲状腺结节、乳腺增生、窦性心律不齐、轻度脂肪肝、幽门螺杆菌阳性…哪十个上班族里,找不出八个带一两个这种小问题的?
很多人一看见「异常」,直接给自己扣上「病人」的帽子,觉得自己跟保险无缘了,干脆直接裸奔。
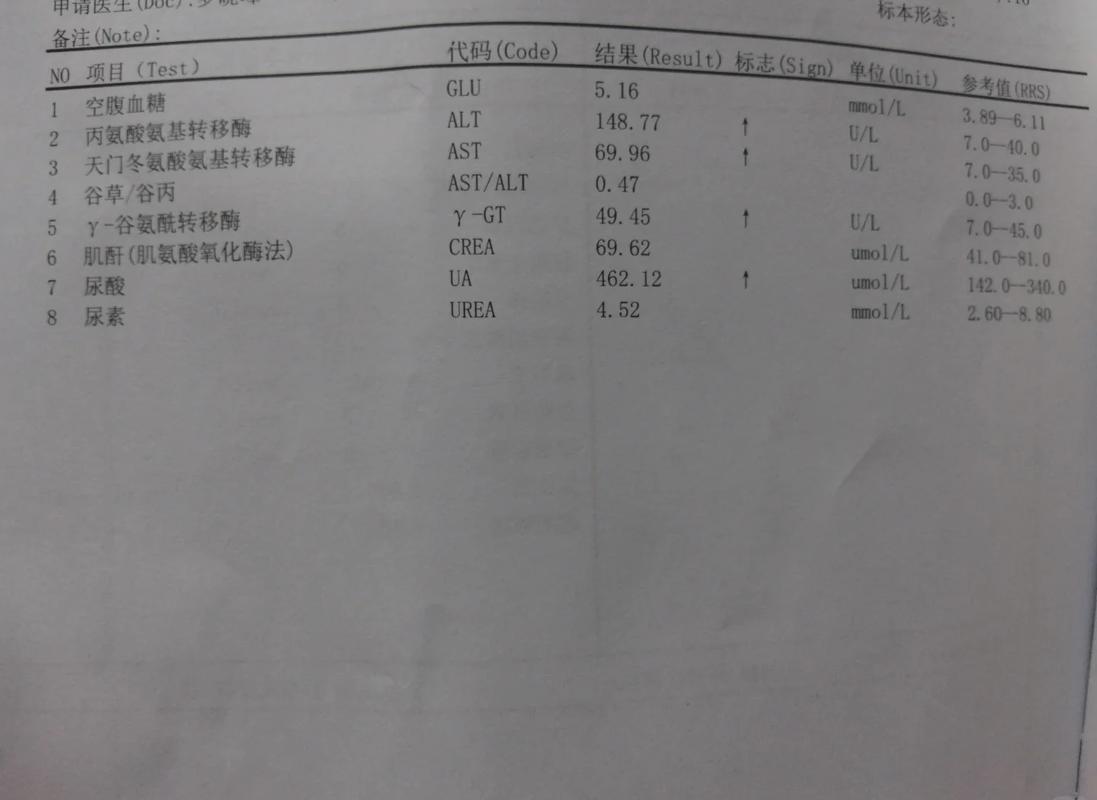
说实话,真没必要。大部分体检异常都是良性的稳定小问题,根本没你想象的那么严重。保险公司核保也不是一刀切,看见异常就直接拒保,规则没那么死。
当然,也不能不当回事,该定期复查还是要复查,只是别先自己把自己吓到。
体检异常投保,核心规则要拎清
不少朋友碰到体检异常,要么啥都往健康告知上写,要么啥都敢瞒,这两个极端都不对。
先讲最核心的原则:健康告知遵循「问什么答什么,不问不答」。
什么意思?就是保险公司的问卷问你什么,你就老实回答什么,没问到的问题,不需要主动把你八百年前的体检异常都掏出来说。
举个例子,问卷只问了「近2年是否有住院、手术或因异常症状就医」,你五年前查出来一个1厘米的脂肪瘤,一直没变大也没治疗,那这个就不需要主动提。
反过来,如果问卷明确问到了「是否有甲状腺或乳腺结节」,你半年前刚查出来,那就别瞒,老老实实说,把报告附上。
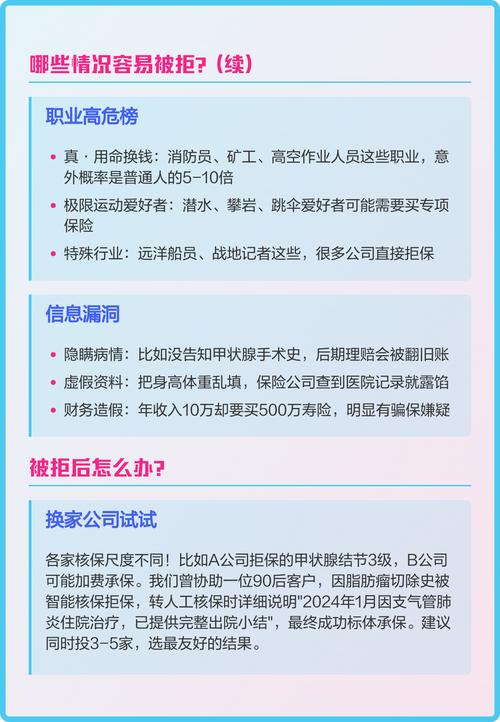
很多人会问,那不同的体检异常,核保结果都是什么样的?其实没有统一答案,每家保险公司的规则不一样,异常的程度也不一样。我只能说下常见的情况,给大家参考:像分级比较低的结节、囊肿、小于一定大小的子宫肌瘤、轻度脂肪肝、甲功轻度异常这些,大多都能正常承保,再不济也就是除外相关部位的责任,很少直接拒保。
哪怕是稍微严重一点的异常,也可能有加费承保的机会,不是直接就买不了。
这些常见误区,能绕就绕开
我整理了几个大家最容易踩的坑,都是平时碰到的真实案例,提个醒。
第一个坑:为了买保险特意先去做全身体检。
好多人说,我先检查清楚,没事再买保险,心里踏实。
傻不傻啊。你本来身体好好的,没任何不舒服,体检查出个结节,反而直接把投保的路走窄了。如果已经打定主意要买保险,身体没有异常症状,老老实实先投保,真要做全面体检,等过了等待期再去不行吗?
第二个坑:只要有体检异常,就干脆放弃买保险了。
前两个月有个小姑娘,查出来三级甲状腺结节,就说我肯定买不了,算了不买了,就这么裸奔吧。其实很多公司对三级结节,最多就是除外甲状腺相关的责任,其他部位的保障还是能正常给的,总比啥保障都没有强吧?
第三个坑:没告知小异常,理赔一定会被拒。
不少人被网上的拒赔案例吓怕了,觉得只要漏了一个异常,将来一定会被拒。其实也不是这么绝对,如果漏告知的异常,和你理赔的疾病完全没有关系,保险公司是不能随便拒赔的。当然我这话不是鼓励你隐瞒哈,该告知的还是要如实说,只是别过度焦虑。
不过话说回来,如果你已经知道自己有体检异常,投保的时候该给的报告都给全,别藏着掖着,对自己没坏处。
合规声明
本文内容仅供保险知识学习参考,不构成任何投保建议、核保结论或理赔承诺,具体的健康告知要求、核保规则、理赔标准均以保险合同和保险公司官方说明为准,本文不推荐任何具体保险产品。
作者|dananjin
排版|dananjin
审核|满满