到底什么是拒保?不是你”不合格”
很多人默认,拒保=保险公司说我身体太差,不配买保险。其实根本不是这么回事。
拒保的本质,就是保险公司核保环节,评估了你当前的风险之后,认为这个风险超出了产品能承受的范围,所以选择不承保。这只是一个商业层面的风险选择,和你这个人”合格不合格”没关系。
比如有的产品就是只卖标准体,你哪怕只是结节稍微大了一点,它也会拒,换个对结节宽松的产品,直接就能过。对吧?
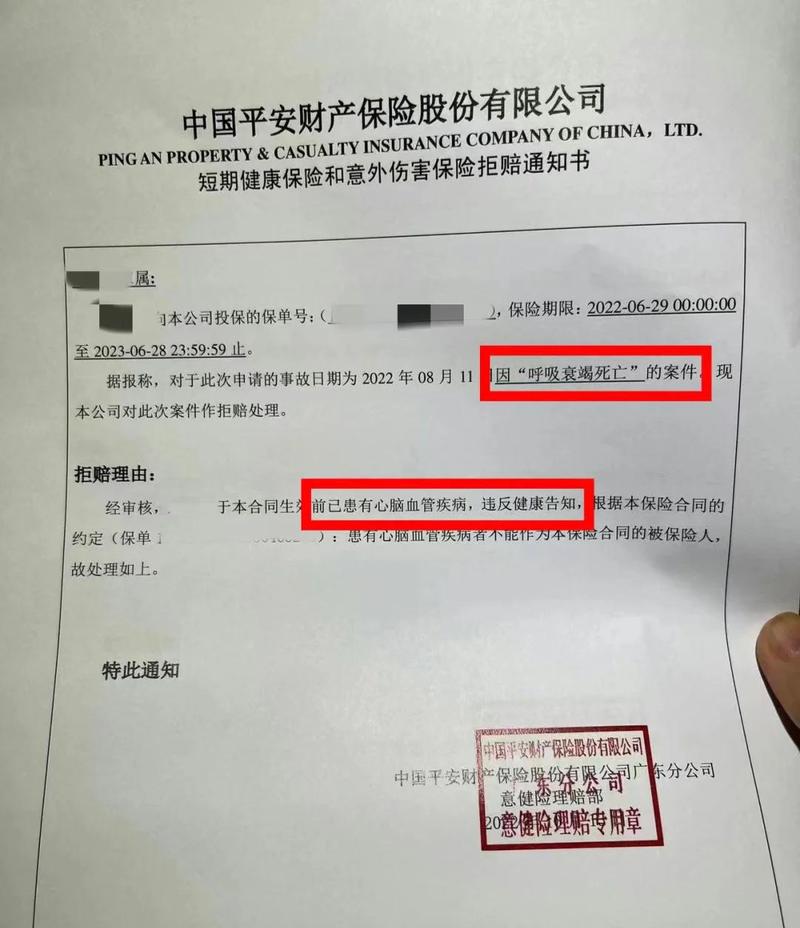
哪些常见情况会触发拒保?
- 健康异常类:这是最常见的拒保原因。比如已经确诊恶性肿瘤、严重冠心病、脑中风后遗症这类重大疾病,或者长期指标异常无法明确性质,风险远高于普通人群,就容易被拒。
- 职业类别不符:不少保险产品都会明确限制承保职业,像高空作业、井下采矿、危险品生产这类高风险职业,部分产品会直接拒保,这是因为产品定价的时候就没把这类高风险职业的损失算进去,不是针对个人。
- 其他类情况:比如投保年龄超出产品要求、高额投保拿不出对应财务证明、有过多次重疾理赔史等等,都可能触发拒保。
说实话,我见过刚30岁的人因为一次体检尿酸偏高被拒保的,也见过50岁血压轻度升高顺利承保的,核保的尺度,每家公司每个产品都不一样。
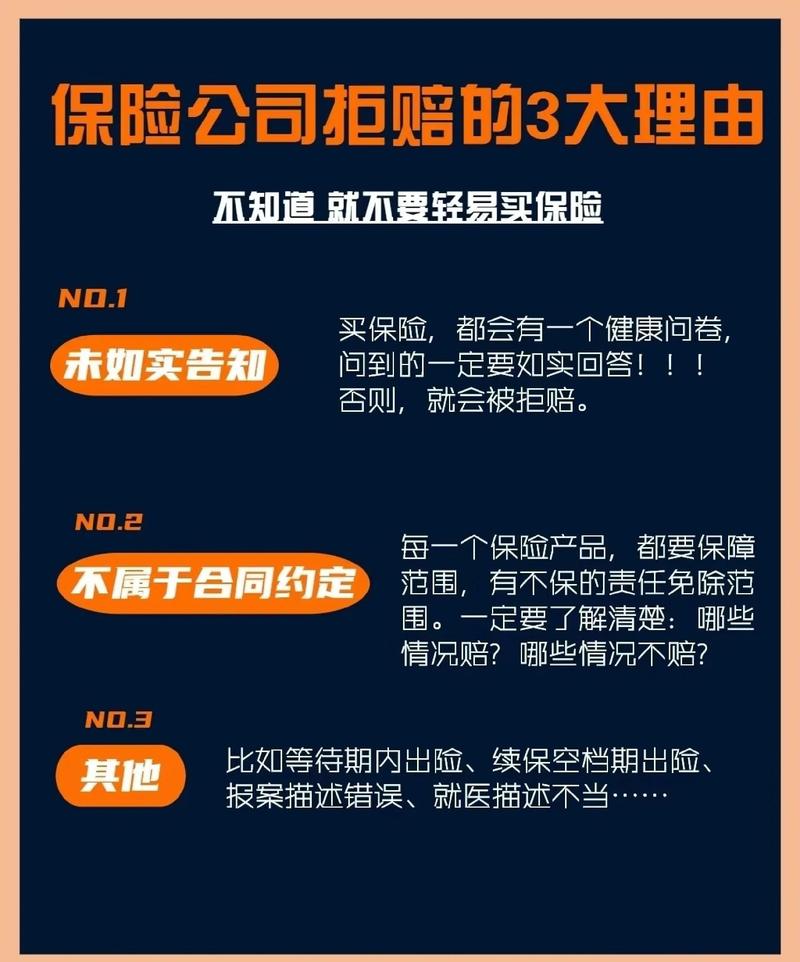
被拒保后,别踩这几个坑
第一个坑:觉得一次拒保就是终身被判”死刑”,再也买不了保险。不对啊。刚才也说了,不同产品核保尺度差很多,你在A公司被拒,去B公司投同类型的产品,说不定就能标保,哪怕不能标保,也可能加费或者除外承保,不一定直接拒。
第二个坑:隐瞒之前的拒保记录。很多人怕被拒,所以投保的时候问有没有过拒保记录,故意说没有。这才是真的大问题。后续理赔的时候查出来,很可能会拒赔,还不退保费,亏大了。如实告知永远是第一位的。
第三个坑:连着十几家公司挨个试,投一次被拒一次,攒了一堆拒保记录。太多拒保记录留在系统里,后面再投保,核保员看到这么多拒保,会默认你风险很高,审核会更严。与其乱试,不如先把自己的体检报告、病历整理清楚,找清楚方向再投保。
不过话说回来,哪怕真的被多数商业重疾险医疗险拒保,也还有兜底的保障可以选,不用太绝望。
合规提醒
- 本文仅为保险知识科普,不销售、不推荐任何保险产品,不构成任何投保建议、核保结论或理赔承诺。
- 不同保险公司、不同产品的核保规则存在差异,具体核保结论请以保险公司官方审核结果为准。
- 投保时请严格按照要求履行如实告知义务,所有保险相关权益以正式保险合同条款为准。
作者|dananjin
排版|dananjin
审核|小准