先搞懂,什么是除外承保?
核保一共就几种常见结论:标准体承保、加费承保、除外承保、延期、拒保。 除外承保的核心意思是:你买的这份保单,除了合同约定的某一种/某几种特定疾病/责任不赔,其他所有保障责任都正常赔付。 举个例子,你投保前查出甲状腺结节3级,核保结论是“甲状腺癌及其转移癌除外”,那以后你得肺癌、乳腺癌,该怎么赔就怎么赔,只有甲状腺相关的癌症不赔。 很多人会把除外承保和保单本身的免责条款搞混。 分清楚: 免责条款是统一的,所有买这款产品的人,这些情况都不赔,比如酒驾、故意犯罪这些。 除外承保是只针对你个人的,因为你已经存在的健康异常,保险公司额外把这个高风险部分的责任去掉,只不赔这部分,其他都正常给你保。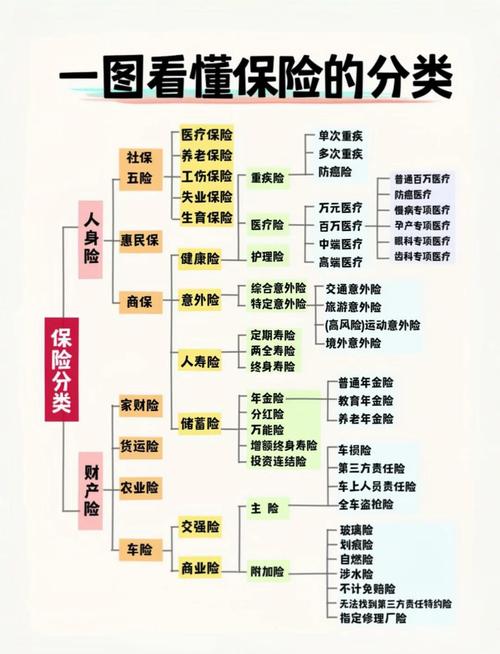
哪些情况容易拿到除外承保结论?
我整理了最常见的几种,都是日常投保里高频碰到的: 1. 已经查出的身体异常 最常见的就是各种结节——甲状腺结节、乳腺结节、肺结节,只要超声或者CT查出来,大部分都会把对应部位的肿瘤责任除外。还有乙肝大三阳、子宫肌瘤、卵巢囊肿这些常见异常,也很容易出除外结论。 2. 已经治愈的既往重症 比如之前得过乳腺癌,术后康复好几年想再买重疾险,基本上所有和乳腺相关的癌症责任都会除外,其他器官的保障正常给。 3. 先天性身体异常 比如先天性心脏病、先天性髋关节发育不良这类天生存在的异常,大概率会除外相关部位的责任。 说白了,就是你某个部位已经有潜在风险了,保险公司不想接这部分的风险,但又愿意接你其他部位的风险,所以就出了除外承保的结论。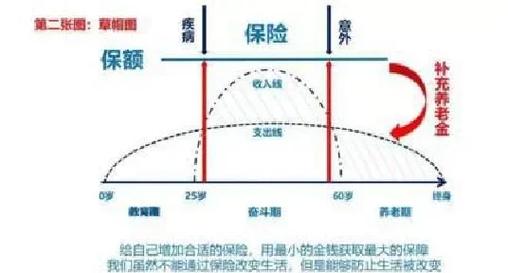
碰到除外承保,先别急着拒签
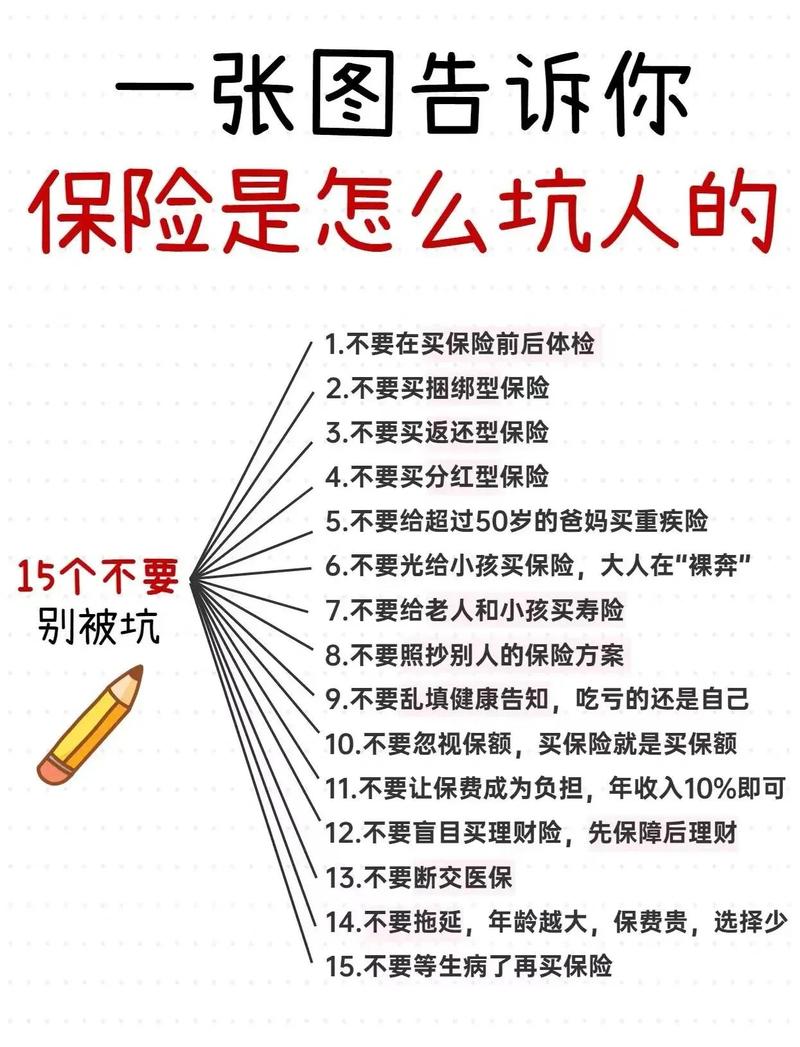
很多人的第一反应是:我要买就买全赔的,除外的我不要。 真的没必要一刀切。 你反过来想,除外承保已经比延期、拒保好太多了。如果你直接拒了这次,换一家公司说不定直接给你拒保,那你连其他部位的保障都拿不到。哪个更亏? 比如30岁查出肺磨玻璃结节,直径不到5mm,核保给了除外肺癌责任,其他都正常保。你要是不接这个,等一年结节性质变了,再投保直接被拒,那你整个重疾保障都没了。 不过话说回来,也不是所有除外都一定要接。给大家两个判断方向: 如果除外的只是你已经存在异常的小部位,其他大部分保障都正常给,能承保已经很不错,建议接。 如果除外的范围特别大,比如只是轻度脂肪肝,结果除外了所有肝脏相关的所有疾病,那你可以试试其他公司的核保,毕竟不同公司核保规则不一样。 这里必须提一句:千万别盲目退掉已经拿到的除外保单,再去投新的。一定要先投保新的,等新的核保结论出来,再决定要不要退旧的。免得旧的退了,新的被拒,最后竹篮打水一场空。几个关于除外承保的常见误区
最后的提醒
所有核保结论,都以保险公司正式出具的核保通知书和最终保险合同内容为准。不同保险公司核保规则不同,同一个体不同时间的检查结果不同,核保结论也可能存在差异。 本文仅做保险知识科普,不构成任何投保建议、核保结论或理赔承诺,具体核保规则、理赔标准都请以保险合同和保险公司官方说明为准。作者|dananjin
排版|dananjin
审核|柚子