不少人买保险填健康告知,刚选了个「甲状腺结节」,转眼就收到通知——请进入人工核保。瞬间头皮发麻。是不是我买不了了?是不是要被拒保?是不是以后买保险都留下黑历史了?
说实话,大多数人对人工核保的恐惧,都来自不了解。今天就把这事掰碎了说清楚。
人工核保和智能核保有啥不一样?
现在线上投保大多走智能核保,说白了就是系统给你预设好一堆选择题,你对着自己的情况选,系统按照固定规则直接出结果,全程不用真人插手。
人工核保刚好相反,是保险公司的专业核保人员,人工审核你的健康资料、评估风险,给出核保结论。
核心区别其实就三点:
- 触发条件不同:一般来说,你的健康异常超出了智能核保的预设选项,或者异常太复杂,系统没法直接判断,才会转人工核保。也有不少线下投保,本身就走人工核保流程。
- 处理的风险复杂程度不同:智能核保只处理标准化的简单异常,比如“甲状腺结节小于1cm,边界清晰”这种有明确标准的情况。要是你同时有三种以上异常,或者病历描述不明确,需要结合过往病史综合判断,只能走人工。
- 结论弹性不同:智能核保是卡死规则,符合就过,不符合就拒。人工核保会结合你的实际情况调整,比如同样是肺结节,一个是两年复查都没变化的良性结节,一个是刚发现形态不好的结节,结论大概率不一样。
人工核保的完整流程是怎样的?
其实没那么多弯弯绕,流程非常清晰:
- 按要求提交资料:保险公司会告诉你需要准备什么,一般是病历、出院小结、近期3-6个月的体检报告、相关检查的影像报告这些,现在大多可以线上直接上传PDF,不用跑线下门店。
- 核保人员审核:核保员会对照保险公司的核保规则,逐一核对你的健康情况,评估未来的理赔风险。别觉得核保员是故意找你麻烦,人家只是按规则干活而已。
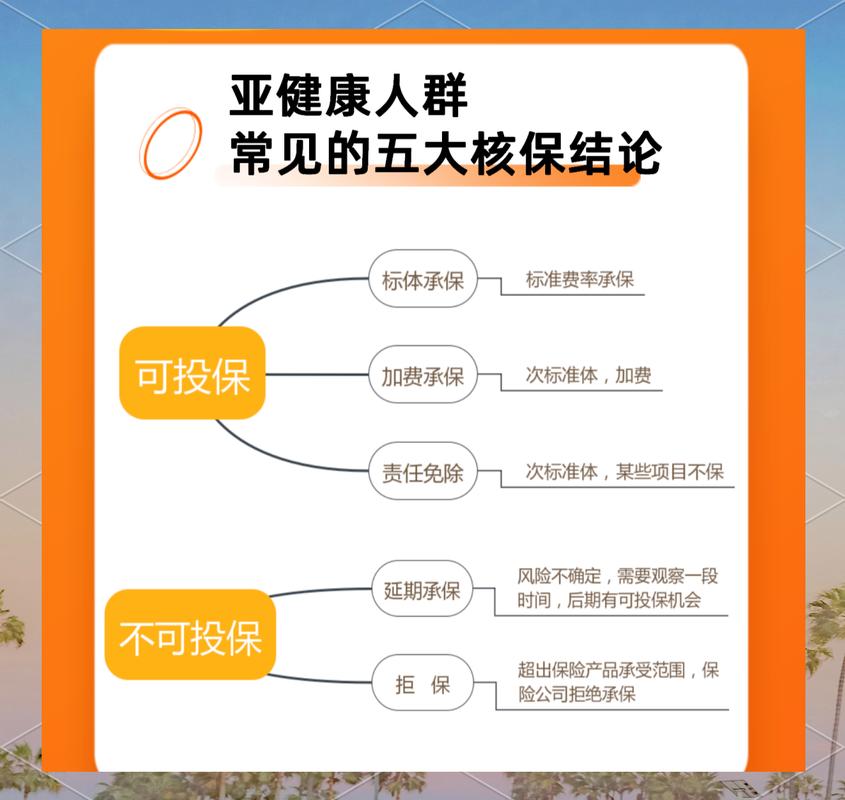
- 出具核保结论:快的话3-5个工作日出结果,复杂的可能要1-2周,甚至更久。常见的结论无非五种:正常承保、加费承保、除外责任承保、延期承保、拒保。
不过话说回来,真不是走人工核保就一定会拒保,我见过很多结节、息肉的朋友,最后都正常承保了,真没必要提前吓自己。
人工核保的3个常见误解
很多人对人工核保的误会,比你想的多:
- 误解1:只要走人工核保,一定会留下记录影响以后买保险
不对。首先,如果你的核保结论是正常承保,基本不会对后续投保有任何影响。就算是加费、除外,只要你的健康情况长期稳定,也不代表其他公司一定会拒保。另外,很多公司的预核保(就是投保前先给你看结论,你再决定投不投)是不会留下正式核保记录的。当然,正式核保的结论确实会接入行业共享信息,所以也别抱着“广撒网”的心态乱投,投多了反而不好。
- 误解2:人工核保就是核保员说了算,想拒就拒
哪有这么随意。每家保险公司都有公开明确的核保规则,核保员只是按照规则审核,不会凭个人喜好给结论。如果你对核保结论有异议,还可以补充最新的健康检查资料,申请重新核保。
- 误解3:有小异常,能不走人工核保就不走,躲过去就没事
这是大错特错。健康告知问到的异常,你故意隐瞒,就算现在躲过去了,以后理赔的时候保险公司查到病历,百分百会麻烦,严重的直接拒赔。不如主动告知,走人工核保,就算最后是除外或者加费,至少买的踏实。
人工核保的几个实用注意点
- 资料一定要交全,别缺东少西。比如你做过手术,别只交一张诊断书,出院小结、术后复查报告一起交,资料不全,核保员没法判断,大概率给你延期,白白耽误时间。
- 不要隐瞒,也不要过度告知。健康告知问什么答什么,问你“两年内有没有住院”,你别说十年前得过一次感冒,没必要,说多了反而徒增风险。但问到的一定要说,不能瞒。
- 没出核保结论前,别同时投好几家。短时间内多次投保,留下多条核保记录,会让核保员觉得你风险很高,反而容易得到不好的结论。
合规提醒
本文所有内容仅做保险知识科普,具体核保规则、流程、结论均以你投保的保险公司官方说明以及保险合同条款为准。本文不构成任何投保建议、核保结论或理赔承诺,不推荐任何保险产品,不评价任何保险公司及产品优劣。
作者|dananjin
排版|dananjin
审核|乐乐