前阵子楼下花店的老板娘找我唠嗑,说去年体检查出个乳腺结节,想买份保险,一直不敢下手,怕被拒保丢面子,还怕影响以后买其他保险。
结果朋友让她试试智能核保,她对着手机答了五道选择题,不到两分钟就出了结果——除外责任承保,顺利投保。她当时跟我说,原来这玩意儿这么简单?我之前白担心大半年。
说白了,智能核保就是线上给你快速做个体检筛查
很多人一听“核保”两个字就紧张,觉得是保险公司要挖你祖宗十八代的病史,还要一堆纸质材料寄来寄去,等半个月才有结果。
以前确实是这样。十几年前买保险,全是人工核保,你得把病历、体检报告一个个复印好寄给保险公司,核保老师一个个看,慢不说,结果还得等好几天。
智能核保就是互联网保险发展之后出来的玩意儿。保险公司把常见的身体异常、核保规则提前做成了标准化的选择题,你只要对着自己的报告,选“是”或者“否”,系统会自动根据规则给你出结论——能不能买,要不要除外,要不要加费,几秒钟就知道。
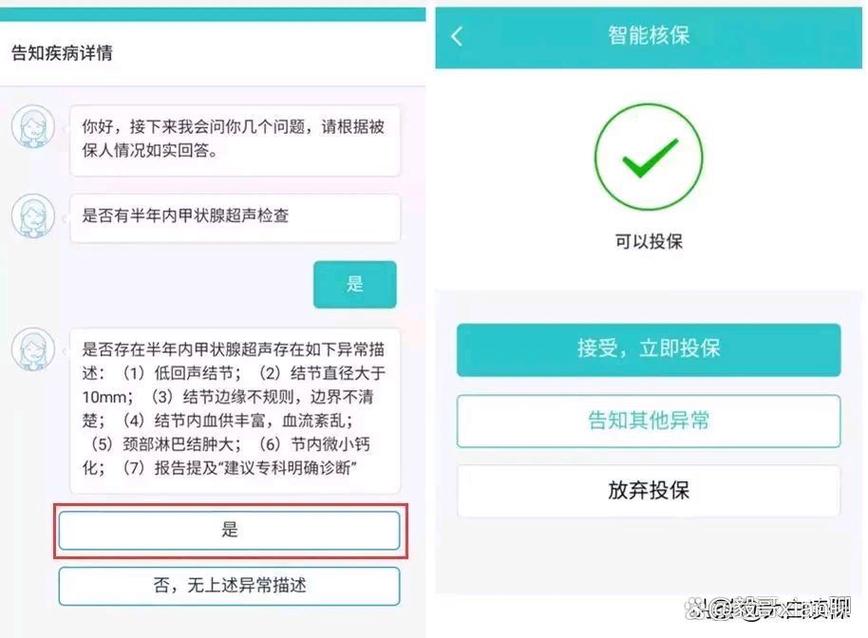
对普通消费者来说,最大的好处就是快。而且大部分支持试核保的产品,在你正式投保前做测试,不会留下核保记录,不会影响你买其他家的产品。
这对那些身体有小异常的朋友太友好了,不用怕试了被拒保留污点,大不了换一家就是。
这些智能核保的坑,我见过太多人踩
不是说智能核保简单就可以乱填,我见过好多人因为粗心,白白拿了不好的核保结论,亏得慌。
第一个坑,靠记忆填,不拿报告核对。我之前碰到一个用户,体检查出肺结节,直径0.6厘米,他记成1厘米,智能核保里选了“结节直径大于1厘米”,结果直接被拒保。后来重新填才过,你说这冤不冤?
第二个坑,过度告知,没问的也乱答。很多人买保险太老实,十年前摔了一跤住了三天院,智能核保没问五年前的既往症,他自己主动说,平白无故添了一堆核保审核,本来能过的,反而被要求加费。
要记住,智能核保是问什么答什么,没问到的,不用主动说。
第三个坑,觉得智能核保过了就百分百没问题。不对哦。智能核保是基于你填的信息出的结论,如果你填的信息是假的,或者隐瞒了重要的病史,哪怕智能核保过了,后续理赔的时候还是会出问题。
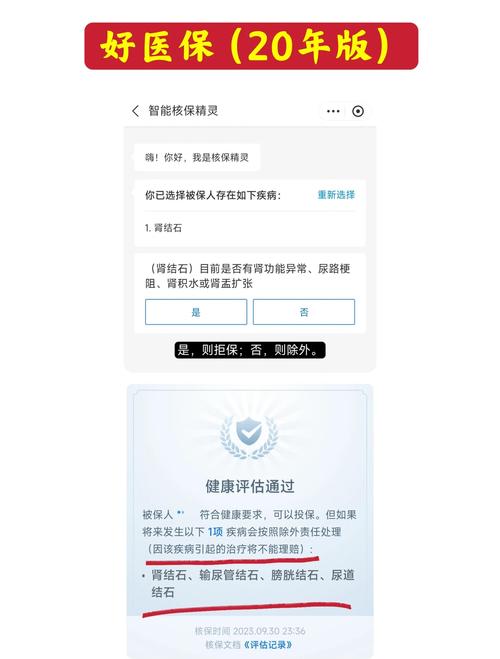
还有个很多人问的问题:智能核保拒了,是不是永远买不了保险?不是的。智能核保的规则是死的,如果你情况比较特殊,比如刚好卡在规则的边缘,可以转人工核保,让核保老师看你的具体材料,说不定就能通过。
做智能核保,记住这几个细节就够了
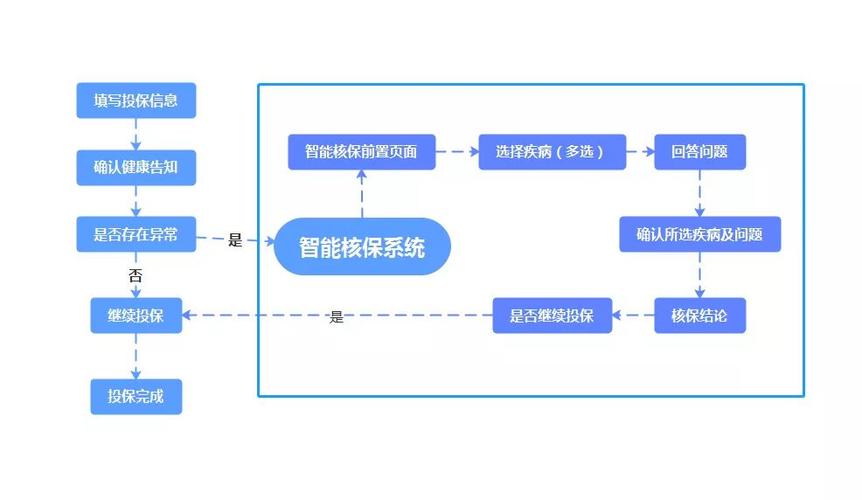
说实话,智能核保真没那么难,你只要做好这几件事,基本不会出大错。
首先,把你的所有检查报告、病历都找出来,放在手边。近三年的体检报告、最近一次的出院小结、慢性病的诊断书,都翻出来,一道题一道题对着看,问的是“最近一年有没有异常”,就看最近一年的报告,问的是结节大小,就对着彩超报告量出来的数选,别偷懒靠脑子记。
其次,不确定的选项怎么选?举个例子,问你“有没有被诊断为甲状腺癌”,你只是结节,肯定选否。如果问题问的是“有没有甲状腺疾病”,你确实有结节,那就选是,别隐瞒。模糊地带怎么处理?如果你的情况不在选项里,别硬选凑数,直接走人工核保就好。
不过话说回来,大部分常见的小异常,智能核保都覆盖到了,比如甲状腺结节、乳腺结节、脂肪肝、幽门螺杆菌阳性这些,都有对应的选项。
第三,正式投保前先试核保。现在大部分线上产品都支持匿名试核保,你可以先输信息答题,拿到结论再决定要不要投,试核保不通过不会留记录,放心试。
智能核保只是保险公司核保的一种方式,不是洪水猛兽,也不是万能神药。它适合大部分身体只有小异常的普通消费者,省时间省精力,不用跟人来回掰扯你的病史。要是你的情况比较复杂,比如有过手术史,或者好几个器官都有异常,智能核保覆盖不到你的情况,那乖乖走人工核保就好,别硬凑选项。
最后再提醒大家:
- 所有核保相关的规则和结论,都以投保保险公司的官方说明和最终通知为准。
- 健康告知一定要如实填写,千万别抱着侥幸心理隐瞒病史。
内容仅供保险知识科普学习参考,不构成任何投保建议、核保结论或理赔承诺,具体内容请以保险合同条款和保险公司官方解释为准。
作者|dananjin
排版|dananjin
审核|知知