保险说的职业类别,到底是按什么分的?
核心逻辑很简单:按职业对应的意外风险等级分。 不同职业的出险概率差太远了——天天坐写字楼吹空调的白领,和天天在30楼外墙擦玻璃的蜘蛛人,发生意外的可能性能差几十倍,保费当然不可能一样。 目前国内保险行业通用的分类,大多是把职业分成1-6类,数字越大,风险越高: 1. 1类:低风险,基本上只在办公室办公,几乎不外出接触风险,比如白领、公务员、教师、编辑; 2. 2类:轻度风险,偶尔会外出办公,比如普通销售、护士、行政后勤; 3. 3类:中度风险,常年在外跑或者从事轻度体力劳动,比如普通司机、导游、快递员; 4. 4类:中高度风险,从事较重体力劳动或者操作常规机械,比如货车司机、装修木工、水暖工; 5. 5类:高度风险,常年在危险环境工作,比如高空安装工人、线路架设工、采煤工人; 6. 6类:极高风险,从事高危作业,比如潜水员、爆破工人、高空绳索救援人员; 还有部分职业风险特别高,会直接被列入拒保范围。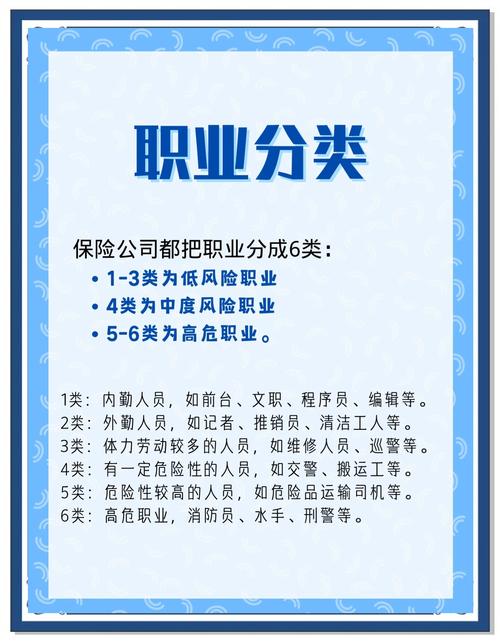
职业类别填错,真的会拒赔吗?
先给结论:不一定,要看填错的内容和出险的因果关系。 说白了就是:如果你的实际职业风险,和填的那个职业风险差不多,哪怕填错了,一般也不会拒赔。比如你是一个自由撰稿人,填成了“文案编辑”,本质都是坐办公室写字,风险一模一样,保险公司不会因为这个卡你理赔。 但如果明明是高风险职业,故意填成低风险职业,那十有八九会拒赔。毕竟你交的是1类职业的保费,却享受高风险职业的保障,对保险公司和其他投保人都不公平。之前见过不少例子,装修工人投保意外险的时候,故意填成“个体户”,后来工地摔了,保险公司查出来实际职业是4类,填的是2类,直接拒赔,打官司也没赢。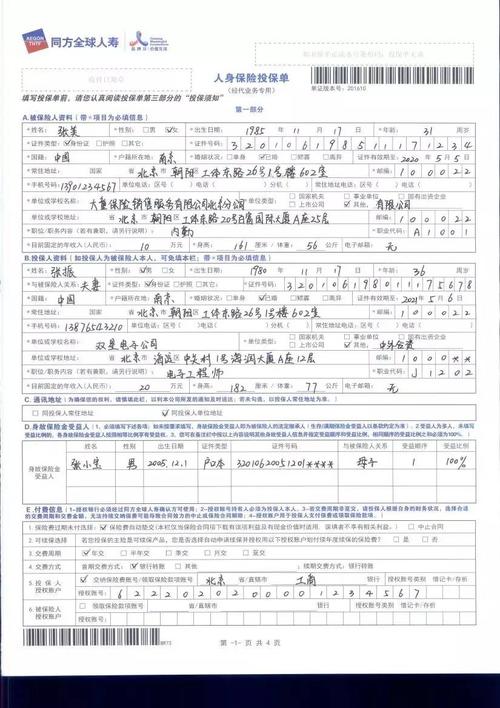
关于职业类别的几个常见误解
需要记住的注意事项
1. 投保的时候,一定要翻出你买的这份保险对应的官方职业分类表,对着找自己的职业,不要瞎猜,不要随便选一个差不多的。别嫌麻烦,真出事了这点麻烦算什么。 2. 如实填写,不要抱侥幸心理,保险公司查职业记录的方法比你想的多。 3. 职业变了,风险升高了,及时告知保险公司。 最后提醒: 本文仅做保险基础知识科普,不推荐、不代理任何保险产品,所有与投保、核保、理赔相关的内容,均以对应保险合同条款以及保险公司官方说明为准,本文不构成任何投保建议、核保结论或理赔承诺。作者|dananjin
排版|dananjin
审核|阿辰