买保险绕不开的如实告知,别等理赔才拍大腿
2026-09-18 06:25:46
前几天楼下张姐拽着我在小区长椅坐了半小时,唉声叹气说自己栽了大跟头。去年偷偷买了份重疾险,当时体检查出甲状腺结节,怕保险公司加费或者拒保,就瞒着没填。今年复查结节性质有变化,申请理赔,人家一查既往病史,直接拒了,还只退了现金价值。张姐说,我以为那小毛病不算事啊…谁知道…说着说着声音都哑了。
到底啥是如实告知?不是让你翻十年前病历自证清白
很多人刚接触买保险,一翻健康告知那几页密密麻麻的问题,头都大了。要么怕漏说,把小学时候得肺炎的事都掏出来写上,白白耽误核保时间;要么怕过不了审核,索性睁一只眼闭一只眼,啥异常都选“无”。
说实话,真没必要走极端。我国保险法写得明明白白,咱们实行的是询问告知原则,说白了就是:保险公司问你啥,你答啥。没问到的,不用你主动往上凑。
别听一些人瞎忽悠,说什么“所有病史都要主动交代”,那是错的。举个例子,保险公司问你“最近两年有没有住院或手术史?”,你十年前切过阑尾,早就痊愈了,人家没提这个时间范围外的问题,那你完全不用说。
什么才是必须说的?就是问到了的,你自己知道的,已经有医院或正规体检机构明确诊断的异常。你自己瞎猜的“我好像最近血压有点高但没查过”,这种不用提。
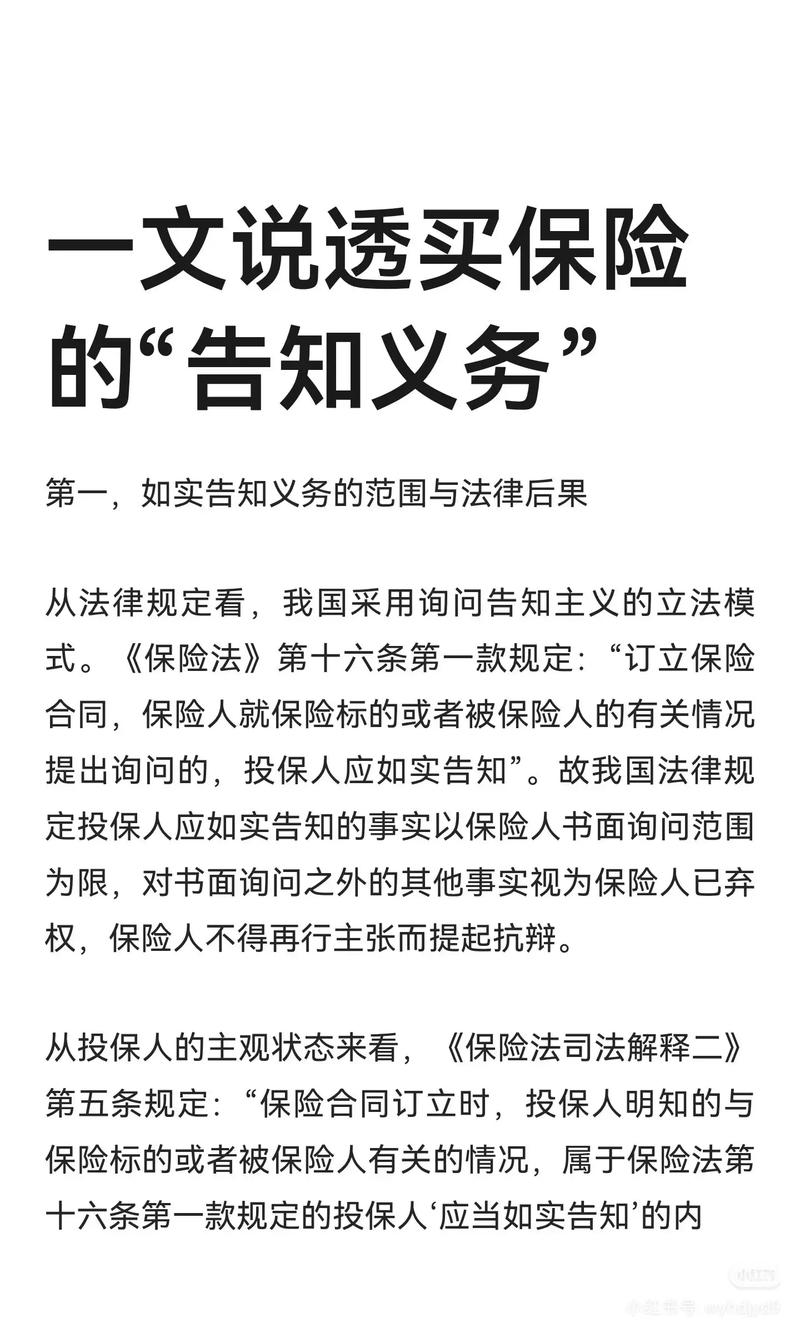 保险如实告知询问原则举例表
这些如实告知的坑,我身边真的好多人踩过
第一个坑:只要没去过医院看病,体检异常不用提。不对啊,很多人体检是单位组织的,体检中心出了正式报告,上面明确写了结节、增生、血脂高,那就算是有记录了。只要问到了近期体检异常,你就得说,别以为没去医院治疗就不算数。
第二个坑:小毛病不碍事,瞒着也没关系。这就是张姐踩的坑啊,结节、息肉、轻度高血压,听起来都是不影响生活的小问题,可刚好问到了你没说,真出事理赔的时候,保险公司真的会拒赔。
我见过太多这种例子了,都是抱着“不会那么巧轮到我”的侥幸,最后亏了好几万保费,还拿不到该有的理赔,哭都没地方说理。不过话说回来,也不是让你草木皆兵,比如你就是体检有点轻度贫血,医生说食补就行,问到了你就正常填,很多时候根本不影响承保,别自己瞒着给自己埋雷。
第三个坑:我忘了,所以不算隐瞒。这话真的很冤,但规则就是规则,保险公司能查到你所有的就医体检记录,你说你忘了,大部分时候不被认可。所以填健康告知的时候,慢两分钟,翻一下最近三五年的体检报告、病历本,别着急点“下一步”。
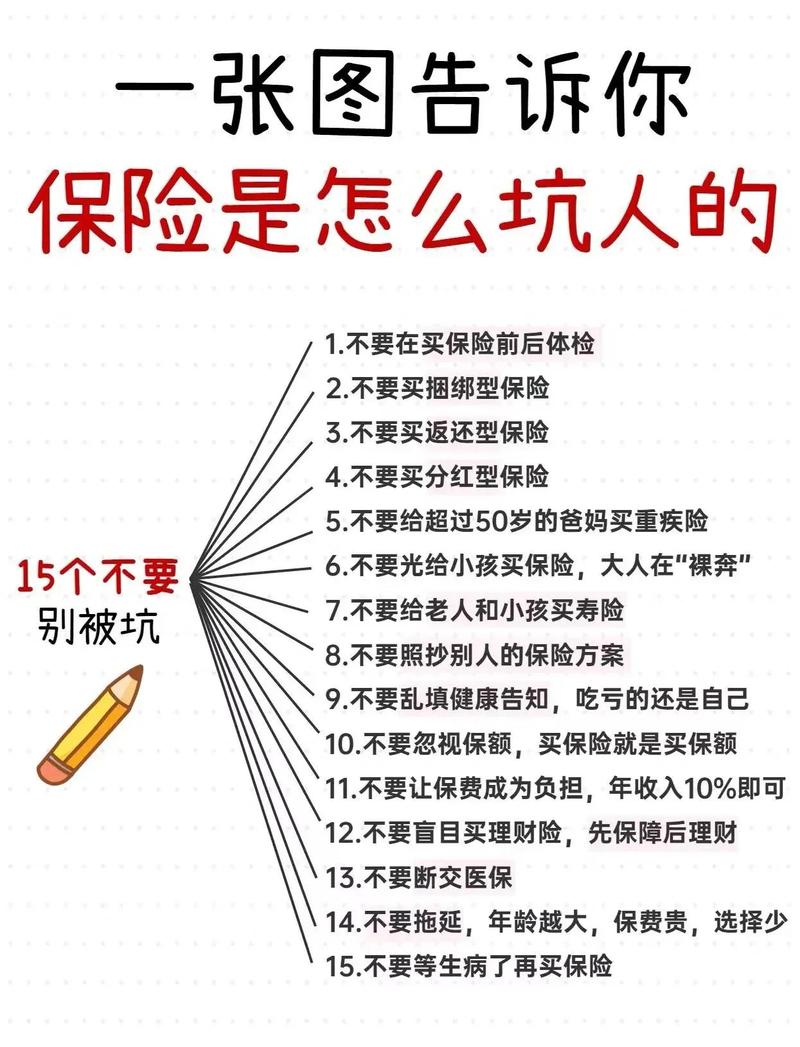 保险如实告知常见误区整理图
真有健康异常,如实告知该怎么填才稳妥?
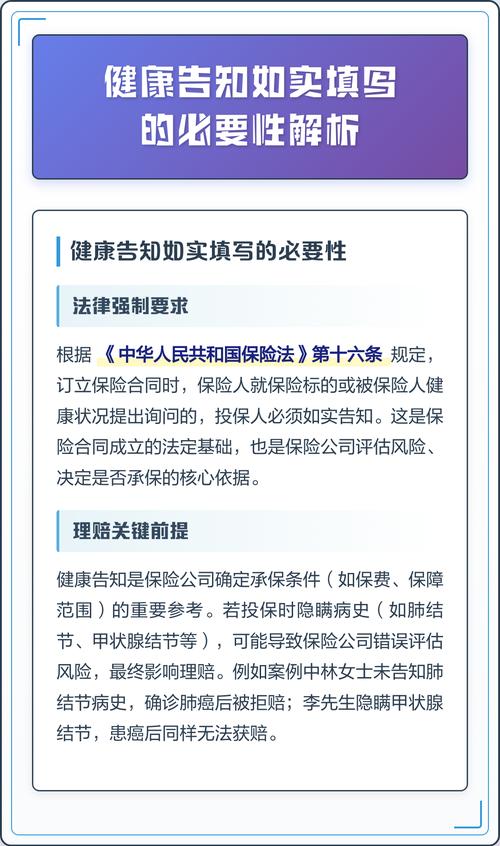 真有健康异常,如实告知该怎么填才稳妥?
首先,别抱着侥幸瞒,也别自己吓自己。很多人一看到自己有结节,直接就填“无异常”,其实大部分良性结节,顶多就是除外承保,总比最后全额保费交了,出事还拿不到理赔强得多,对吧?
然后记住几个核心要点:
第一,问什么答什么,不问不答,别画蛇添足。比如保险公司只问你有没有住院史,你别主动说我十年前感冒挂过三次水,完全没必要,平白给核保添乱。
第二,有书面记录的异常一定要说,不管大小。记不清的,就抽点时间去医院打印一下自己的病历,或者找一下之前的体检报告,核对完了再填,别嫌麻烦。
第三,拿不准的别瞎猜,找保险公司官方问清楚。现在很多线上产品都有智能核保,你不确定自己的情况能不能过,可以先走智能核保试试,就算不通过也不会留下记录,不用怕。
如果你是投保之后才拿到之前的体检异常报告,那最好主动联系保险公司补充告知,会更稳妥。要是投保之后才新查出来的异常,那就不用,本来就是投保之后的事,和如实告知没关系。
买保险本来就是买个踏实,别因为一开始那点侥幸,最后把踏实变成了好几年的堵心。
所有健康告知的具体要求,最终都要以你所投保的保险合同和保险公司官方说明为准,不要轻信网上的小道消息。
本内容仅供保险知识学习参考,不构成任何投保建议、核保结论或理赔承诺,不推荐任何具体保险产品。
作者|dananjin
排版|dananjin
审核|乐乐
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
买保险绕不开的如实告知,别等理赔才拍大腿
文章链接:https://www.xinminbao.com/a/388.html