健康告知到底是什么
说白了,就是保险公司卖给你保险之前,用来摸底的调查问卷,问的全是你当前和过往的身体健康状况、就医记录这些。本质就是保险公司筛风险——保的是未来不确定的风险,要是你已经得了重病,人家当然不会平白接这个烂摊子。这是监管要求的核保必要环节,不是故意为难谁。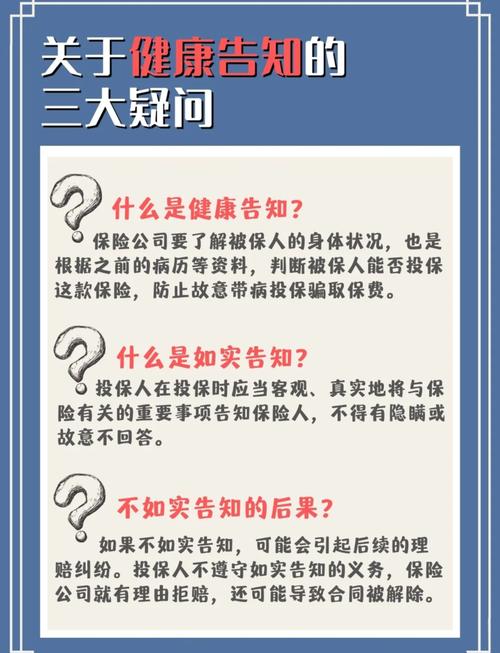
健康告知的两个核心原则
记住这两条,基本不会出大错。1. 有问才答,不问不答
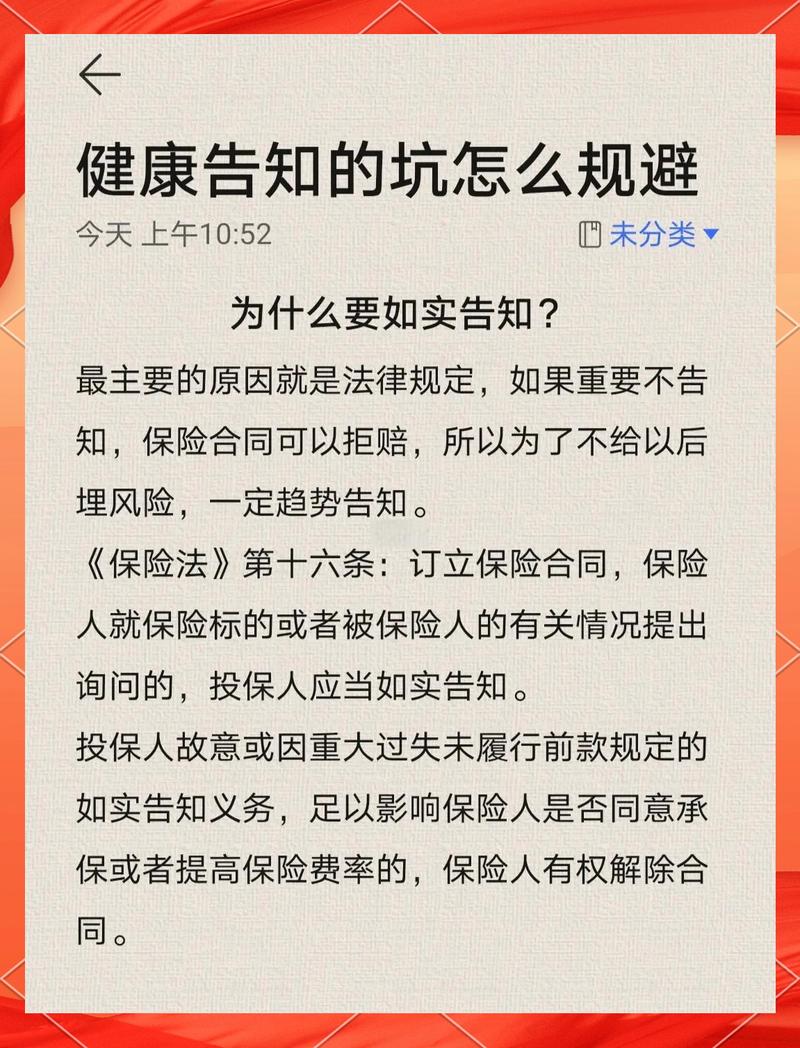
国内大陆的保险,绝大多数都是问询式告知,不是要求你把一辈子所有大大小小的毛病都主动说出来。保险公司没写在问卷上的问题,你没必要主动往上凑。举个例子:健康告知只问了「近2年是否因疾病住院」,你十年前摔断腿住过一周院,早就好了,也不在问询的时间范围内,完全不需要提。
2. 问到必答,如实告知
只要是问卷里明确问到的问题,一定要按实际情况回答,别抱侥幸。不少人听过业务员说“全都填否就行,理赔的时候再说”,这种话听听就算了,真出事,买单的是你自己。
最常见的几个健康告知误区
误区一:小毛病不用告知
不对。要不要告知,从来不看毛病大小,只看有没有被问到。比如你去年体检查出甲状腺结节,医生说不用治,定期复查就行,但健康告知明确问了「近1年有没有体检异常」,那你就得说。
误区二:病治好就不用告知
不对。还是看问卷要求,要是问卷问「过去5年是否确诊过结节类疾病」,你五年内确诊过,哪怕已经手术切除完全康复,也要按要求告知。
误区三:只有住院需要告知,门诊体检不用讲
不对。只要问到了,不管是门诊还是体检还是住院,都要讲。现在所有正规医疗机构的记录都是联网存档的,理赔核查的时候,该查到的都能查到。
误区四:医保卡借人买药,我没病不用提
要是你的医保卡帮别人买过降压药、降糖药这类慢性病药物,健康告知问到有没有对应疾病,一定要说清楚情况,证明药物不是你本人使用,别留下模糊隐患。
不过话说回来,就算有异常也不用太慌,如实告知后,保险公司会给出对应的核保结论,最坏的结果也比瞒报拒赔强。
给你的提醒
每款保险的健康告知要求都不一样,具体内容请以你投保的保险合同原文,以及保险公司官方说明为准。
任何核保结论、理赔结果都由保险公司根据实际情况审核给出,本文不做任何承诺。要是你对自己的健康情况拿不准,直接咨询对应保险公司的官方渠道,不要自己瞎填。
作者|dananjin
排版|dananjin
审核|知知