常见的两类缴费方式,到底差在哪
目前市面上的长期保险,缴费方式基本分成两大类,很多人连名字都没搞懂。
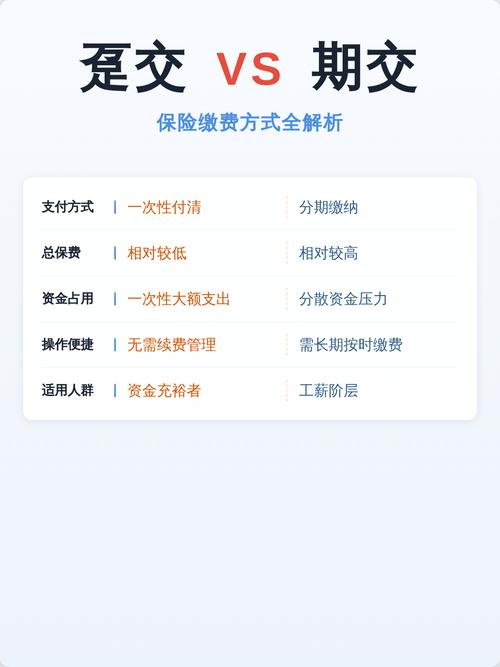
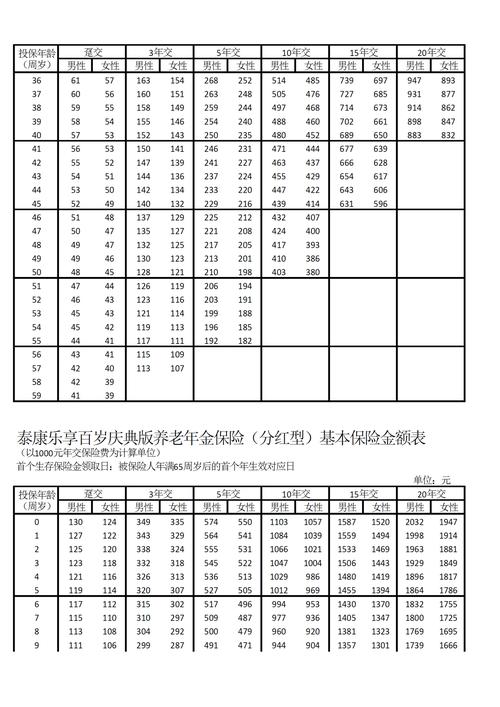
趸交:一次性交清所有保费
优点很直接:总保费通常比分期交更低,交完一次就不用再惦记缴费的事,不会出现忘交导致保单失效的问题。适合手里有一笔闲置资金,短期内用不到,也不想每年记着缴费提醒的人。
期交:分多年交清保费
就是按年或者按月交钱,常见的缴费期有5年、10年、20年、30年几种。最大的优点是分摊压力,普通人每年只需要交几千块,不会一下子掏光积蓄。
最重要的一点,大部分带保费豁免责任的产品,只有期交才能享受豁免权益。你一次性交完所有钱,后续压根没保费要交,豁免当然也就没用了。对吧?
缴费期选长还是选短,核心看这两点
选完缴费类型,接下来就是选缴费年限,很多人在这里纠结半天,其实记住两个核心就够了。
1. 先看有没有保费豁免责任
如果你的保险带投保人豁免,或者被保险人轻症/中症豁免,那选更长的缴费期往往更划算。触发豁免的时间越早,你免掉的保费就越多。打个比方,25岁买重疾,选30年缴费,第3年得了合同约定的轻症,后面27年的钱都不用交了,保障还继续有效。
2. 再看你的现金流情况
刚工作没几年,手上存款不多,收入还在稳定增长,那就选长缴费,每年交的钱少,压力小。要是你已经快退休,手上有一笔积蓄,不想退休后还要每年从养老金里扣保费,那选短缴费期,交完就落得清净。
说实话,我见过最可惜的例子,一个年轻人月入五千,硬选10年缴费,每年要交八千多,交了两年扛不住停了,退保单只拿回几千块,亏了快一万,还没了保障。何必呢。
那些容易踩坑的缴费细节,一定要记牢
聊两个大部分人都会搞错的误区。
误区一:总保费越少越划算
很多人爱算总账,说趸交总保费比30年交少十几万,所以趸交一定更好。但你得想清楚,十几万一下子砸进去,这笔钱的流动性就没了。真急用钱的时候,只能退保拿现金价值,前几年退保亏的钱,可比你省的那点总保费多太多了。更何况,长缴费期带来的豁免权益,很多时候比省那点钱划算得多。
误区二:开了自动扣费就万事大吉
换手机号、换银行卡太正常了,好多人换了卡之后,忘了告诉保险公司,到了缴费日扣不到钱,过了60天宽限期,保单直接失效。真出事了才发现没保障,哭都没地方哭。别不当回事,这种案例理赔见得太多了。
误区三:交不起保费只能退保
大部分长期保险都有「减额交清」的选项,如果你实在交不起了,可以申请把已经交的保费,折算成对应保额,后续不用再交钱,保单继续有效,只是保额会低一点。总比退保亏掉一大笔钱强吧?很多人连这个选项都不知道,上来就退,太亏了。
合规提醒
本文仅做保险基础知识科普,不构成任何投保建议,不同产品的缴费规则、减额交清、保费豁免约定都有差异,所有内容请以你所持有的保险合同,以及承保保险公司的官方说明为准。
作者|dananjin
排版|dananjin
审核|满满