说白了,保障期限就是保险公司保你的时间
很多人买保险,上来就看保额看价格,很少仔细琢磨保障期限这回事。对吧?你签合同的时候,这几个字肯定见过,但大多一笔带过。
说白了,保障期限就是从合同生效到合同终止,这段时间里,如果发生符合约定的保险事故,保险公司才会按约定承担责任。过了这个时间,人家就不管了。
就像你租房子,租一年就是住一年,租十年就是住十年,超出租期,房东当然没有义务让你继续住咯。
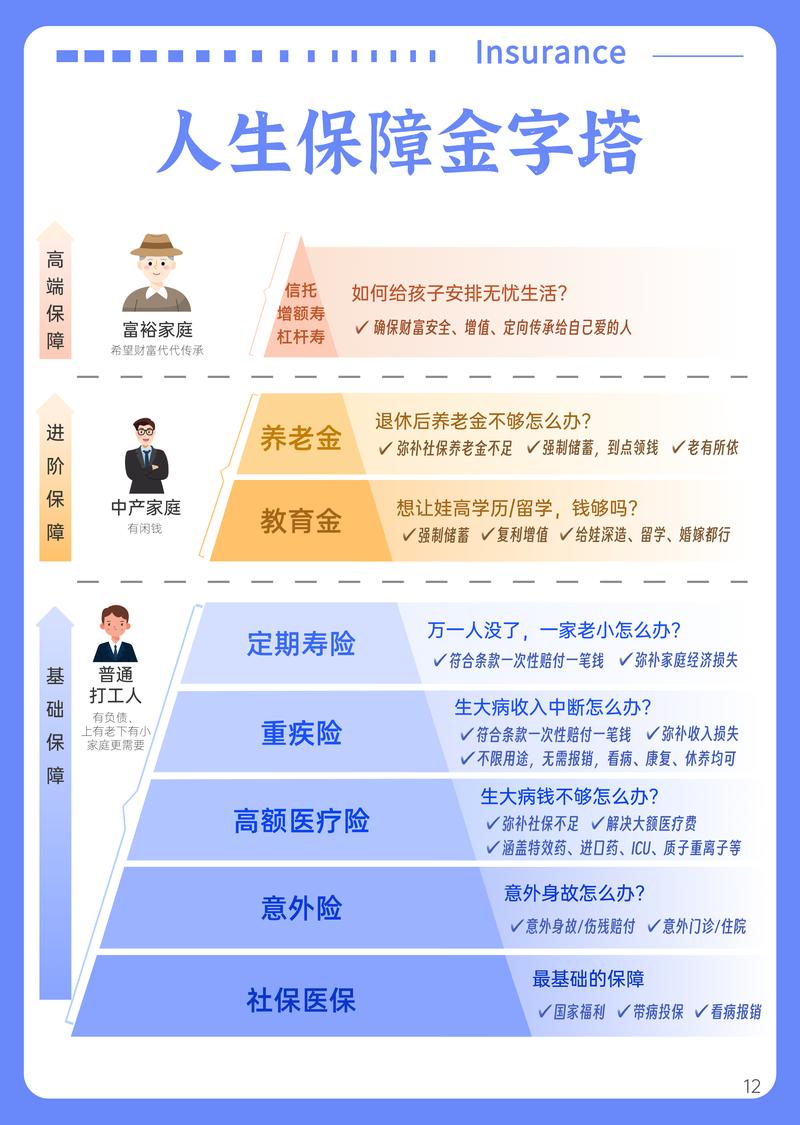
很多人觉得不就是选个时间吗?有啥好纠结的?其实真不是。保障期限选不对,要么多花好多冤枉钱,要么真出事了发现已经过了保障期,没地方赔,哭都来不及。
不同险种的保障期限,逻辑完全不一样
不是所有保险的保障期限,都是一个选法。不同险种作用不一样,保障期限的选择逻辑差远了。我给你掰碎了说。
先说重疾险,大家买得最多的就是这个。重疾险的保障期限可选范围特别大,有一年期的,有保二三十年的,有保到60岁、70岁、80岁的,还有保终身的。不同期限的价格差好多,同样保额,保终身可能比保到70岁贵出小一半甚至更多。
再说医疗险。市面上绝大多数医疗险是一年期的,也就是交一年保一年。这几年也有出来保6年、保20年的长期医疗险,不管哪一种,本质都是交一次保一段,到期要重新安排,具体的续保规则还是要以合同条款为准。
然后是意外险。大部分意外险也是一年期的,交一年保一年,当然也有长期意外险,这里就不多展开了。
最后说寿险。寿险分两种,定期寿险就是选保障期限,比如保20年,保到60岁,保到65岁,刚好覆盖你上有老下有小的家庭责任期;终身寿险就是保一辈子,功能也更多一些。
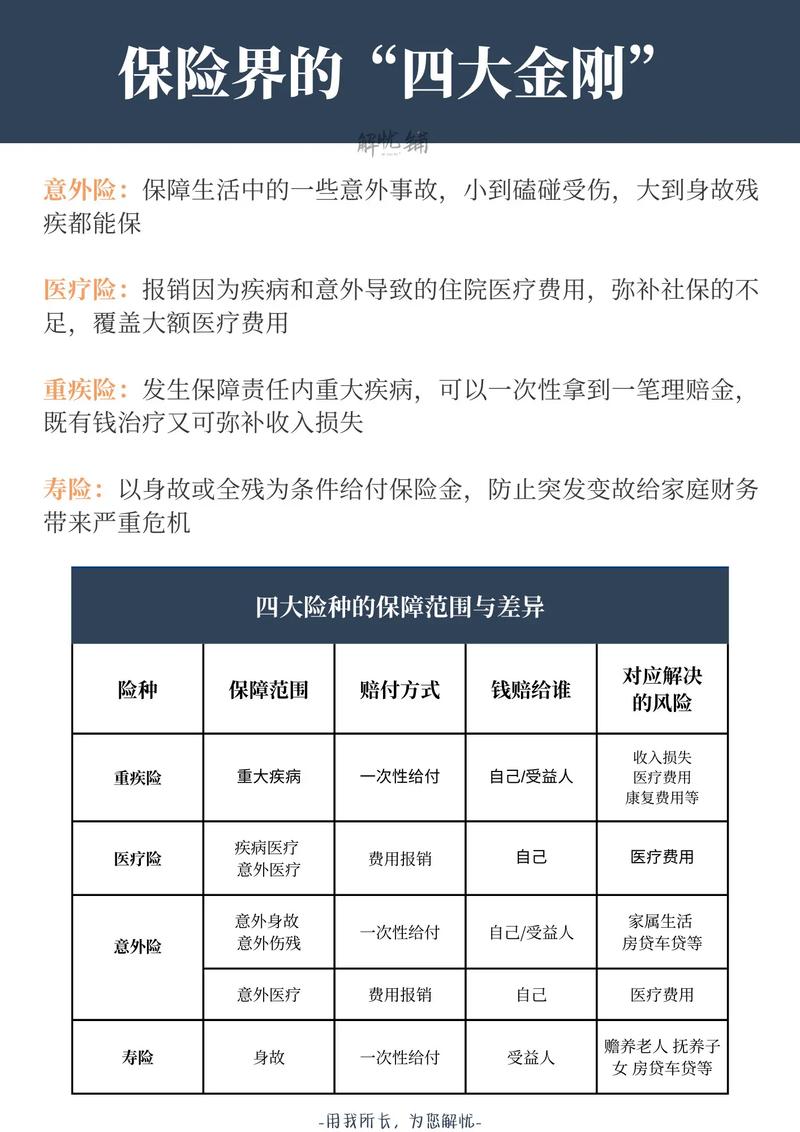
看到没?不同险种的保障期限设计,本来就是跟着险种的作用走的。你不能拿选定期寿险的逻辑去选意外险,对吧?
这些关于保障期限的误区,千万别踩
误区一:保障期限越长越好,一定要一步到位
说实话,我见过太多人被这句话坑了。刚工作两三年,月薪才八千,硬咬着牙买两份终身重疾,每个月交两千八,交完房租吃饭都要算着花,没过两年换工作收入降了,交不起了,退保只能退一点点现金价值,亏得底掉。
保障期限长当然有好处,但真不是适合所有人。预算有限的时候,先把保额做够,选适当的期限,比咬着牙买终身、保额买得特别低有用多了。
真要是三十岁得了重疾,买个保到70岁、保额50万,肯定比买个保终身、保额20万管用啊,对吧? 道理就是这么简单。
误区二:一年期的便宜,选一年期就够了
一年期的保险价格确实低,二三十岁买重疾,一年只要几百块,看起来很香。但是你要想清楚两个问题:第一,一年期的保险,年龄大了价格会涨,四五十岁之后价格比长期险还贵;第二,一年期的保险如果停售了,你就买不了了,那时候你身体已经出了小问题,再买别的保险可能通不过健康告知,就没保障了。
所以,只买一年期的,长期来看风险其实不小。
误区三:买了定期就不用买终身,买了终身就不用买定期
不对的,很多人以为两者是非此即彼的关系,其实完全可以搭配。比如你家庭责任最重的这二三十年,就是孩子要上学,老人要赡养,房贷还没还完,这个阶段把定期的保额做足,再搭配一点终身的,等老了之后也有基础保障,既不会压力太大,也能覆盖不同阶段的风险,这不挺好吗?
不过话说回来,不管怎么选,都得看你自己的预算和实际情况,没有标准答案。 其实买保险,从来没有完美的选择,只有适合你自己的选择。你手里有多少钱,你现在处于什么人生阶段,你已经有了哪些保障,这些才是决定你选什么保障期限的核心。真的没必要为了追求“一步到位”把自己搞得焦头烂额,也没必要为了省点钱留下大的保障缺口。最后跟大家再强调:本文所有内容都只是保险科普知识,仅供学习参考,不构成任何投保建议,具体的保障内容、健康要求、理赔规则,都要以保险合同和保险公司的官方说明为准。
作者|dananjin
排版|dananjin
审核|小准