保额规划的核心,是先理清楚你要覆盖什么风险
不同险种的作用不一样,保额逻辑完全不同,给你理清楚:
- 重疾险:核心作用是弥补患病后的收入损失,不是只付医药费。得了重疾至少要休养两三年,这几年没法上班,房贷要交,孩子学费要出,这些钱都得提前留出来。常用的计算方法,是3-5倍的年收入,如果你年收入20万,那保额大概在60万到100万之间,就够覆盖休养期的所有开支。
- 定期寿险:核心作用是覆盖家庭责任,如果你是家庭经济支柱,上有老下有小还有房贷,那保额至少要覆盖剩下的房贷本金+孩子抚养到成年的费用+老人赡养的必要费用。简单说,就是万一你没法继续赚钱,这笔钱能让家人继续过原来的日子,不用卖房卖车。
- 意外险:意外险的保额重点覆盖意外身故/伤残,伤残是按比例赔付的,所以保额尽量做高,一般建议至少不低于50万,有条件可以和寿险保额对齐。
- 医疗险:医疗险是报销型的,花多少报多少,现在常见的百万医疗险,一般200万-400万保额已经足够覆盖绝大多数大病的治疗费用,不用盲目追求千万保额。
绝大多数人都踩过的保额误区
说实话,我见过太多人保额买错,全是踩了这几个坑:
- 盲目追高保额,不管保费预算。我见过不少朋友,为了买100万的终身重疾,每年交一万多,交了两年觉得生活压力太大,干脆退保,最后只退回来一点点现金价值,亏了好几万。买保险是二三十年的长期缴费,保额再高,交不起保费断保,等于啥保障都没有。
- 跟风抄作业,别人买多少我买多少。之前有个朋友找我聊,说他按照网上说的买了50万寿险,我问他房贷剩多少,他说剩280万…这差了快五百万,真出事根本不够填。每个人的家庭情况、负债、收入都不一样,保额怎么能直接抄作业呢对吧?
- 给孩子买超高保额,大人自己保额不够。很多家长舍得给孩子买几百万保额,自己作为顶梁柱,寿险只买了几十万,这完全搞反了顺序。大人本身才是孩子最大的保障,大人出事没保额,孩子的保费都交不起,更别说过日子了。
预算有限,怎么调整保额最合理
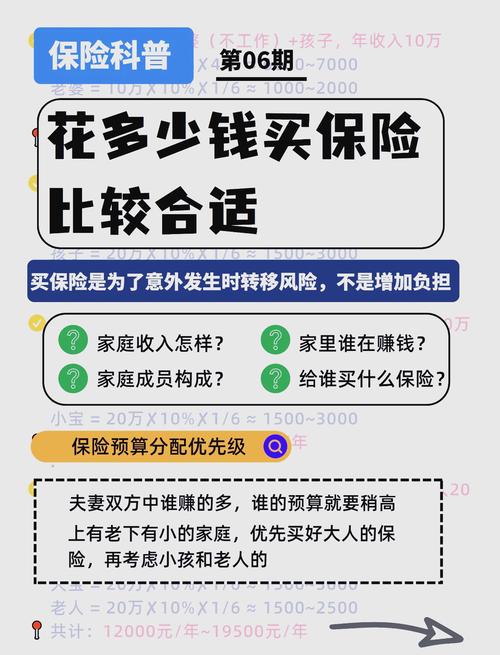
大多数刚工作没几年的年轻人,或者上有老下有小的中年朋友,预算都不会太宽松,这时候保额规划要记住一个原则:先覆盖当下风险,再补终身保障。
给几个实用的调整思路,都是普通人能用的:
- 优先给家庭经济支柱做高保额,孩子和老人的保额先保证够用,不用追高。毕竟顶梁柱倒了,才是对家庭最大的打击。
- 选更长的缴费期限,缴费期限越长,每年交的保费越少,同样的预算能做更高的保额。
- 用定期保障先把核心责任覆盖住,比如定期重疾保到60岁,定期寿险保到房贷还完,同样的预算,保额能翻好几倍,等以后收入涨了,再慢慢加保终身的就行。
常见问题和注意事项
- 保额可以拆分买多家保险公司吗?只要符合各家保险公司的健康告知要求,是可以的,总保额满足你的需求就可以。
- 以后收入涨了,保额不够怎么办?很多产品都支持加保,如果不支持,也可以再买一份新的,符合健康要求就能叠加赔付。
合规提醒
本文仅做保险常识科普,不构成任何投保建议。具体的健康告知、免责条款、等待期、理赔规则,都要以你拿到的正式保险合同,还有保险公司官方说明为准。每个人的家庭情况、财务状况不同,具体的保额规划需要结合自身实际情况判断,如果你拿不准,可以咨询保险公司官方客服或者专业持牌从业人员。
作者|dananjin
排版|dananjin
审核|白杨