很多人一开始就把预算算错了
我接触过好多朋友,算预算走两个极端。 一种是一分钱都不想掏,觉得但凡花钱买保险就是被骗,万一不出事岂不亏了。另一种是咬着牙硬上,听人说“买越多越安心”,把一半工资都砸进去买保费,结果买完之后天天吃泡面,缴了两年实在缴不动,退保只能拿回现金价值,亏了大半,悔得肠子都青了。 说实话,这两种都不对。 保险预算的核心,从来不是“别人都买多少我就买多少”,而是先理清楚自己手里到底有多少闲钱能拿出来。 怎么算?你先把每个月的刚性开支扣掉——房贷房租要给吧?生活费孩子学费要留吧?老人医药费车贷要留吧?应急的备用金得先存足吧?剩下能自由支配的闲钱,拿不超过10%-15%出来放保险,就够了。 举个例子,小两口刚工作,两个人加起来月入一万,房贷三千,生活费四千,给双方父母零花钱一千,剩下两千,每个月拿两三百出来买保险,一年也就三千多四千,完全不影响生活,也够配齐基础保障了。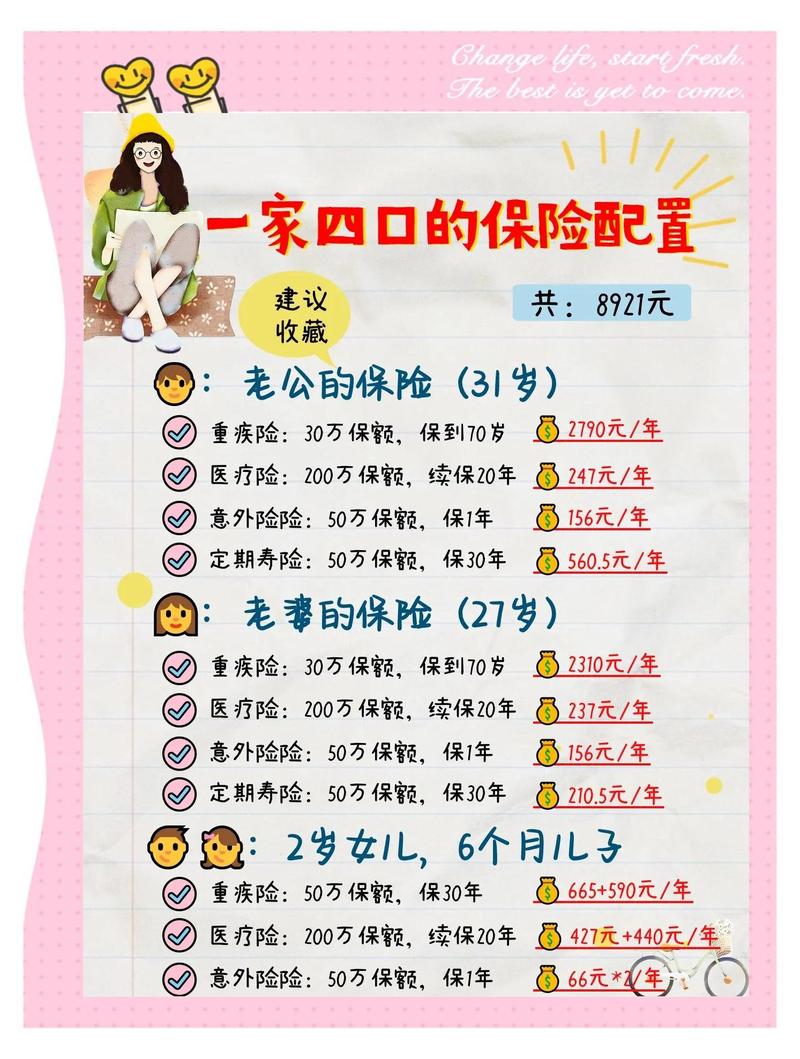
预算有限的时候,得把钱花在刀刃上
太多人一上来就犯错:我预算不多,先给孩子买,先给老人买,自己最后剩一点钱随便买买。 真的错了。 家庭里优先级最高的,永远是赚钱最多的那个家庭经济支柱。经济支柱万一出事,整个家庭的收入就断了,房贷没人还,孩子学费没人出,这才是对家庭打击最大的风险。孩子老人没有收入负担,就算出点事,顶多是一次性花一笔医药费,不会断了整个家的现金流。 预算不够,就先保大人,再保孩子老人。 第二点,预算不够就先买纯保障的,别碰带返还带分红的。同样三千块的年预算,买纯保障类型的产品,能买到三五十万的重疾保额,真出事够顶一阵,买带返还的分红型产品,可能保额才堪堪十万,连手术费都不够覆盖。杠杆率差了好几倍。 说实话,我见过太多人预算就几千,硬要买带返还的,最后保障不够,出事哭都来不及…… 一般来说,总预算的分配可以参考这个比例:重疾险占总预算的一半左右,医疗险加意外险占剩下的一半,寿险根据你的家庭负债调整。如果你还有大几十年房贷没还,那寿险就要多留点预算,买够覆盖负债的额度,要是没有负债,就可以少分配一点。
不用强求一步到位,预算涨了保障可以慢慢加
内容仅供保险知识学习参考,不构成任何投保建议,不推荐任何具体保险产品,不评价任何保险公司。所有关于健康告知、免责条款、等待期、续保、理赔的规则,都以保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|柚子