为什么一定要先做需求分析
买保险和买衣服其实没区别。你不能看见别人穿oversize好看,你就也买一件,你要是一米五穿进去,直接淹了半个身子,能好看吗?
需求分析,本质就是帮你搞清楚三个问题:
- 你现在面临哪些可能拖垮家庭的风险?
- 你最多能拿出多少钱来买这份保障?
- 风险真的发生时,你需要多少钱才能填上这个窟窿?
跳过这步直接选产品,本质就是本末倒置。你都不知道自己要防什么,怎么选到对的东西?
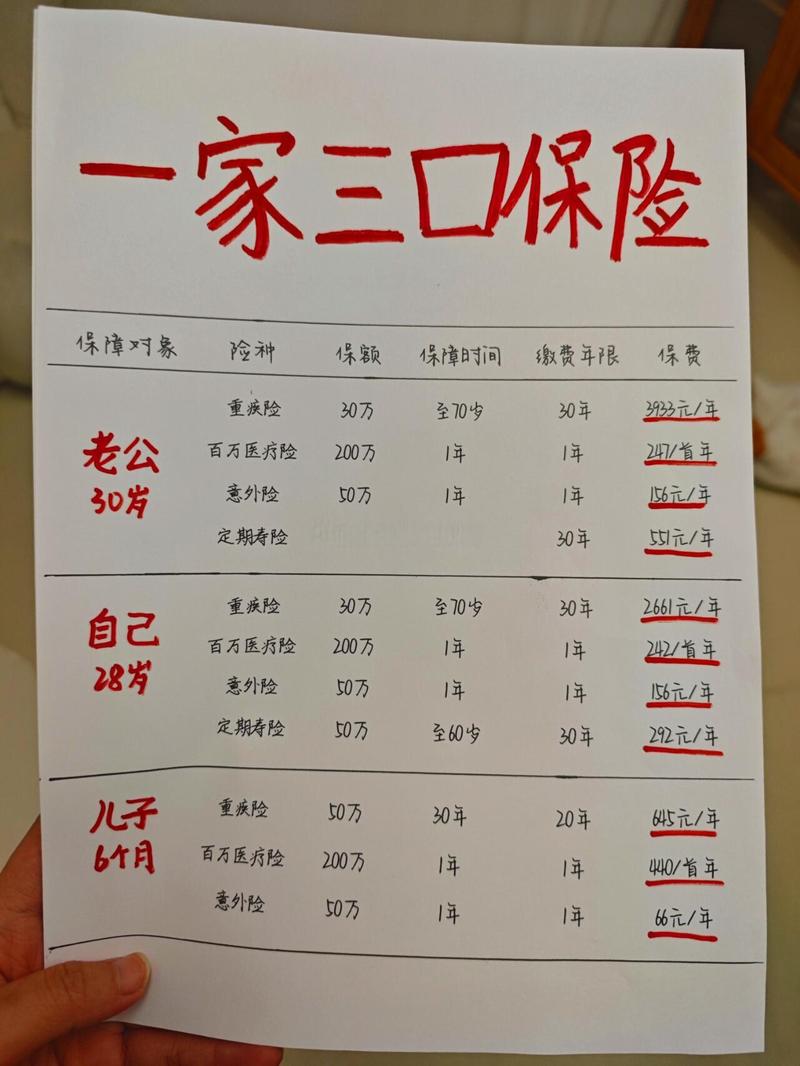
做需求分析的三个核心方向
不用搞什么复杂的公式,你花十分钟坐在沙发上想清楚这几件事就行。
1.先理清楚你的家庭结构和责任
刚毕业的单身年轻人,一人吃饱全家不饿,你不需要太高的身故保额,毕竟没人靠你养活。但你需要意外险和百万医疗,年轻人偶尔熬个夜出个意外,真生病住院,几十万医疗费也不是小数。
上有老下有小的家庭支柱,你的责任最重。房贷还剩多少年没还?孩子读到大学要多少钱?父母养老有没有准备?这些都得算进去,对应到你的保额需求里。
已经退休的老年人,孩子都长大成家,房贷也清了,需求又变了。更多是放在医疗和意外上,不用再背负高额的身故责任。
2.算清楚你能承受的年保费预算
实话实说,真没必要把生活费都挤出来买保险。有人为了买所谓的全保障,每年交的保费占年收入快三成,连孩子学费都要攒半天,真遇到个急事拿不出钱,最后只能退保,还亏了本金,何苦呢?
一般来说,保费控制在年结余的十分之一以内,或者年收入的5%-10%之间,就不会影响正常生活。当然这个数字不是死的,你根据自己的情况调就行。
3.对应风险找险种,别搞反顺序
怕意外受伤看病花钱?对应意外险。怕生大病花光积蓄?对应百万医疗险。怕得了重疾好几年不能上班,收入中断?对应重疾险。怕自己走了之后家人还不上房贷养不了家?对应寿险。想存钱养老或者给孩子留教育金?那是理财类险种的事。
先把保障型的需求搞定,再考虑其他的,不会错。
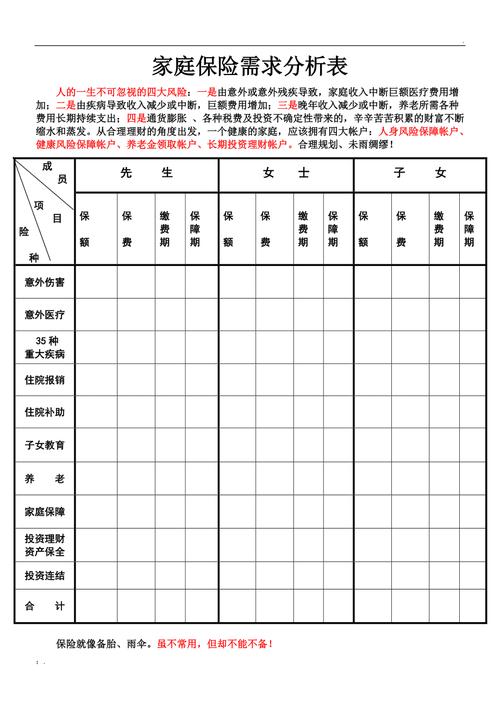
需求分析里最常见的几个误区
- 跟风买,别人买啥你买啥
- 先给孩子买,大人裸奔
- 追求大而全,一张保单保所有
邻居买了教育金,你也跟着买。殊不知你自己连百万医疗都没配,真生个病,教育金还得取出来填窟窿,利息都没赚到,还要亏手续费。每个人家庭情况不一样,需求天差地别,抄作业没用。
这是最多家长犯的错。孩子出事,最多是花一笔医疗费。家庭支柱出事,那才是直接断了整个家庭的收入来源。优先级一定是先大人,后孩子。
很多人嫌麻烦,想买一份保险啥都管。这种保单往往什么都沾一点,什么保额都不够,还贵得离谱。拆分买不同险种,比一张大而全的保单,灵活度高得多。
合规提醒
- 本文仅做保险知识科普,不推荐、不销售任何保险产品,不构成任何投保建议。
- 所有保险产品的健康告知、免责条款、等待期、续保规则、理赔条件等内容,均以保险合同原文和保险公司官方说明为准。
- 不同个人的家庭情况、收支情况不同,需求也存在差异,本文仅梳理通用方法,具体请结合自身实际情况咨询保险公司官方渠道。
作者|dananjin
排版|dananjin
审核|小北