别把锅都自己扛:你不知道的责任险到底保什么
2026-09-18 02:01:00
出门吃个饭,地面湿滑摔了,店家赔不赔?
小区遛弯被外墙掉下来的砖砸了,物业赔不赔?
你开了个小美甲店,客户上门做指甲踩歪了崴了脚,这钱谁出?
这些事里,站在店家、物业、店主的角度,要赔的这笔钱,其实可以靠责任险兜着。
一句话说清:责任险到底保什么
绝大多数保险,都是保「自己」的——医疗险报自己的医药费,寿险赔家人钱,车险修自己的车。
责任险刚好反过来。
责任险保的,是你「给别人造成损失,依法需要你赔钱」的时候,这笔钱由保险公司按合同帮你出。
举个刚才的例子:饭店地砖没干,没放提示牌,客人摔成骨裂,要求饭店赔医药费、误工费一共八万。只要饭店买了对应的公众责任险,除去免责和免赔的部分,剩下符合合同约定的赔偿,保险公司出。
核心逻辑就是:你有责任,要赔钱,保险公司帮你付这个钱。你没责任,自然轮不到它出马。
 公众责任险保障场景示意图
日常能见到的责任险,主要分这几类
责任险的细分种类非常多,挑几个大家最常听到的说:
1. 公众责任险
说白了就是给公共场所用的。商场、饭店、门店、小区、公园,只要对外开放,就怕有人在你这块地方出意外,买这个就是兜这个风险。很多细分的电梯责任险、停车场责任险,本质上都是公众责任险的分支。
2. 雇主责任险
这个很多人搞混。雇主责任险是老板买的,保的是员工在工作中受伤,老板依法要承担的赔偿责任。很多人会把它和员工意外险搞混,这里划重点:员工意外险赔给员工,雇主责任险赔给老板。员工拿了意外险的赔偿,依旧可以向老板索要赔偿,这部分赔偿就是雇主责任险管。
3. 产品责任险
生产、卖东西的商家厂家会买。如果你卖的产品出问题,给客户造成了人身或者财产损失,该你赔的钱,保险公司出。比如你开奶茶店卖了过期奶茶,客人喝了进医院,这个赔偿就是产品责任险管。
4. 职业责任险
给有专业服务的从业者准备的。比如医生、律师、会计师、设计师,如果你因为工作失误给客户造成了损失,该你赔的,保险公司兜着。现在很多做内容的自媒体,也会买对应内容侵权的职业责任险,本质也是这个逻辑。
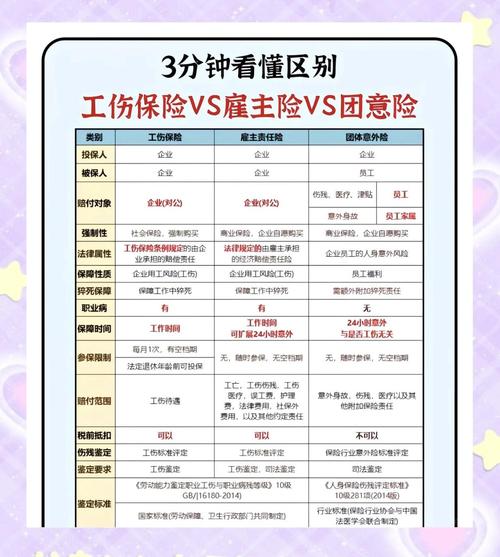 常见责任险分类对比表
大多数人对责任险的几个误解
 大多数人对责任险的几个误解
第一个误解:我有别的保险,就不需要责任险了。
刚才说过雇主责任险和意外险的区别,哪怕你买了其他保险,该你承担的赔偿责任,还是得你出,责任险兜的就是这个别人替不了的风险。
第二个误解:只要是我的责任,责任险就一定会赔。
哪有这么好的事。任何保险都有免责条款,比如你故意伤人、故意造假骗赔,肯定不赔。再举个例子,普通产品责任险,一般只赔产品给别人造成的其他损失,不赔产品本身的钱——你的电热水壶炸了,烧坏了客户家的沙发,修沙发的钱赔,电热水壶本身的钱不赔。想要赔产品本身,得买专门的其他险。
第三个误解:我就是个小个体户,哪用得着买责任险。
说实话,小个体户才更需要。开个十来平的小吃店,摔一个客人赔十几万,小半年的利润可能就没了。责任险本身保费不算高,花点钱把大风险转出去,怎么看都不亏。对吧?
最后要提醒的几个重点
 最后要提醒的几个重点
1. 所有关于保障范围、免责、赔付的规则,全部以正式保险合同和保险公司官方说明为准。不同的责任险条款差异很大,不要轻信口头描述。
2. 买了责任险不代表你可以掉以轻心。该做的安全防范必须做,比如你明知道店里的楼梯扶手松了还不修,客人摔了,保险公司大概率会拒赔,因为你没有尽到自己应尽的安全义务。
3. 责任险都是先定责,后赔付。得先明确这件事是不是你的责任,该赔多少,之后保险公司才会按合同赔付,不是出事就直接给钱。
本文仅做保险知识科普,不销售、不推荐任何保险产品,不评价任何保险公司或产品,所有内容仅供参考,不构成任何投保建议。具体问题请查看对应保险合同,或咨询保险公司官方渠道。
作者|dananjin
排版|dananjin
审核|阿辰
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
别把锅都自己扛:你不知道的责任险到底保什么
文章链接:https://www.xinminbao.com/a/379.html