重疾险到底是保啥的?别和医疗险搞混了
很多人刚接触保险,第一件事就是把重疾险和医疗险搞混。
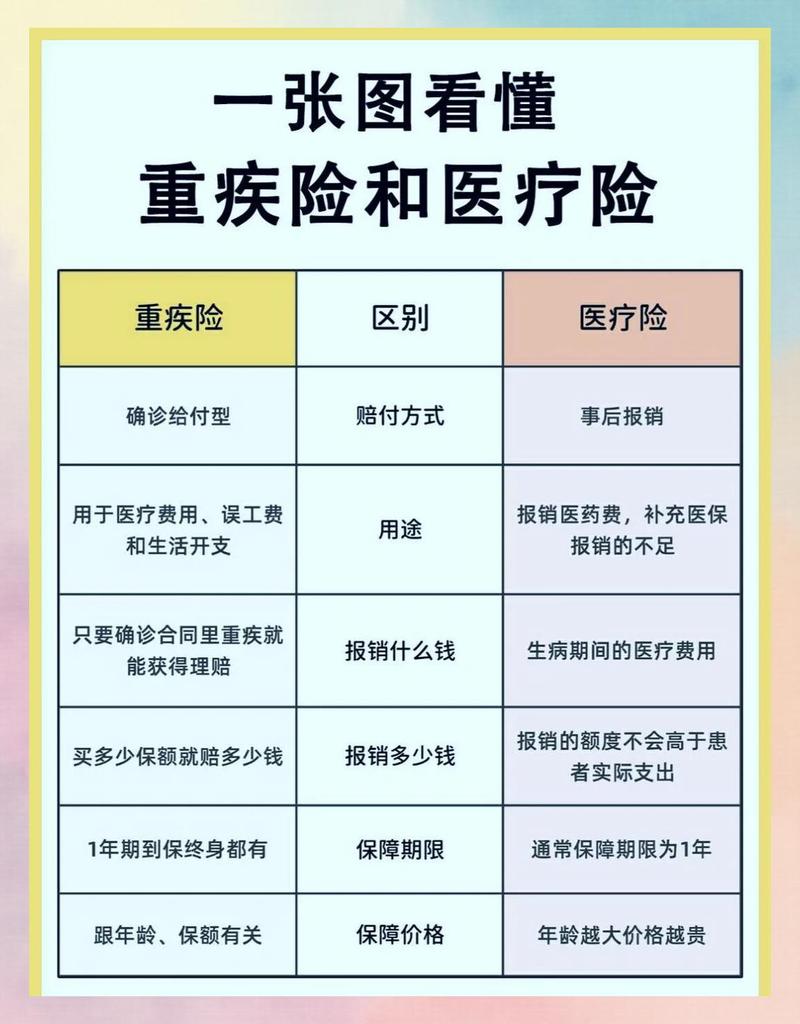
我给张姐举了个最简单的例子:如果你不幸得了符合合同约定的重大疾病,医疗险是给你报销看病花的钱,花多少报多少,一分钱不会多给你,最终目的是帮你覆盖医疗账单。
重疾险不一样。它是一次性给付保额的。只要你符合理赔条件,保险公司就会把你买的保额一笔打给你。这笔钱怎么花,没人管你。
你可以用来付医疗费,也可以用来交房贷、给孩子交学费、请护工、甚至去你想去的地方疗养。那些医疗险不报的隐形开支,恰恰是重疾险能补上的部分。
毕竟得了重疾,最花钱的从来都不只是手术费。你三五年没法上班,收入直接断了,一家老小的开销不能断啊。这才是重疾险真正的作用。
这些常见误区,九成新手都踩过
说实话,我听过太多奇奇怪怪的说法,很多人买错重疾险,都是被这些说法带偏了。
第一个误区:我有社保,不需要买重疾险。
社保是基础,这没错。但社保只管报销医保范围内的医疗费用,比例有限,更不管你得病之后没收入怎么办。真的躺床上三五年,房贷车贷一分不少,社保能帮你还吗?不能。
第二个误区:只要得重疾就能赔。
不对哦。现在银保监会统一规定了28种法定重疾,这28种已经占了所有重疾理赔的九成以上,定义都是统一的。但哪怕是这些法定重疾,也不是你确诊就一定赔。有的要求达到约定的状态,有的要求做了约定的手术,具体都写在保险合同里,一切要以合同条款为准。
第三个误区:返还型重疾险才划算,没病还能把钱退回来。
说实话,返还型的保费比纯保障的贵出一大截。你多交的那些钱,放几十年再退给你,通货膨胀早就把购买力稀释没了。我见过不少朋友,为了能拿回本金,买的保额特别低,真出事了赔的钱连半年房贷都不够,太亏了。
不过话说回来,要是你就吃“没病退钱”这颗定心丸,觉得这样踏实,那也没人说什么,只是别被“免费保障”的噱头忽悠就行。
下手前想清楚这几件事,不会错
重疾险不是什么洪水猛兽,也不是买了就万事大吉的救命神药。提前理清楚这几件事,比你刷十个攻略都有用。
第一,先算清楚你需要多少保额
买重疾险,本质是买保额。你的保额至少要覆盖3-5年的家庭开支加上治疗费用,太低了起不到作用,太高了交不起保费也白搭,根据自己的预算来就好。
第二,健康告知一定要如实做
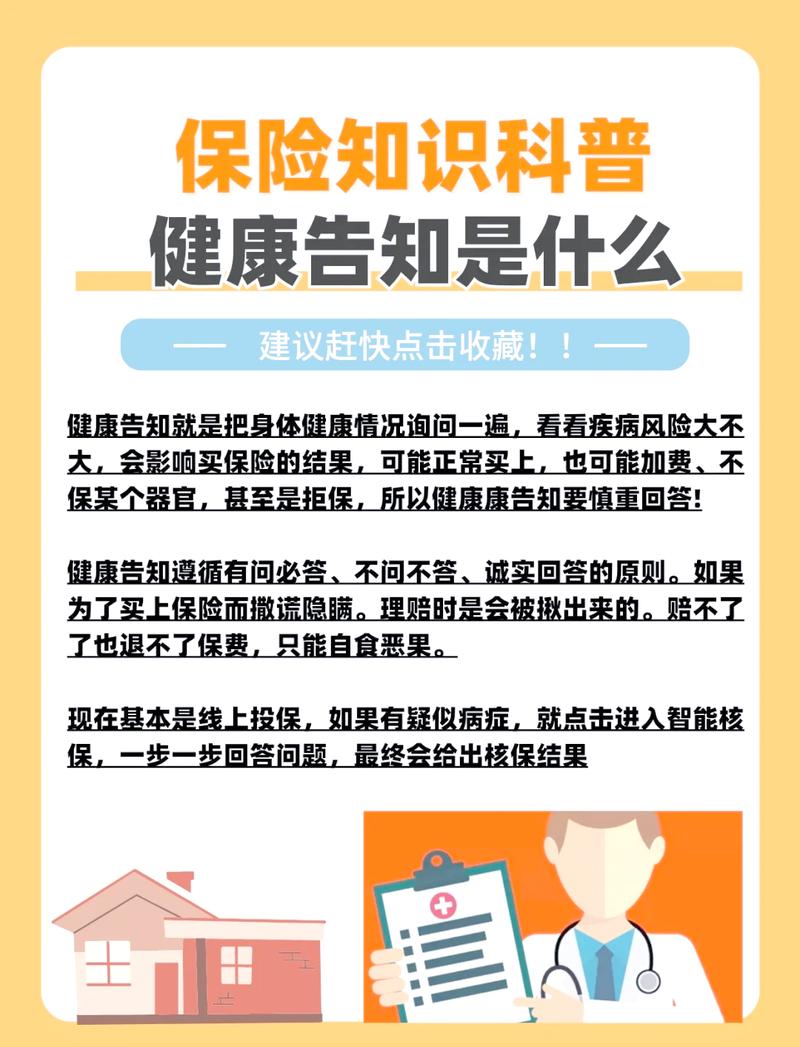
别抱着侥幸心理隐瞒病史,什么结节、息肉、过往住院史,问你啥你就说啥,不需要主动说没问的,但问到的一定如实说。最终核保结论以保险公司官方说明为准,别听旁人瞎忽悠。
第三,别盲目追求大而全
什么癌症二次赔、心脑血管二次赔、各种额外保障,加一堆进去,保费直接翻一倍,很多人买了一年就交不起,退保只能退现金价值,损失一大笔。先把基础保障做足,再加其他责任,量力而行。
说实话,重疾险真不是适合所有人的。如果你连社保都没买,手头紧得连半年生活费都拿不出来,那先攒钱交社保,重疾险真的不急。如果你已经攒够了足以应对风险的积蓄,就算三五年不工作也不愁钱花,那买不买全看你开心,不需要为了买而买。
它就是一个普通的风险转移工具,仅此而已。它帮你把“得了重疾拖垮一家”的风险,转给保险公司,你花点保费买个安心,就这么简单。
合规声明:本文内容仅供保险知识学习参考,不构成任何投保建议、核保结论或理赔承诺,不推荐任何具体保险产品,不评价任何保险公司好坏,所有相关内容均以保险合同条款和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|柚子