聊透医疗险:搞懂核心常识,避开常见误区
2026-09-17 22:14:39
很多人咨询保险,第一个问的就是医疗险。“我要不要买?”“买了是不是什么都能报?”说实话,大部分人对医疗险的认知,都停留在“住院能报”这四个字,漏了一堆核心细节。
先搞懂:医疗险到底是什么?
很多人刚接触保险,会把医疗险和重疾险搞混。这里先给结论。
医疗险是报销型保险,你先花钱看病,之后拿发票报销,实报实销,最多不会超过你实际花的钱。
而重疾险是给付型,确诊合同约定的疾病,直接给你一笔钱,这笔钱你想怎么花都行,不用给保险公司看发票。
说白了,医疗险管你治病花的钱,重疾险管你生病不能工作之后的生活费、房贷这些开销。两者完全不一样,不能互相替代。
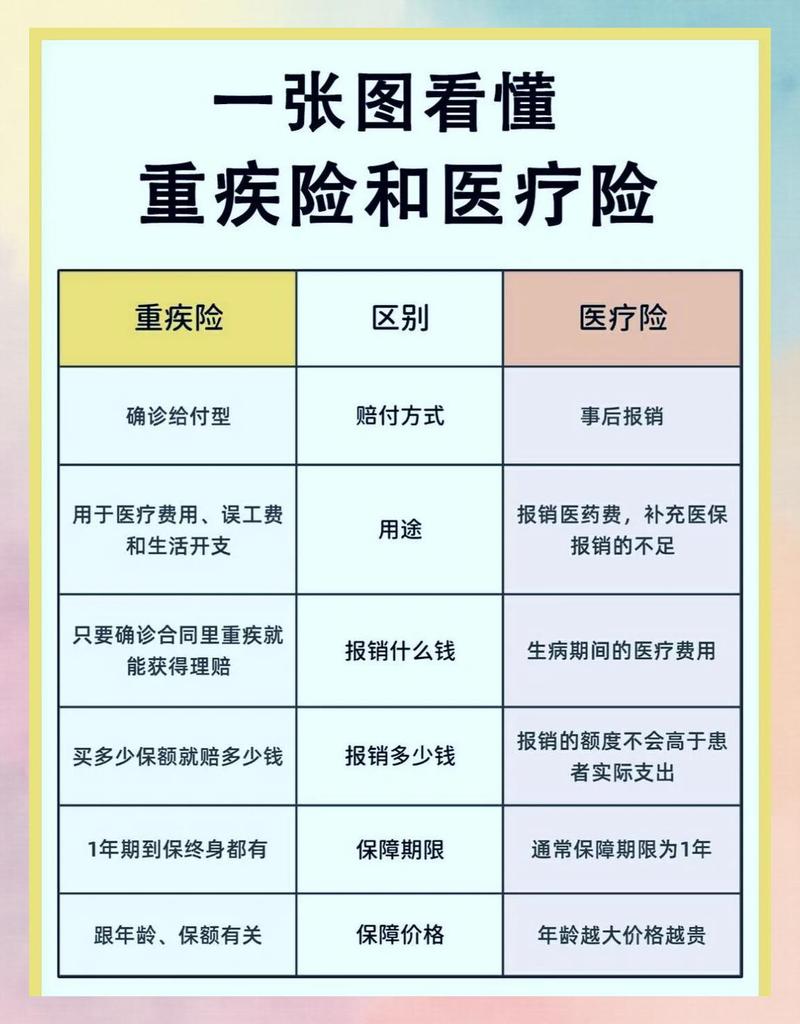 医疗险和重疾险保障类型对比示意图
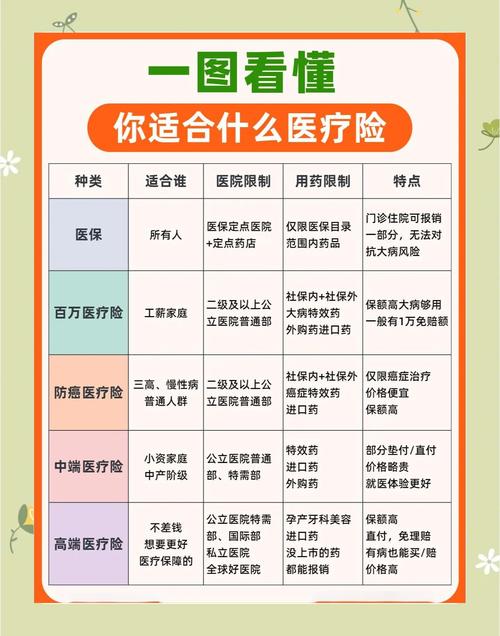
目前市面常见的医疗险,大致分几个类型,不用记太细,知道个大概就行:
1. 小额医疗险:一般免赔额很低,甚至0免赔,报销额度不高,大多用来报小额住院费用。
2. 百万医疗险:免赔额大多是1万,报销额度很高,覆盖大病的大额医疗支出,也是现在最常见的医疗险类型。
3. 中端医疗险:比百万医疗险多了门诊保障,报销范围也更广。
4. 高端医疗险:可以去私立医院、特需部,还能覆盖海外医疗,当然保费也更贵。
不过话说回来,不管叫什么名字,核心逻辑都是报销医疗费用,万变不离其宗。
核心概念:这几个词一定要看懂
买医疗险之前,搞懂这几个词,比啥都重要,不然真理赔的时候才发现不对,晚了。
1. 等待期
就是你买完保险之后,要过一段时间,保障才生效。这段时间里生病,保险公司不赔。
为什么要有等待期?主要是防有人已经生病了才买保险,骗报销。
具体等待期是多久,不同产品不一样,一切以你的保险合同为准。
2. 免赔额
说白了,就是需要你自己承担的钱。
举个例子,你的医疗险免赔额是1万,这次看病总共花了3万,医保报了1万,剩下2万,那保险公司只会报扣除1万免赔额之后的1万,剩下的1万免赔额你自己出。
别小看免赔额,这直接关系到你能报多少钱。
3. 续保
很多人都关心,我今年理赔过,或者身体变差了,明年还能不能买?
这就涉及到续保规则。如果你买的是带保证续保的,那保证续保期间内,保险公司不能因为你身体变化、理赔过拒绝你续保,也不能单独给你涨价。
要注意,保证续保是有期限的,比如6年、20年,到期之后能不能再买,要按当时的规则来,具体以合同约定为准。
4. 免责条款
就是合同里写清楚,哪些情况不赔。比如酒驾、无证驾驶,比如美容整形、孕前检查,比如既往症没如实告知的,大多都在免责里。
买的时候一定要翻到免责条款那一页看一遍。别偷懒。
 医疗险核心条款常见名词解释表
最常见的几个误解,一次性说清
 最常见的几个误解,一次性说清
我整理了大家问得最多的几个误区,一个个说:
误解一:有社保就不用买医疗险了
不对。社保是基础,但是社保有封顶线,超过的部分不报,而且很多进口药、自费药、高端治疗项目,社保都不报。
遇到大病,社保报销完,剩下的大额支出,才是医疗险真正发挥作用的地方。
误解二:可以先买了,等以后再告知健康情况
不对。买医疗险一定要做健康告知,保险公司问你什么,你就如实回答什么。故意隐瞒病史,后续理赔很大概率会被拒。
健康告知的核保结论,每个人情况不一样,以保险公司官方审核结果为准。
误解三:只要住院了,医疗险就一定能报
不对。是不是能报,要看几个条件:有没有过等待期?是不是在保障范围内?是不是不属于免责条款?有没有达到理赔条件?哪一个不符合,都可能报不了。
最后必须提醒的几点
 最后必须提醒的几点
1. 本文仅做医疗险基础知识科普,不推荐任何具体保险产品,不评价任何保险公司的好坏,不构成任何投保建议。
2. 所有关于保障范围、理赔条件、续保规则、健康要求的内容,都以你拿到的正式保险合同,以及保险公司的官方说明为准。
3. 核保结论、理赔结果都和个人具体情况有关,本文不做任何承诺和预测。
4. 买任何保险之前,都要自己把条款读明白,有疑问直接找保险公司官方客服咨询,别稀里糊涂签字。
作者|dananjin
排版|dananjin
审核|小北
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
聊透医疗险:搞懂核心常识,避开常见误区
文章链接:https://www.xinminbao.com/a/371.html