前两个月在楼下菜店碰到住隔壁单元的张姐,拉着我吐槽了快二十分钟。她说前几年图便宜买了医疗险,去年查出甲状腺结节住了院,报了小两万,本来觉得买对了,结果今年到期想续保,直接被保险公司拒了。后续每年的复查、调药都得自己掏钱,她悔得直拍大腿——当初买的时候只看了保额和价格,续保条件四个字,她连扫都没扫过。
没人提醒她啊。真的挺冤的。
说人话:续保条件到底是啥?
其实很好理解。你买的保险不是一买保终身,到期之后想要接着买,能不能买、有啥要求,写在合同里的规则就是续保条件。
说白了就是,万一你今年生了病、赔了钱,明年还能不能接着用这份保险?
很多人买保险只关心「第一年能不能买」「第一年多少钱」,完全忘了问「明年我还能买吗」,这真的是买保险最大的盲区之一。很多人踩坑,都是栽在这一步。
常见的续保条件,这几类区别很大
说实话,绝大多数人分不清不同续保条件的区别,今天我给你掰碎了说,都是大白话,听完就能懂。
第一类,就是保证续保型,细分下来两种,一种是保证续保固定年限,比如保证续保6年、20年,还有一种是保证续保终身。意思就是,在约定的保障期限里,不管你生了什么病、赔了多少钱,哪怕身体已经变差了,保险公司都不能拒绝你续保,也不会因为你个人的身体情况单独涨保费。所有规则都按第一年买的时候说好的来,这个是相对确定性最高的。
第二类,就是不保证续保的一年期产品,也就是交一年保一年,到期之后要重新审核才能续。你今年身体好,就能接着买;明年你查出来慢性病、出过险,保险公司可以直接拒保,不让你买了。
还有最多人搞混的一点,就是自动续保。很多产品写着「可自动续保」,不少销售就说这就是保证续保,这真的是天大的误区。自动续保只是说到期不用你手动操作,直接扣钱续,但不代表保险公司不会事后审核,更不保证你一定能续上,对吧?差两个字,完全不是一回事。
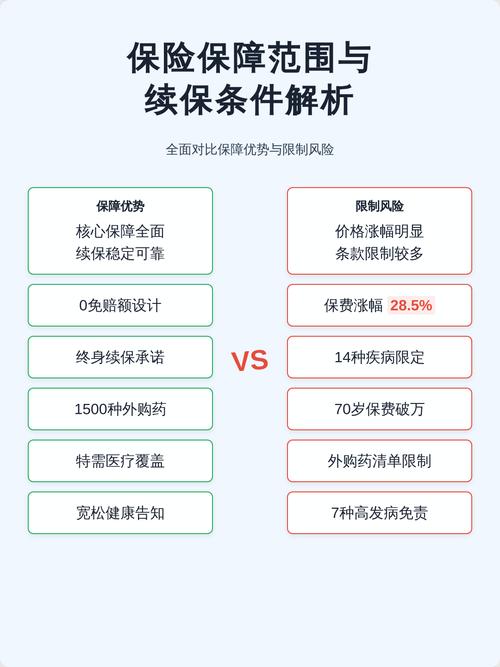
看续保条件要避开的几个常见误区
第一个误区,就是刚才说的,自动续保=保证续保,这绝对是错的。「保证」两个字,一定要白纸黑字写在合同里才作数,别听销售嘴说。
第二个误区,觉得只要是不保证续保的就不能买,长期保证续保的就一定适合所有人。其实也不是这么绝对。比如有些朋友身体条件太差,不符合长期产品的健康告知,买个一年期的过渡,总比没有任何保障强,只是你得提前知道它的限制,别等出事了才恍然大悟。
第三个误区,轻信任何口头承诺。什么「我们家产品从来不会拒保老客户」「放心吧肯定能一直续」,这些都没用,只要没写进合同里,都是不作数的。合同才是唯一的依据,这点千万要记住。
不过话说回来,也不用一提到不保证续保就谈虎色变。很多时候保险公司停售产品,也不是故意坑人,往往是整个产品的理赔率超出预期撑不住了,才会集体停售,只是咱们自己得提前知道这个风险,心里有数就行。
买保险,说白了就是买确定性,你得知道什么能赔,什么不能赔,什么情况能一直保,什么情况可能没法续,心里拎得清,才不会出事的时候慌了神。
温馨提示:本文内容仅做保险基础知识科普,不构成任何投保建议,不推荐任何具体保险产品。所有续保相关规则,最终均以您签订的保险合同、以及保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|见微