先给结论:定期寿险到底保什么
说白了,就是你花钱买一段期限的保障。约定保20年,就保20年;约定保到60岁,就保到60岁。 如果在约定的这段时间里,发生了身故或者全残,保险公司会给你指定的受益人,赔一笔合同约定好的钱。 就这么简单。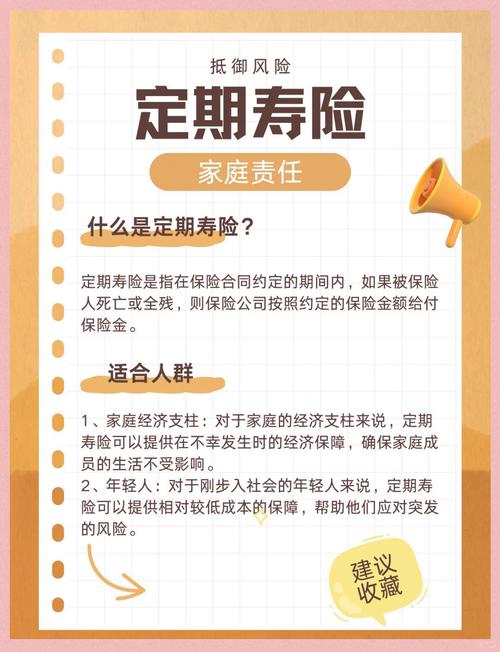
定期寿险的核心要点,一条一条理清楚
1. 保障范围先看清市面上绝大多数定期寿险,同时保身故和全残,少数产品只保身故,买的时候一定要看清楚条款。
哪些情况不赔?都写在合同的免责条款里,常见的比如故意犯罪、自伤、两年内自杀、酒驾毒驾这些,一般都在免责里。所有免责内容都以正式保险合同为准。 2. 保额没有标准答案,看你的家庭责任
不用纠结什么标准公式,你就数一数,你身上扛了多少责任:房贷还剩多少没还?有没有其他外债?孩子养大到毕业需要多少钱?父母未来养老需要多少钱?加起来差不多就是你需要的额度,根据自己的预算调整就行。 3. 保障期限,跟着你的责任走
大部分人保到退休就够了。60岁或者65岁退休,那时候房贷基本还完,孩子也已经成年自立,你的家庭责任差不多就完成了,不用再花多余的钱。当然你想保更长时间也完全可以,看个人需求。 4. 健康告知,一定要如实填
定期寿险的健康告知一般比重疾险宽松很多,但这不代表可以乱填。问到你的问题,都要如实回答,不要抱侥幸心理。最终的核保结论以保险公司的审核结果为准。
常见的几个误解,一次说清
社保对身故的补偿非常少,一般只有一点点丧葬费。单位团险一般只保你在职的时候,一旦离职就失效了,而且大部分团险的保额都不高,不够覆盖房贷车贷这些大额责任。再说,团险一般意外险多,只保意外身故,疾病身故不赔,和定期寿险的作用完全不一样。 我没孩子没房贷,不需要买定期寿险
说实话,如果你已经退休,没有欠债,也没有需要你供养的人,那确实没必要买。但如果你还有未还清的债务,或者还有依赖你生活的人,哪怕你没孩子,也可以考虑。有没有需要,全看你有没有要扛的责任,和有没有孩子没关系。 没出险就是保费白花了
这话我听过太多次。你买保险,买的本来就是一个保障啊。平平安安过了几十年,难道不是最好的结果吗?就像你买了车险一整年没出过险,你会说钱白花了吗?你买定期寿险的意义,就是哪怕最坏的情况发生,你的家人不会跟着遭殃,这辈子平平安安,才是赚了啊。 受益人写法定就行,不用指定
其实指定受益人比法定省很多麻烦。法定是按照继承法顺序分,如果你家里关系复杂,很容易出现纠纷。提前指定好受益人和分配比例,后续理赔会顺畅很多,当然你选法定也没问题,看你自己的情况。 最后,给大家做个合规提醒: 本文仅做保险知识科普,不推荐任何具体保险产品,不评价任何保险公司的优劣,不构成任何投保建议。所有关于产品的健康告知要求、免责条款、理赔条件、等待期规则,都以你所投保的保险合同,以及保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|见微