上个月去发小阿凯家吃饭,他刚当爸爸,茶几上堆着一堆育儿手册,收拾的时候掉出一张折得皱巴巴的纸,是他刚买的寿险保单。他挠挠头说,上次聊天听我提了一句,回去想了半个月,还是买了,“我现在上有老下有小,房贷还剩200多万,真要是我走了,这一家子怎么办?”
我当时没说话,其实挺感慨的。很多人一听到“寿险”两个字,立马摆手,说太晦气,不提不提。可真正扛起家庭责任的人,哪会在乎这句话吉不吉利啊。
寿险到底保什么?说白了就是帮你扛责任
说白了,寿险的规则真的特别简单,一点都不复杂。大部分寿险的赔付条件,就是身故或者全残,满足条件,保险公司就一次性给受益人一笔钱。
这笔钱怎么花,完全由受益人说了算。还房贷,给孩子交学费,给老人当赡养费,想怎么用就怎么用,没人管你。
很多人说,我活一辈子都没用到,那不就亏了?说实话,买寿险的人,本来就没想着要用到这笔钱啊。你买了一辈子车险没出过事故,你会说自己亏了吗?不,你只会开心自己平平安安。寿险不也是一样的道理吗?
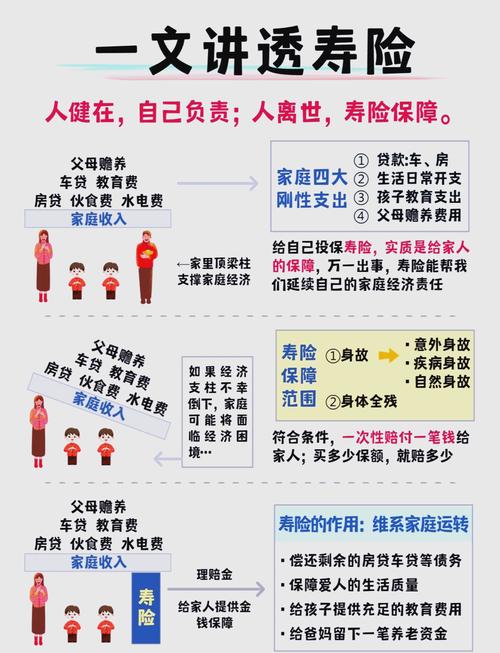
它就是一份兜底的承诺。你在的时候,你养这个家。万一你不在了,这笔钱替你继续养。就这么简单。
常见的几个寿险误区,不少人都踩过
我平时帮朋友整理问题,发现很多人对寿险的误解真的挺深的。挑几个最常见的说说。
第一个误区:只有家里赚钱的顶梁柱才需要买寿险。
真不是这样。去年有个姐姐找我聊天,说她老公主动给她买了寿险,她是全职太太,好几年没上班了,她觉得没必要。她老公说,你天天带俩孩子收拾家,你要是不在了,我请保姆一个月都要小一万,我哪还有精力赚钱?这笔钱我得提前留出来。
你看,家庭里每个人的价值,从来不是只有工资能衡量的。需不需要买,看的是你的离开会不会给家庭带来经济压力,不是看你每个月赚多少钱。
第二个误区:终身寿险一定比定期寿险好,买就要买保一辈子的。
不过话说回来,真不是这么回事。两者定位完全不一样。定期寿险就是保一段固定的时间,比如保20年,保到60岁,刚好覆盖你负债最高、孩子未成年、老人需要赡养的这段责任最重的日子。它保费便宜,几千块?不对,几百块就能买上百万的保额,普通工薪家庭完全没压力。
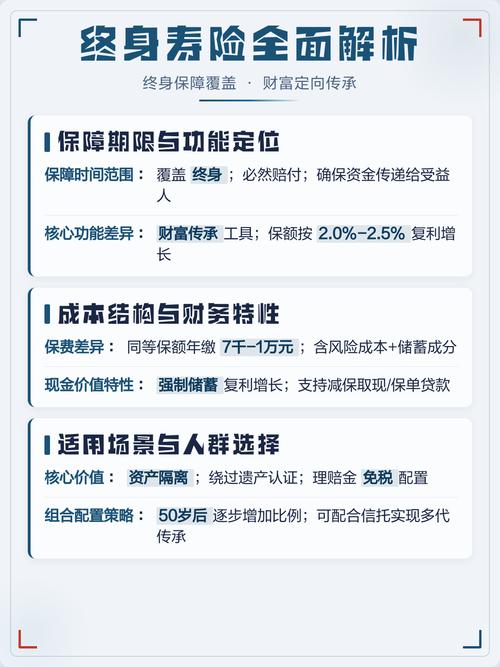
终身寿险是保一辈子的,只要买了,迟早会赔,所以保费贵很多,同样的保额,保费可能是定期寿险的好几倍,大多用来做资产传承,普通家庭真没必要硬撑着买。适合自己的才对。
第三个误区:我有重疾险有社保,不需要再买寿险了。
重疾险是得了合同约定的大病,给你钱治病、养病,弥补你不能工作的收入损失。万一直接走了,重疾险不一定会赔啊。社保更不用说了,只会给一点丧葬费,杯水车薪。两者完全不能替代寿险,根本不是一回事。
买寿险一定要注意这几件事,别踩坑
最后说几个大家一定要留心的点,都是很容易忽略的细节。
第一,健康告知一定要如实填写,别抱着侥幸心理隐瞒病史。问什么答什么,没问的不用瞎凑热闹。具体核保结果,一切以保险公司的官方说明为准,别听旁人瞎保证。
第二,免责条款一定要认真看。哪些情况不赔,合同里写得清清楚楚,比如故意犯罪、酒驾、吸毒这些,大多是不在保障范围内的,提前看清楚,总比事后出了问题才后悔强。
第三,保额不用盲目追求越高越好。你可以大概算一下,剩下的房贷加孩子养大需要的钱,加老人十几年的赡养费,加起来差不多就是你需要的额度。预算不够,适当降一点也没关系,有保障总比没有强,别让保费变成了日常的生活负担,那就本末倒置了。
第四,受益人一定要填明确,别空着。不少人买完保单,受益人那一栏忘了填,真到需要领钱的时候,钱会变成遗产,还要走一堆继承手续,麻烦得很。指定好受益人,省很多事。
其实我特别懂大家觉得晦气的心情,谁没事会讨论自己走了之后的事呢?可换个角度想想,我们这代普通人,这辈子不就是在为家人打拼吗?活着的时候拼尽全力给他们好生活,哪怕真的有那一天,也不想把一堆债和烂摊子留给他们啊。
寿险从来不是什么不吉利的东西,它是成年人给爱的人,留的最后一份底气。
温馨提示:本文仅为寿险基础知识科普,内容仅供学习交流,不构成任何投保建议、核保结论或理赔承诺,不推荐任何具体保险产品,所有保障内容、理赔规则、健康要求均以保险合同及保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|阿辰