其实不止张姐,我这大半年帮邻居们答疑,十个有八个问重疾险。要么是不知道要不要买,要么是不知道买了到底有用没用。
得了重疾,砸过来的不止医疗费
很多人第一反应是,我有社保,还有百万医疗险,还要重疾险干嘛?
给你说个真事。前两年楼上王叔得肺癌,手术加化疗前前后后花了快20万,社保报了11万,百万医疗险报了剩下的8万多,医疗费其实没花自己多少钱。但是呢?王叔原来开货拉拉,一天不开就一天没收入,术后在家休养,一养就是三年。儿子刚结婚要还房贷,老伴高血压天天吃药,这三年的生活费、房贷、营养费,从哪来?
那时候王叔刚好之前买过一份重疾险,确诊之后一次性赔了30万,刚好把房贷剩的尾款清了,剩下的钱当生活费和营养费,撑过了最没收入的那三年。
你看,这就是重疾险的作用啊。重疾险赔的钱,从来不是只给你付医疗费的,它补的是你得病之后的收入缺口,还有各种看不见的隐形成本。
比如你要去外地看病,差旅费住宿费谁出?比如得病之后要吃靶向药、要做康复训练,很多不在社保报销范围内的,谁出?比如你本来要还车贷房贷,孩子要交学费,你躺床上不能上班了,这些钱能不付吗?
这些钱,医疗险不管,医疗险只报你花出去的医疗费。重疾险不一样,只要符合合同约定,钱一次性打你卡上,你想怎么花就怎么花。
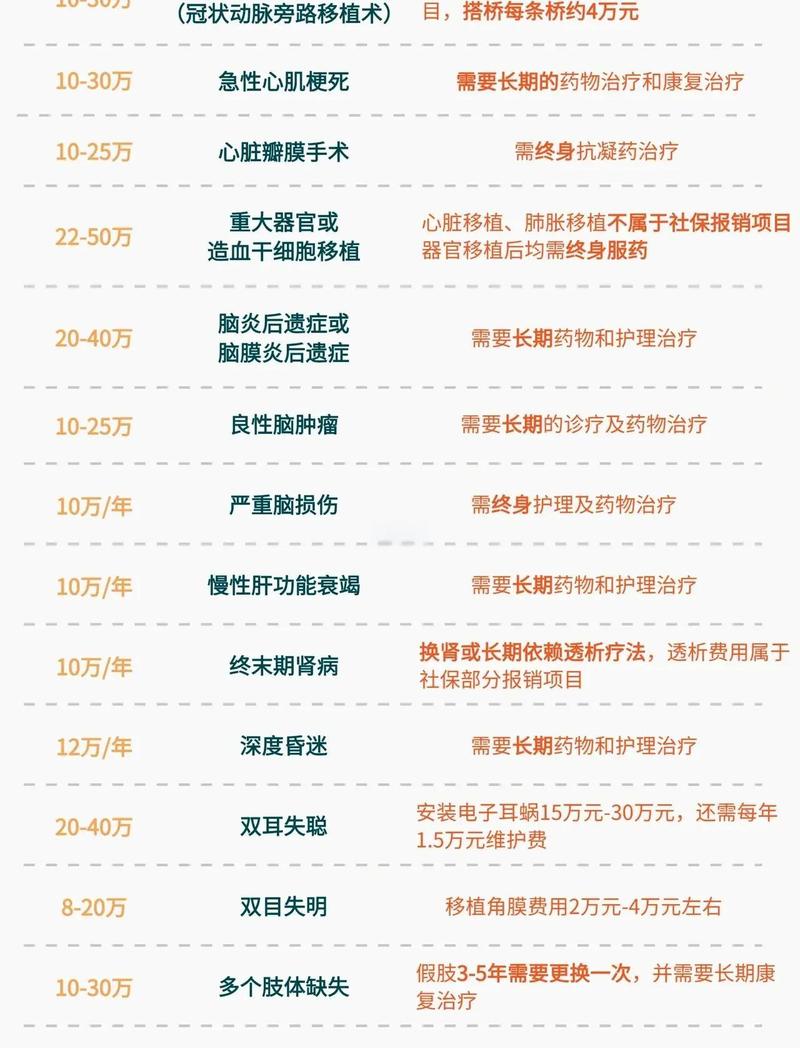
重疾险怎么赔?别被销售话术绕晕
说实话,很多销售说的”确诊即赔”,真的是半对半错。
不是所有重疾都是确诊就赔的。按照行业的统一规则,重疾分三种情况赔:第一种,确诊了就赔,比如恶性肿瘤也就是大家说的癌症,这个确实是确诊就赔。第二种,要达到约定的状态才赔,比如脑中风后遗症,要留了一定的后遗症,比如半边不能动,说话说不清楚,符合合同约定的状态才赔,不是只要得脑中风就赔。第三种,要做了约定的手术才赔,比如说冠状动脉搭桥术,得做了对应手术才赔,不是只放支架就赔。
所以你看,”确诊即赔”这句话,就是偷懒的说法,不能说全错,但也不全对,具体赔不赔,全看合同怎么写。
很多人还会问,重疾险保几十种上百种病,是不是越多越好?其实你不知道,行业里有统一规定,所有重疾险都必须包含那最高发的25种重疾,这25种加起来,占了所有重疾理赔的九成以上。剩下的那些,大多是发病率很低的罕见病,加进去更多是看着好看。
不过话说回来,也不是说病种多就不好,只是没必要为了多十几个罕见病,多花一倍的钱,对吧?
还有人分不清重疾险和医疗险,这里给大家理清楚:医疗险是报销型,你花了多少钱,报多少钱,实报实销。重疾险是给付型,符合条件就一次性给你保额,和你花了多少钱没关系。两种是互补的,不是谁替代谁的关系。
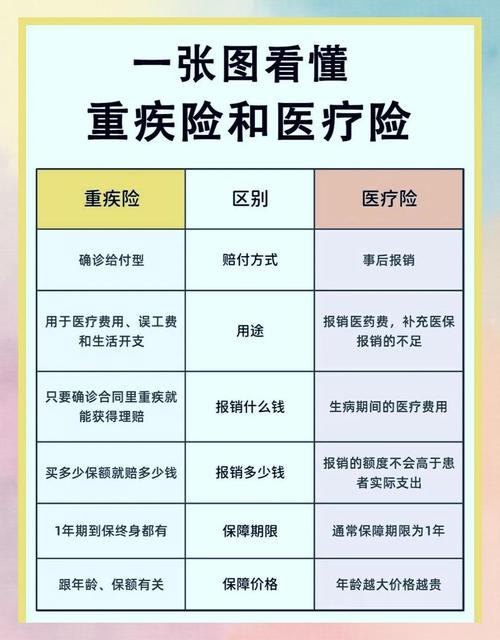
这些常见误区,记得多留心
我整理了几个大家问得最多的误区,都是实打实的经验,给大家提个醒。
第一个误区:我年轻身体好,不用买重疾险。
真不是这样。你翻翻新闻,现在二三十岁得癌症、查出各种结节的人少吗?越来越多。而且重疾险的保费,是和年龄挂钩的,年纪越小越便宜,你三十岁买,比四十岁买,每年便宜大几千,交二十年下来,差出去不少钱。更重要的是,你现在身体好,买的时候不用核保纠结,等你过几年体检出了甲状腺结节、乳腺结节,再想买,很可能被除外承保,甚至直接拒保,那时候想买都买不了了。
第二个误区:返还型重疾险比消费型好,没生病还能退钱,不亏。
说实话,大家想想就知道,保险公司不是做慈善的。你交的返还型保费,比同保额的消费型贵出不少,多交的那些钱,拿去做长期储蓄,几十年下来的收益,都已经覆盖了你最后能拿回来的本金,真的没必要把大笔资金压在里面。当然你要是就喜欢这种,觉得心里踏实,那也没问题,只是说你要知道这里面的区别,别被”没病退钱”的话术忽悠了就行。
第三个误区:重疾险都是骗人的,这也不赔那也不赔。
我见过拒赔的,大多都是两种情况:一种是买的时候没有如实做健康告知,之前就有明确病史没说,那肯定不赔。另一种是根本没看合同,自己得的情况本来就不在合同约定的赔付范围内,销售当初瞎承诺,那当然不赔。所有赔不赔的规则,都写在保险合同里,买之前一定要花时间看,重点看健康告知、免责条款,所有内容以合同和保险公司官方说明为准。
其实说来说去,重疾险不是什么必须买的东西,也不是什么洪水猛兽。如果你已经实现财务自由,就算躺家里三五年不上班,一家人的开销也不愁,那你确实不需要它。但如果你是家里的主要收入来源,上有老下有小,背着房贷车贷,一旦你倒下,整个家的经济就会断档,那它确实是一个给你托底的工具。
最后提醒:以上内容仅供保险知识学习参考,不构成任何投保建议、核保结论或理赔承诺。具体的投保规则、保障责任、免责内容、理赔要求等,均以对应保险合同以及保险公司官方说明为准。本文不推销、不推荐任何具体保险产品,也不评价任何保险公司的好坏。
作者|dananjin
排版|dananjin
审核|知知