先理清楚:医疗险到底保啥,和其他保险不一样在哪
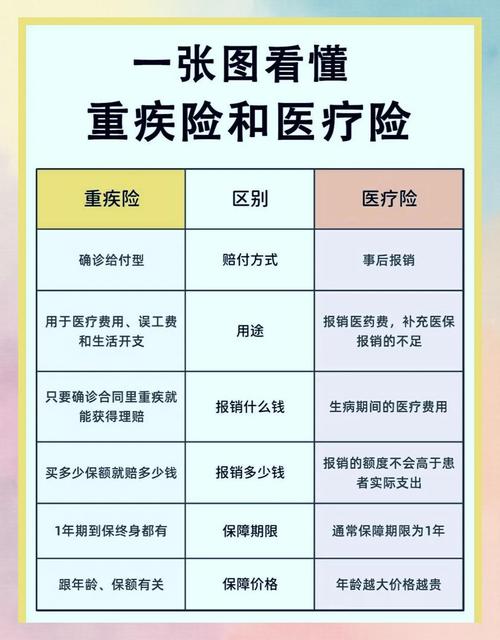
医疗险本质是报销型保险。你看病花了钱,拿相关票据去找保险公司,符合要求的部分给你报销,花多少报多少,不会给你超过实际花费的钱。
很多人把它和重疾险搞混,这里说开:重疾险是给付型,确诊合同约定的病,直接给你一笔钱,这笔钱你怎么花都行,当生活费当康复费都没问题。医疗险只报你看病掏出去的医疗费。一个补你收入缺口,一个报你看病账单,根本不是一回事。
核心条款必须抠的几个细节
不管你看什么医疗险,这几个词一定要先搞懂,不懂别瞎签字。
- 等待期:说白了就是保险公司怕你明知生病才来买保险,专门设的观察期。买完保险之后,等待期内生病,一般不赔,只会退你保费。不同产品等待期不一样,短的30天,长的90天,具体要以你自己的合同为准。
- 免赔额:很多人刚接触这个词会觉得是坑,其实不是。免赔额就是需要你自己承担的部分,超过免赔额的部分保险公司才给报。举个例子,免赔额1万,你住院花了1.5万,那保险公司只报超过1万的5千。免赔额的设计,其实是把小额医疗的风险留给你自己,帮你把整体保费降下来,毕竟我们买医疗险,主要防的是大额支出对吧。
- 续保规则:这是医疗险最核心的点。简单说,续保就是你今年买了,明年还能不能接着买。有些产品会写清楚保证续保多少年,这个期间内,不管你赔过钱、身体变差,都能接着买,不会单独给你涨价,也不会拒保。具体是什么规则,一定要看合同白纸黑字写的,口头说的不算。
几个常见的误解,戳破了帮你避坑
说实话我听过太多错得离谱的说法,挑几个常见的说。
- 有社保就不用买商业医疗险了。不对。社保是基础,有封顶线,很多进口药、靶向药、自费项目都不在报销范围内,真遇上大病,社保报完自己还要掏几十万,商业医疗险就是补这个缺口的。
- 医疗险什么病都能报。不对。任何医疗险都有免责条款,比如你买保险之前就得的病(也就是既往症),整容、美容、养生保健、不孕不育这些,绝大多数医疗险都不会报。具体免责内容,合同里写得清清楚楚,买之前一定要翻。
- 买医疗险不用如实告知,小毛病藏着不说就行,熬过去等待期就没事。这是大错特错。健康告知是买医疗险必须走的流程,瞒报漏报,后面理赔的时候保险公司查出来,直接拒赔,钱交了几十年最后拿不到,亏不亏?
- 我年轻身体好,不用买,等年纪大了再买就行。不对。年纪大了,身体多多少少都会有一些小毛病,很多时候已经不符合投保要求了,想买都买不了。
最后必须说的提醒
- 我这里只讲通用的医疗险科普知识,每一款产品的条款、规则都不一样,一切都要以你手里的保险合同和保险公司官方说明为准。
- 本文不推荐任何具体保险产品,也不评价任何保险公司的好坏,只是帮你建立基础认知。
- 健康告知如果有拿不准的地方,不要乱填,直接咨询保险公司官方核保人员,信息不足没法帮你判断。
- 理赔的时候记得保留好所有的病历、票据、检查报告,按保险公司要求提交材料就可以,有问题直接找官方客服咨询。
搞懂基础规则,再动手选,比闭着眼瞎买有用太多。对吧?
作者|dananjin
排版|dananjin
审核|安然