投保阶段必须搞懂的核心术语
1. 健康告知结论:保险公司在承保前,询问你的身体健康、既往病史情况,你需要如实回答。
原因:保险公司要评估承保风险,只有符合要求才能承保。
注意事项:问到的一定要如实说,没问到的可以不用说。
提示:具体健康告知的范围和要求,以保险合同和保险公司官方说明为准。 2. 等待期(观察期)
结论:保单生效后,约定的一段时间内,发生约定的保险事故,保险公司不承担责任,不会赔钱。这段时间就是等待期。
原因:设置等待期,是为了防止已经生病的人故意投保骗赔,降低整体风险,才能维持低保费。
常见情况:重疾险、医疗险一般有90-180天的等待期,意外险大多没有等待期。
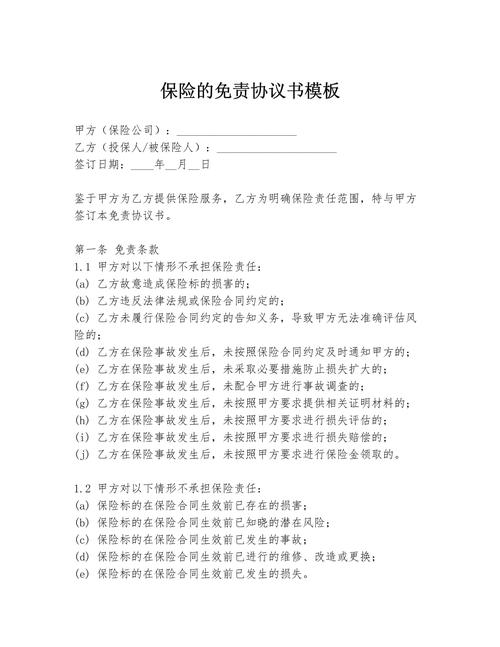
3. 免责条款
结论:合同里明确写出来,保险公司不承担赔偿责任的情况。
很多人看到一长串免责条款就头疼,其实写得越清楚,越不容易有理赔纠纷。藏着掖着没写的,才是真的坑。
常见的免责内容比如:故意犯罪、酒驾、投保两年内自杀、既往症(部分产品)等等。
理赔阶段绕不开的常用术语
1. 免赔额结论:需要你自己承担、保险公司不赔的那部分金额。
举个例子:百万医疗险一般有1万免赔额,你看病花了10万,社保报销了6万,剩下4万,扣除1万免赔额,保险公司赔3万。
原因:设置免赔额可以过滤掉大量小额理赔,降低整体成本,所以才能做到几百万保额只卖几百块一年。
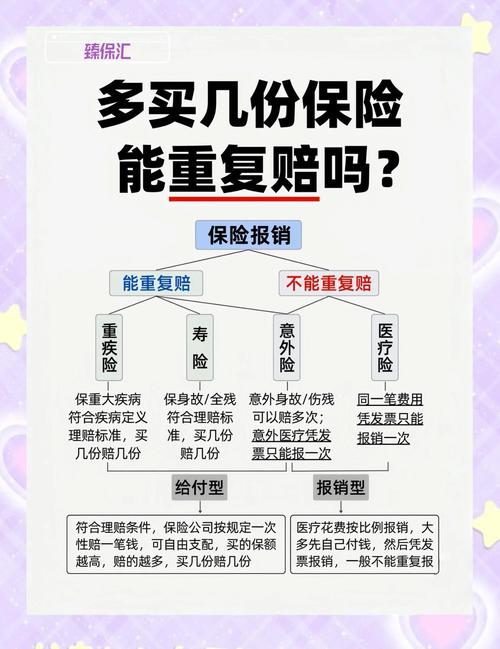
2. 给付型 vs 报销型
结论:两种完全不同的保险金赔付方式。
给付型:只要符合合同约定的理赔条件,保险公司直接给你一笔钱,金额是合同写好的固定数额,钱怎么花完全不管你。常见的比如重疾险、寿险、意外险的身故伤残责任,大多是给付型。
报销型:你先掏钱看病治疗,之后拿发票找保险公司报销,报销的总金额不会超过你实际花的钱,不可能让你“赚差价”。常见的比如医疗险、意外险的医疗责任,都是报销型。
常见误解:很多人觉得买了两份就亏了,其实给付型的钱和报销型的报销不冲突,前者给你的钱可以用来补偿收入损失、康复护理,后者报销医药费,刚好搭配。
结论:忘了交保费的时候,保险公司给你的缓冲时间,一般是60天。
宽限期内,保单依然有效,真的发生保险事故,保险公司还是会赔,只需要补上欠的保费就可以。超过60天没交,保单会进入中止状态,效力暂停。
提醒:中止不是终止,两年内你还可以申请复效,复效一般需要重新做健康告知,具体规则看合同。
大家最容易搞混的术语误区
错。现金价值就是你退保的时候,能从保险公司拿回来的钱。长期保险的现金价值,前期远低于你交的保费,交了很多年之后才会慢慢涨上去。所以刚买一两年就退保,大多会亏不少。
2. 保证续保 = 保一辈子?
不对。保证续保指的是,在约定的保证续保期间内,保险公司不会因为你身体健康变化、发生过理赔,就拒绝你续保,也不会单独给你涨保费。但保证续保是有期限的,比如6年保证续保、20年保证续保,到期之后能不能再续保,要看产品当时的规则,具体都写在合同里。
3. 受益人 = 法定继承人?
不对。受益人可以指定,也可以用法定。指定受益人就是你明确说钱给谁,理赔的时候手续简单,钱也直接给指定的人。法定就是按继承法的顺序分,手续相对麻烦,还可能有纠纷。如果可以,最好明确指定受益人。
合规提醒
- 本文仅做通用保险知识科普,不销售、不推荐任何保险产品,不评价任何保险公司或产品优劣。
- 不同保险产品的条款规则存在差异,所有内容仅供参考,具体规则以你所持有的正式保险合同,以及保险公司官方说明为准。
- 本文不构成任何投保建议、核保结论或理赔承诺,遇到具体问题请咨询保险公司官方渠道。
作者|dananjin
排版|dananjin
审核|小准