先理清楚:居民医保到底是什么
它是国家给城乡没有职工医保的人群做的普惠型医疗保险,本质是福利,不是商业生意。一年一交,交一年保一年,不存在终身续保的说法,但只要你每年按时交,就能一直保。
核心特点就三点:
- 参保几乎没门槛:不管你是七八十的老人,还是已经得了大病的人,都能参保,不会拒保,也不会额外加费。这是它跟商业医疗险最大的区别。
- 个人掏小头,财政补大头:现在多数地区一年个人缴费也就三百多块,剩下的七八百都是财政补贴,性价比真的没的说。
- 保的是基本需求:不会给你报全部花费,覆盖的是普通人看病最基础的开支,不至于一病回到解放前。
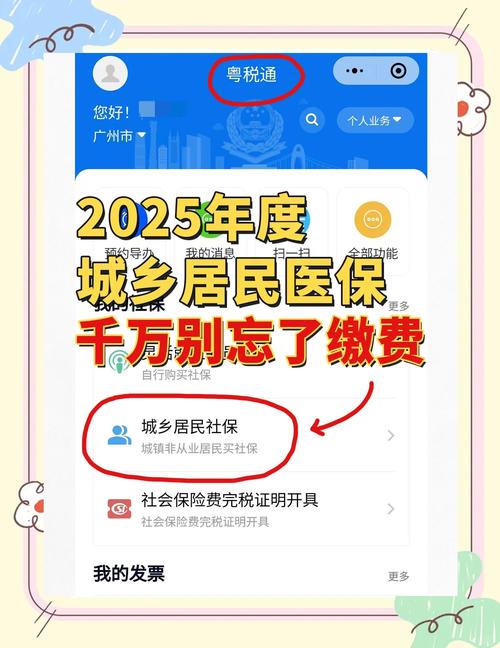
居民医保到底能报哪些钱?
很多人只知道它能报住院,其实不止。分三类说:
1. 住院报销,核心保障
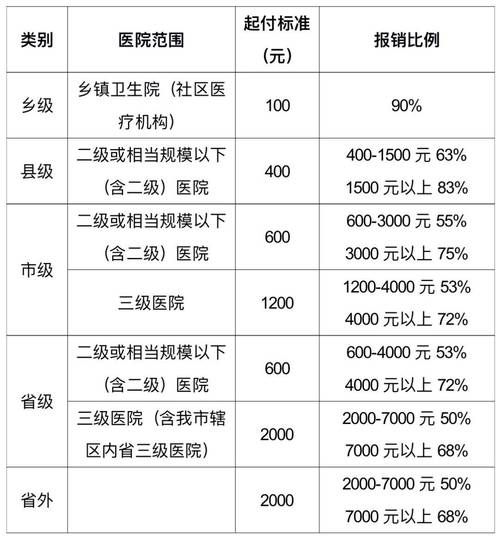
报销逻辑很简单:先扣免赔额(也就是大家说的起付线),剩下的符合医保目录的费用,按比例报,一年下来最高不超过封顶线。
起付线就是你得自己先掏的钱,社区医院一般两三百,三甲医院一般一千左右,级别越高的医院,起付线越高,报销比例越低。这不是坑,是为了引导小病去小医院,缓解大医院的资源压力,对吧?
封顶线就是一年最多能报的总额,现在多数地区都能到几十万,足够覆盖绝大多数普通家庭的大病需求了。
2. 门诊报销,很多人不知道
早几年居民医保只保住院,现在全国基本都普及门诊统筹了,平时感冒发烧去看门诊、拿药,也能报一点,虽然比例不高,一般也就50%左右,但聊胜于无。另外还有门诊慢特病保障,像高血压、糖尿病、癌症这种需要常年吃药治病的慢性病,申请通过之后,门诊拿药的报销比例能到70%以上,能省不少钱。
3. 生育也能报
没有职工医保的孕妇,居民医保可以报销分娩的住院费用,虽然没有职工医保的生育津贴,但报个几千块的生产费还是没问题的。
几个最常见的误解,得掰扯清楚
- 我年轻身体好,不用交。
说实话,意外和疾病谁都没法预判。去年我家楼下一个26岁的小伙子,突发急性阑尾炎住院,花了近一万,居民医保报了四千多,刚好抵了十几年交的保费?不对,当年交才三百多,等于赚了三千多。真要是碰到大毛病,那能帮你挡的可不是一点半点。 - 我交了职工医保,再交一份居民医保,能报两次。
不行。国家医保系统早就联网了,同一时间只能享受一份医保待遇,交两份也只能报一次,纯纯白扔钱。 - 断缴了,之前的缴费年限就作废了。
不存在的。居民医保本身就是交一年保一年,没有累计年限的要求,断缴就是当年没保障,明年想交再交就行,没有任何影响。 - 只要住院,所有费用都能报。
当然不是。美容整形、减肥增肥、保健理疗、还有医保目录外的自费药自费项目,都是不报的。这个规则任何医保都一样,不是居民医保特殊。
最后说几个容易踩坑的细节
- 一定要注意集中缴费时间,一般每年的9-12月交下一年的保费,错过之后再补缴,大多要等1-3个月才能享受待遇,这期间生病就只能自己掏钱。
- 去外地看病,一定要提前做异地就医备案,不然报销比例会降很多,甚至直接不给报。现在很多地方在支付宝、微信的医保小程序就能办,五分钟搞定,别嫌麻烦。
- 不同地区的居民医保规则差很多,不管是缴费标准还是报销比例,我讲的都是通用情况,具体你的参保地是什么规则,一定要以当地医保局的官方通知为准。
合规提醒
本文仅做居民医保知识科普,不销售、不推荐任何商业保险产品,所有具体待遇、理赔规则都以你参保地医保部门的官方规定为准,本文不做任何承诺性表述,不构成任何投保建议。
作者|dananjin
排版|dananjin
审核|安然