上周六在小区楼下遛弯,碰到楼下刚退休的张姐拉着我吐槽。说前阵子想给自己补一份重疾险,对着手机选保障选到半夜,别的都弄明白了,就卡在保障期限这块——一会有人说一定要保终身,不然就是白买,一会又有人说保到70岁性价比最高,年轻人没必要买终身。越看越乱,愣是纠结了一个礼拜没敢下单。
到底什么是保障期限?说人话就是给你兜底的时间
说白了啊,保障期限就是保险合同答应给你提供保障的时间范围。在这个时间段里,符合合同约定的理赔条件,保险公司就得按合同赔。过了这个时间,合同就终止了,不再管你了。
举个最简单的例子,你买的一年期意外险,今年买的,就是从生效日到明年对应生效日,刚好一整年,这就是它的保障期限。要是你买的是保到70岁的重疾,那就是从生效那天一直到你70岁生日对应那天,到期之后合同就结束了。保终身的话,那就是一辈子,只要合同一直有效,哪怕你活到一百岁,出事都能按合同赔。
 保险保障期限时间线示意图
不同险种,保障期限的选择逻辑完全不一样
很多人看攻略的时候,会把所有险种的保障期限放一块说,这本身就不对。不同险种管的风险不一样,保障期限的逻辑自然天差地别。
比如意外险,绝大多数人买一年期的就够,反正价格便宜,每年换也没什么成本,当然也有长期意外险,看你自己需求就好。医疗险呢,大多也是一年期,现在也有不少带保证续保的产品,最长能保证续保二十年,这里要提一句,保证续保期也是一种保障期限的约定,具体规则都要以合同为准。
说到最容易让人纠结的,还是重疾险和寿险这一类,会给你保定期、保终身好几个选项的险种。说实话,这事真没网上说的那么玄乎。预算有限,想先把二三十岁到退休这一段责任最重的高风险期覆盖住,选保定期完全没问题。我之前就碰到过一个刚工作三年的小伙子,当时预算不多,先买了保到60岁的重疾,保额买足,工作第五年查出来白血病,刚好在保障期里,顺利拿到了理赔,你说这没用吗?不对吧。预算足够,想一辈子锁定保障,不用老了之后再担心买不了,选终身也没问题。完全看你自己口袋里的钱和你怕不怕麻烦。
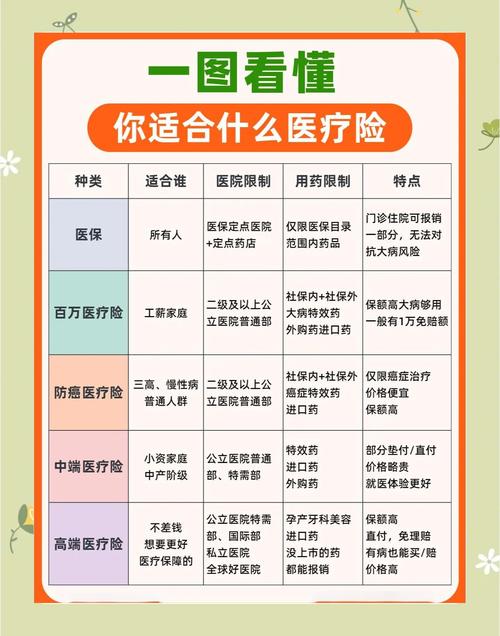 常见险种保障期限类型对比表
关于保障期限,最容易踩的几个隐形坑
 关于保障期限,最容易踩的几个隐形坑
捋完基础逻辑,再给你提几个很多人都搞错的地方,别踩。
第一个坑:以为一年期产品年年能续,就能一直保到老。很多人觉得,我每年都买一年期的重疾,比买终身的便宜,一样能保一辈子。这话错在哪?一年期产品,只要保险公司停售了,你就买不了了。等你四五十岁了,身上多少有点小毛病,比如结节、高血压,再想买新的长期保险,大概率会被加费或者除外,甚至直接买不了。到那个时候,你之前省的那点钱,换回来一个没保障的老年期,亏不亏?对于需要覆盖几十年的大额风险,提前锁定一个长期保障,还是很有必要的。
第二个坑:把缴费期限当成保障期限,很多人到退保都没搞懂。我真的碰到不止一个人问我:”我这个重疾交20年,是不是20年之后就没保障了?”当然不是啊!缴费期是你给保险公司交钱的时间,不是保障时间啊!比如你买了一份保障终身的重疾,分30年交钱,哪怕你交完30年,人还活着,保障照样有效,不用再交钱了,一直管你一辈子。这个误区真的太常见了,好多人稀里糊涂买错,想想都可惜。
第三个坑:为了拉长保障期限,硬买超出预算的产品,最后断交退保。身边真有这样的朋友,刚工作月入五千,咬咬牙买了一万多一年的终身重疾,每个月扣完保费房租,剩下的钱连吃饭都紧巴巴,撑了两年实在交不起了,退保只能退现金价值,亏了好几千,最后还没了保障。何必呢?保障不是一步到位的事,你年轻的时候预算有限,可以先买够保额保定期,以后收入涨了,再加保就好了,没必要一开始就硬撑着买最长的期限。
不过话说回来,不管你选什么期限,都要先把保额做足,再谈期限长短,毕竟真出事的时候,保额够才有用,期限再长保额不够也顶不上用。
所有涉及续保、条款、理赔规则的内容,都要以对应保险合同和保险公司官方说明为准。
本文内容仅供保险知识学习参考,不构成任何投保建议、核保结论或理赔承诺,具体条款、规则均以对应保险合同及保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|安然