个人养老金和社保养老金,不是一回事
我们常说的社保里的养老金,是国家强制缴纳的第一支柱,保基本生活。个人养老金,是国家推出的养老第三支柱,完全自愿参加,给想要多存点养老钱的人,额外的政策福利。
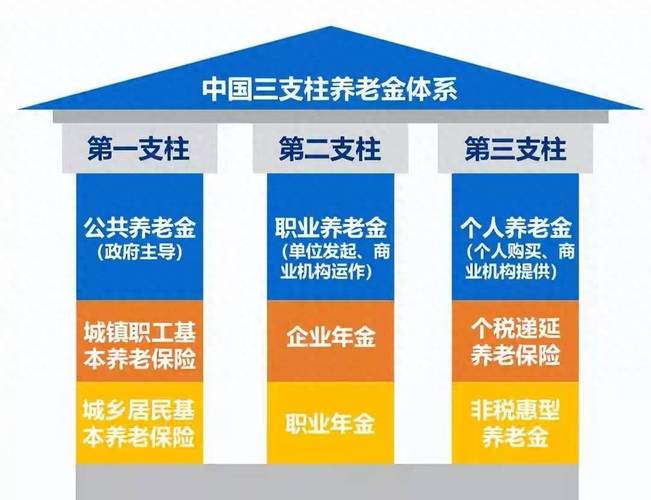
核心特点给你列出来:
- 缴费完全自愿,全由个人出资,没有单位给你分担,想存就存,不想存就不存,没人逼你。
- 每年缴费上限是12000元,不能多交,这个规则目前是这样,未来会不会调整看政策。
- 可以享受个税税前扣除优惠,这是国家给的最大红利,具体省多少,看你自己的个税税率。
- 账户里的钱可以买多种产品,包括公募基金、储蓄存款、还有商业养老保险,今天我们主要说保险相关的部分。
个人养老金里的保险,有什么特殊规则
说白了,放在个人养老金账户里的保险,本质还是商业保险,只是因为它在个人养老金账户里,所以要遵守个人养老金的统一规则。
给你理清楚核心规则:
- 缴费要占用个人养老金年度额度
你买这类保险交的保费,会计入你当年12000元的缴费限额里,不会额外给你额度,如果你今年已经在个人养老金里买了其他产品,额度用完了,就没法再买了。
- 领取条件和个人养老金要求一致
一般情况下,你要达到法定退休年龄,办理了个人养老金领取手续之后,才能领这笔钱。部分产品会约定,万一参保人身故、完全丧失劳动能力,也可以领取,具体看合同。
和普通商业养老年金比,它多了个税优惠,但流动性更差——普通商业养老年金有的允许你按规则退保取钱,个人养老金里的保险,因为账户本身的领取限制,没到退休年龄基本拿不出来。
最容易踩的几个误区,一定要理清
- 所有人买都划算
说实话,真不是。如果你连个税起征点都没到,本来就不用交个税,买这个一分钱税都省不到,对你来说,没有额外的政策红利。就算你要交税,税率越低,省的钱越少,不要听别人说划算就跟着买。
- 个人养老金里的保险都是无风险的
不对。个人养老金只是一个账户,不是给里面的产品兜底。里面的保险产品,有不同类型,有的是保障预定利率的,也有是非保本浮动收益的,具体什么样,完全看你买的产品条款,不要一概而论。
- 买了之后后悔也能随时取出来
真不行。个人养老金的制度设计就是为了养老,钱一旦放进去,没到规定的领取条件,根本取不出来。流动性非常差,你要是短期内要用的钱,绝对不要放进去。对吧,你总不能三十岁存进去,想四十岁买房取出来,拿不出来,急死也没用。
不过话说回来,如果你本来就是存养老钱,几十年不用,那这个锁定期反而帮你管住手,不会乱花,也算有利有弊。
合规提醒
- 本文仅做保险科普知识整理,不推荐、不销售任何具体保险产品,也不代理任何业务。
- 所有个人养老金保险产品的缴费规则、收益情况、领取条件、免责条款,都要以保险公司官方说明和正式保险合同为准,本文内容仅供参考,不替代合同约定。
- 本文不构成任何投保建议、投资建议,要不要参加个人养老金,要不要配置相关保险,要结合你自身的收入情况、养老规划、流动性需求自行判断。
作者|dananjin
排版|dananjin
审核|见微