惠民保到底是什么?不是天上掉的馅饼
很多人一听名字带“惠民”两个字,就觉得是免费的福利,或者是政府发的保险,全给你包了。其实不对。惠民保的本质,是普惠型商业补充医疗保险,大多是由各地政府指导,商业保险公司承保,只面向当地已经参加了职工医保或者居民医保的人群。
它最大的特点就是门槛低。不限年龄,不管你是刚出生的小孩还是八十多的老人,都能买。不限职业,不管你是干高危职业还是退休在家,都能买。大多数产品的健康要求非常宽松,很多甚至不问你之前得过什么病就能买。价格也便宜,一般一年就几十块,最多一百多。
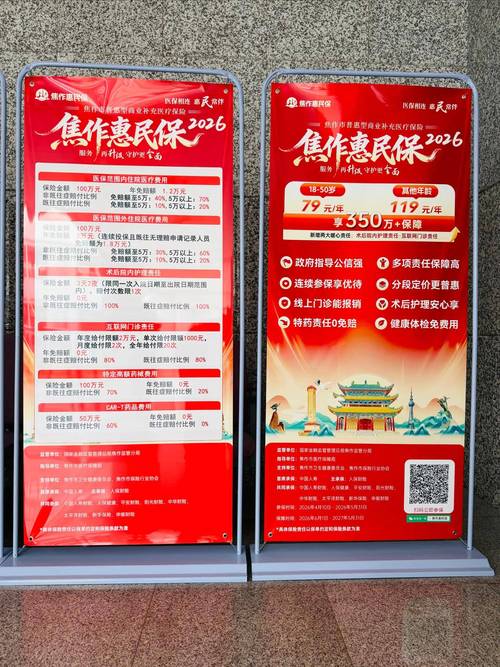
说白了,它的定位就是托底。给那些因为年龄大、身体不好,买不了普通商业医疗险的人,一个补充保障的选择。它不是医保的替代品,得先有医保才能买。也不是万能的,几十块钱想覆盖所有医疗开支,那不现实。
几个常见误区,给大家掰扯清楚
第一个误区:我有医保了,用不着买惠民保。医保是基础福利,但是医保报销有起付线、封顶线,医保范围外的进口药、自费耗材、很多新型治疗手段,报销比例都不高,甚至根本不报。真要是得个大病,几十万花出去,医保报完自己还要掏不少,惠民保就是补这部分缺口的。
第二个误区:我已经买了百万医疗险了,还要惠民保干嘛?说实话,百万医疗险的保障范围,整体来说比大多数惠民保更宽,报销门槛也更低。但如果你已经因为身体原因买不了百万医疗险,或者年龄太大买不了划算的百万医疗险,惠民保就是很好的托底。就算你已经有了百万医疗险,也可以根据自己的情况考虑,不存在谁一定要替换谁的说法,定位不一样。
第三个误区:我之前就得过大病,买了也白买不会赔。这个真不一定,不同产品规则不一样。有些惠民保允许带既往症投保,只是既往症导致的费用不赔,新得的病还是可以赔的。有些产品对既往症也可以按比例赔。具体是什么规则,一定要看产品的官方说明和合同条款,别听别人口头说。
第四个误区:惠民保全是坑,几十块肯定没用。哪有这么极端啊。它本来就不是给小毛病准备的。举个例子,我之前听朋友说,他爸得肺癌,靶向药一年自费十几万,买的惠民保去掉免赔额之后报了快七万,这对一个普通家庭来说,已经是很大的帮助了。要是你只是得个感冒肺炎住个院,花个万八千,没超过免赔额,那确实报不了,你不能说它没用对吧。
买之前别忘了核对这几件事
说实话,买惠民保本身不复杂,几分钟就能投完,但花三五分钟核对下面这几件事,能少很多麻烦。
第一,先确认你符合投保要求。绝大多数惠民保,只有参加了当地的基本医保才能买,没交医保的话买不了,别白忙活。
第二,一定要看既往症约定。这是最容易出纠纷的地方。到底哪些情况不赔,能不能赔,写的明明白白,别嫌麻烦不看。
第三,看清楚保障范围。有的惠民保只保医保范围内的住院费用,有的连医保范围外的住院费用、特药都保,差不少呢。
第四,别重复买。同一个统筹地区的惠民保,买一份就够了,医疗费用是不能重复报销的,买多了就是浪费钱。
不过话说回来,惠民保就是一个兜底的保障,它不是神,也不是坑,适合不适合你,得看你的实际情况。年龄大、身体不好,买不了普通商业医疗险,那它就是个很不错的选择。身体好能买百万医疗险,也不用非要盯着惠民保,适合自己的才对。
合规声明:本文内容仅供保险知识学习参考,不构成任何投保建议、核保结论或理赔承诺,不推荐任何具体保险产品,所有规则、理赔条件均以对应保险产品官方说明和保险合同原文为准。
作者|dananjin
排版|dananjin
审核|阿辰