买保险绕不开的健康告知,90%的人一开始都搞错了
2026-09-14 07:28:40
很多人买保险,翻到健康告知那一页,头都大了。一堆问题,什么结节、囊肿、血压血糖,问得清清楚楚。要么嫌麻烦随便勾“全正常”,要么太紧张一点小毛病都往里填,白白耽误投保。
健康告知到底是什么,为什么非要走这一步?
简单说,就是投保的时候,保险公司问你健康情况,你要如实说。说白了,保险公司要知道自己接了多大的风险。
很多人吐槽,说保险公司就是不想理赔,故意挖坑。说实话,还真不是单纯坑你。保险本身就是一群健康人凑钱帮少数出事的人,如果明明已经得了大病还偷偷投保,最后让所有健康人买单,对其他人公平吗?不公平。
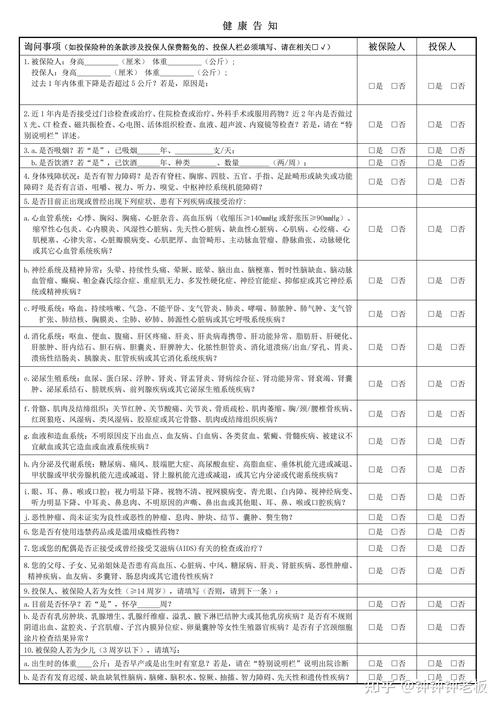 人身保险投保健康告知填写页示意图
健康告知本质是风险筛选,不是故意刁难人。它保护的不只是保险公司的利益,也保护所有正常投保的投保人的利益。
健康告知的核心规则,记这一句就够用
 健康告知的核心规则,记这一句就够用
国内绝大多数商业保险的健康告知,遵循的都是「询问告知」原则,核心就是:有问必答,不问不答。
说开了很简单:
1. 问到的问题,只要和你的情况对得上,一定要如实回答。别隐瞒,别侥幸。
2. 问卷没问到的问题,不管你身上有什么小毛病,都不用主动说。
举个例子,问卷只问你「最近5年有没有住过院」,你10年前切过脂肪瘤,早就痊愈了,那完全不用提。问卷只问了有没有甲状腺结节,没问你有没有过敏性鼻炎,那鼻炎也不用说。
不过话说回来,很多人搞错这一点,过度告知,本来能正常投保,结果自己把八百年前的小毛病都列出来,被加费甚至拒保,真的太冤了。
常见的健康告知误区,每一个都要避开
 常见的健康告知误区,每一个都要避开
整理几个大家最常踩的坑,一条一条对着看:
误区一:所有小毛病都要主动说,不然不放心
按照询问告知的规则,没问到的根本不用讲。比如你小时候得过肺炎,住过院,到现在二三十年了,健康告知只问最近5年的住院史,那完全不用说,不用给自己加戏。
误区二:体检有异常,医生说不用治,就不用告诉保险公司
不对。只要你的异常白纸黑字写在体检报告里,有官方记录,健康告知问到了,就一定要说。医生说不用治,是说对你个人身体影响不大,但保险公司评估风险有自己的标准,不能混为一谈。
误区三:只是检查出异常,没确诊病,不用说
不对。只要检查结果明确写了异常,健康告知问到了,就要说。比如你体检查出肺结节,还没做穿刺确诊,但是结节本身就是异常,问到了就得说。
误区四:我忘记以前得什么病了,没说不算隐瞒
如果真的是十几年前的小毛病,年代太久完全记不清了,一般也不会有太大纠纷。但如果是几年前做过手术、住过院这种比较明确的健康事件,明明记得还故意不说,那就是刻意隐瞒,理赔的时候大概率会出问题。
实在拿不准,该怎么做?
 实在拿不准,该怎么做?
第一步,先把自己近5-10年的就医记录、体检报告整理出来。医保卡外借过的,也要梳理清楚对应的就诊记录,健康告知问到了如实说明就行。
第二步,如果还有模糊不确定的地方,直接找要投保的保险公司官方客服咨询,按照他们的要求来,别自己瞎猜,也别听非官方的野路子经验。
合规提醒
 合规提醒
- 不同保险产品的健康告知要求不同,所有内容都要以你投保的具体保险合同和保险公司官方说明为准。
- 本文仅做基础科普,不构成任何投保建议,不预测核保结论,也不承诺任何理赔结果。
- 如果有具体的疑问,请优先咨询保险公司官方渠道获得准确答复。
作者|dananjin
排版|dananjin
审核|柚子
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
买保险绕不开的健康告知,90%的人一开始都搞错了
文章链接:https://www.xinminbao.com/a/152.html