普通人投保流程全梳理:没你想的复杂,也别漏了关键步
2026-09-14 07:05:57
前几天楼下跳广场舞的李姐拉着我吐槽,说自己前阵子刷手机看到医疗险,想着给自己添个保障,对着屏幕一顿操作,十分钟就填完交了钱。转天跟老姐妹聊起来,才突然想起去年体检查出肺小结节,当时健康告知那栏忘了填。这半个月天天睡不着,就怕以后出事赔不了,问我能不能退了重投。
其实不止李姐,很多人第一次投保,要么太紧张,每一步都来回纠结半个月,要么太随意,流程走一半就瞎填,最后埋了雷。
动手投保前,先花10分钟理清楚这些
很多人打开投保链接就直接点”立即投保”,这不对。
说实话,投保的第一步,根本不是填信息。是先整理好自己的材料。
把近几年的体检报告、住院记录、用药清单都找出来翻一遍,不用逐字看,只要记清楚哪里有异常,哪年住过院,做过什么手术就行。
要是这些材料都存在手机里,那就提前存到好找的地方,别填到健康告知的时候翻半天找不到,凭记忆瞎填,记错了就是麻烦。
还要想清楚,你这次投的是什么险,要投的保额是多少,缴费方式选年交还是月交,这些提前想明白,别填到一半卡壳,改来改去还容易改错。
对了,也别忘了提前确认受益人的信息,要是想留给家人,提前把身份证信息理清楚,省得填的时候手忙脚乱找半天。
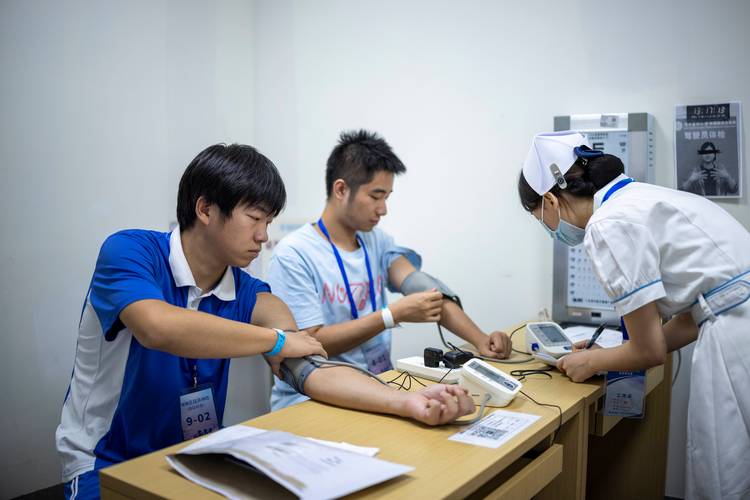 整理投保前体检记录桌面场景
流程里最核心的一步:读懂健康告知
填完基本信息,下一步就是健康告知。这步真的是一半人踩坑。
要么就是过度告知,十年前摔破胳膊缝了两针都要写上,本来能正常投的,白白被核保要求加费甚至除外责任。要么就是刻意隐瞒,明明知道自己有结节有高血压,想着熬过两年就没事,故意不填,最后理赔的时候被保险公司查出来,拒赔不说,保费都可能不退。
这里说个最简单的原则:问什么答什么,没问到的不用主动说。就按问卷上的问题一条条对,符合问题描述的就说,不符合就直接选否,不用自己加戏。
举个例子,问卷问”近2年内是否因疾病住院或手术”,你5年前切过阑尾,那这个问题你就可以选否,不用主动说五年前的旧疾。
要是你拿不准自己的情况要不要告知,可以走保险公司的预核保流程,预核保的结论不会计入你的投保记录,就算结果不好也不影响你投其他产品。
当然,所有规则都要以保险公司的问卷要求和官方说明为准,我这只是科普通用做法。
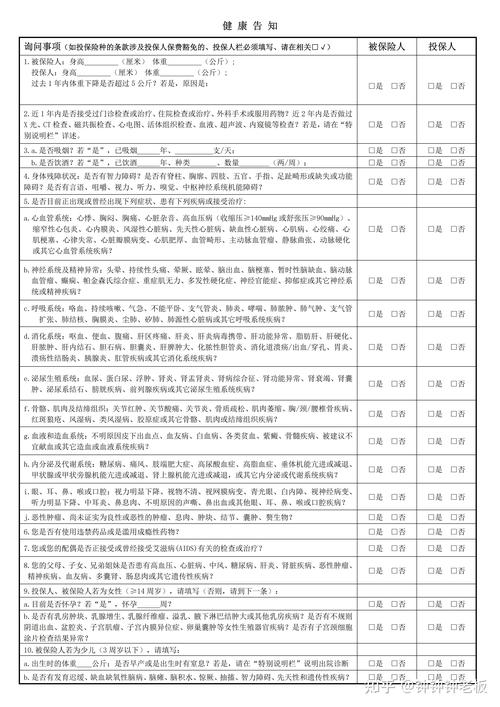 线上投保健康告知问卷页面
交完保费出了保单,这步千万别省
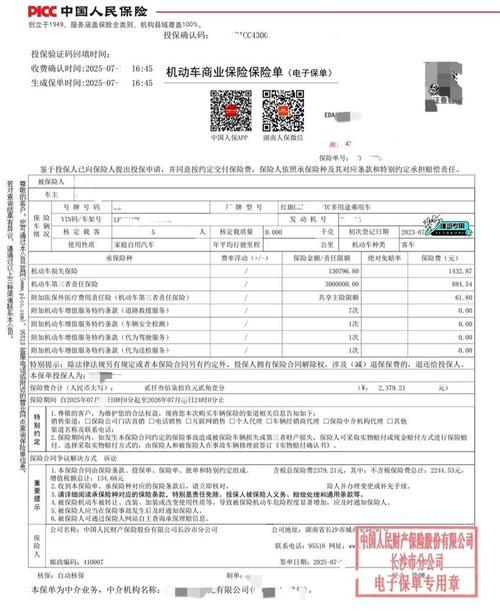 交完保费出了保单,这步千万别省
很多人填完信息,付了钱,收到承保通知就完事了,把保单往角落一扔再也不管了。
真的别这样。拿到保单第一件事,就是核对信息。
看看姓名、身份证号、受益人的信息对不对,投保险种、保额、缴费期和你选的是不是一致。然后翻一下免责条款,看看哪些情况是不赔的,心里有数就行。再记一下等待期是多久,等待期内出问题一般是不赔的,这个也要知道。
对了,还有犹豫期。大部分长期险都有10-20天的犹豫期,具体天数看合同。要是你拿到保单,越看越觉得不对,不想买了,犹豫期内退保是可以全额拿回保费的,过了犹豫期再退,就只能退现金价值,会亏不少。
所以拿到保单这几天,抽个十几分钟过一遍,真的不亏。
不少人觉得电子保单没用,其实只要是保险公司正规出的电子保单,和纸质保单有一样的法律效力,实在不放心可以下载存在自己的网盘里,也可以打印出来存好,方便以后家人找得到。
不过话说回来,不管你是在线上找平台投,还是在线下找代理人投,核心流程都是一样的,都要过健康告知,都要核对保单,别觉得线下有代理人就万事大吉,代理人也有记混说错的时候,最后合同是以白纸黑字写的为准的。
也不用把投保流程想成洪水猛兽,一步一步走,该确认的确认清楚,整个过程顺利的话,半个小时就能搞定,没必要提前焦虑大半个月。
最后提醒:本文内容仅供保险知识学习参考,不构成任何投保建议、核保结论或者理赔承诺,所有投保相关规则、健康要求、保单条款都以保险公司官方说明和正式保险合同为准,本文不推销任何具体保险产品,也不评价任何保险公司和产品。
作者|dananjin
排版|dananjin
审核|小北
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
普通人投保流程全梳理:没你想的复杂,也别漏了关键步
文章链接:https://www.xinminbao.com/a/151.html