上周在小区门口取快递,被住三号楼的张姐拉住吐槽。说前两年被上门推销保险的小姑娘说动,稀里糊涂买了两份交20年的保险,现在每年交将近三万,家里孩子补课费都紧巴巴,翻出保单看了半天,也没弄明白到底保啥。
我没给她看产品,先给她甩了一张我自己整理的保险需求分析表,让她坐奶茶店慢慢填。不到半小时填完,她自己拍桌子——哦,原来我从一开始就买错了啊。
很多人买保险,跳过的最重要一步就是填需求分析表
说实话,我见过八成买错保险的人,都是跳过这一步的。上来就问,有没有好产品?哪个划算?
这就像你去医院,不告诉医生你哪疼、疼了多久、有没有过敏史,直接跟医生说你给我开点最好的药。
能开对才怪。
很多人对需求分析表有误解,觉得这就是代理人用来套你信息、好给你推贵产品的工具。其实不对。真正有用的需求分析表,是帮你自己梳理清楚:你到底要什么?你能承受什么?哪些风险是你真的要转移的?
不是给别人看的,是给你自己理思路的。
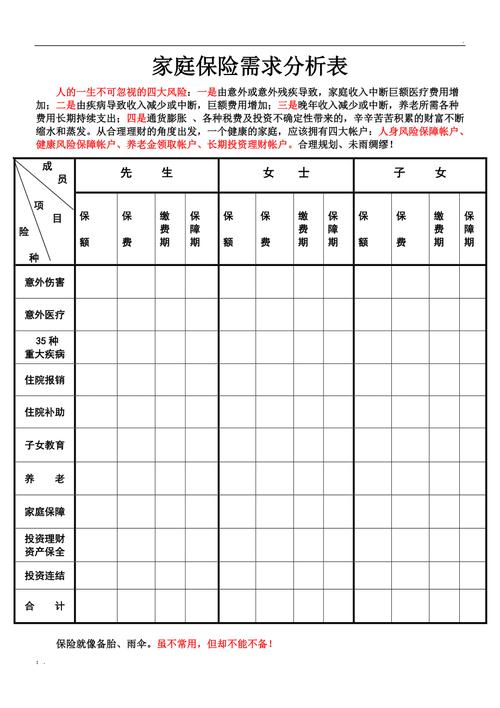
一张合格的保险需求分析表,到底要填哪几个核心内容
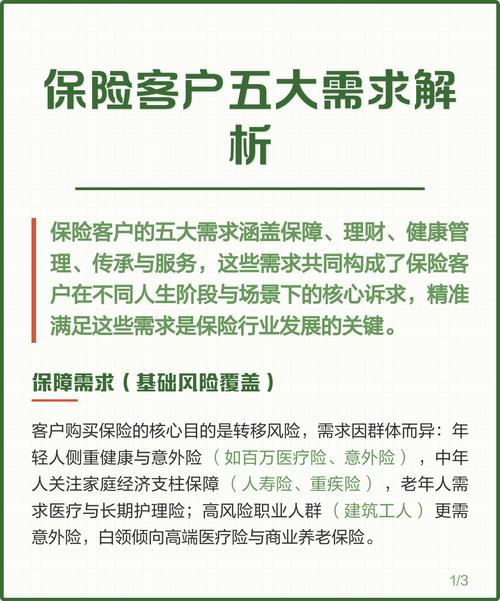
我自己给邻居用的表,没有花里胡哨的内容,就三部分,非常好填。
第一块,先理清楚你的家庭基本盘。
不是要你的身份证号银行卡号,就填几个简单问题:你家谁是赚钱的主力军?每个月固定开销有多少?有没有没还完的房贷车贷?一共欠多少钱?家里要养几个老人几个孩子?老人有没有医保退休金?你自己有没有社保?
就这么几句,填完你就知道,谁最该先买保险。我碰到过好多反过来的,孩子买了好几份,赚钱的老公啥保障都没有,填完表一眼就能看出问题。
第二块,写下你当下最担心的风险。
别不好意思,你怎么想就怎么写。有人说我就是怕得大病,掏不起医药费;有人说我要是出事了,剩下几十年房贷没人还,老婆孩子住哪里;有人刚毕业出来租房,就怕摔了碰了住诊所掏不起钱;还有人已经退休了,手里有积蓄,就怕摔个骨折花不少钱。
不同的担心,就是不同的需求。没有对错,适合自己就好。我之前碰到一个刚工作的小孩,月薪五千,最大的担心就是骑电动车摔了付不起押金,那他优先配好意外险就够了,没必要硬着头皮买几千块的终身重疾,给自己添负担。
第三块,明明白白写出来你每年能拿出来多少钱买保险。
这是最关键的一条,很多人买错都是栽在这里。有些人抹不开面子,代理人说你买点多吧保障全,就硬着头皮填多,最后交两年交不动,只能退保,亏得一塌糊涂。
你就实打实填,扣除所有房贷车贷生活费学费,你每年能匀出来多少闲钱买保险,最多最多不能超过多少,写死。普遍来看,大多数家庭把这个额度控制在年收入的十分之一以内,不会影响正常生活。
就说张姐,填完这块自己都感叹,老公年收入才十五万,之前买的保险一年交三万,占了五分之一,能不紧吗?
填需求分析表,最容易踩的几个小坑
第一个坑,为了面子瞎填额度。明明一年只能拿出来一万,怕被代理人看不起,硬说能出三万,最后坑的是你自己的钱包。
第二个坑,被别人引导着填错需求。本来你就想要个便宜的保障,代理人一直给你灌输“要理财要增值”,你就稀里糊涂把需求写成“养老增值”,最后买了一堆贵得离谱的理财险,保障缺一块。说实话,买保险的核心还是先保障,再想其他的,别搞反了。
第三个坑,填一次就锁死一辈子。需求是会变的啊!你刚毕业的时候一人吃饱全家不饿,过五年结婚生娃,有了房贷,再过十年孩子上大学,老人年纪大了,你的需求肯定变。所以每隔个三五年,拿出来改一改,调整一下,别买完就扔抽屉里不管了。
不过话说回来,需求分析表真不是什么高大上的东西,不一定非要找专业人士拿印好的表,你拿个手机备忘录,拿个笔记本,自己写两行吗不行?核心不是那张纸,是你别稀里糊涂就掏钱,买完才后悔。
保险也不是啥都能解决,填完表你也会发现,有些需求压根不是保险的活。比如你想靠保险赚快钱,那本来就不是保险该干的事,对不对?
合规声明:本文仅做保险基础知识科普,内容仅供学习参考,不构成任何投保建议、核保结论或理赔承诺。任何保险的保障范围、免责内容、理赔规则等,均以保险合同以及保险公司官方说明为准。本文不推销、不推荐任何保险产品,不评价任何保险公司或产品好坏。
作者|dananjin
排版|dananjin
审核|阿辰