一张标准保单模板,到底分几块?
按目前市面上通用的模板结构,一张正规保单基本拆成三个部分: 1. 核心信息页 就是顶头的前几页,把你所有关键信息浓缩在这里,投保人是谁、被保人是谁、投保险种、保额、保费、缴费期限、保障期限、生效日期,一眼就能看完。 2. 正式条款页 这部分是合同的核心,一般分两块:一块是保障责任,写清楚保险公司承担哪些责任、什么情况赔钱;另一块是免责条款,明确列明什么情况保险公司不承担责任。 3. 附加材料页 这里一般放投保单抄件、健康告知问卷、特别约定协议、产品说明书、提示书这些,别觉得这些是废纸,很多特殊约定都写在这里,同样有法律效力。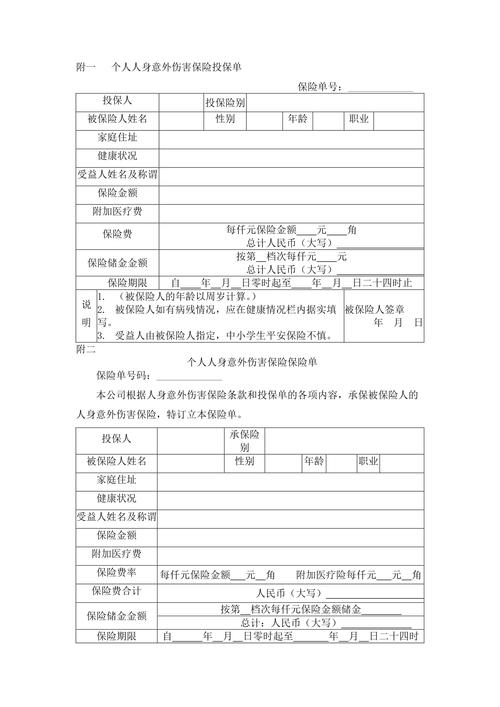
普通人看保单模板,重点盯哪几个地方?
不用你逐字逐句啃完几十页纸,记住这三个地方,扫一遍五分钟搞定: 1. 先核对个人信息 姓名、身份证号、受益人信息、联系地址,错一个都可能给后续理赔添麻烦。我见过真的有人填错受益人身份证号,理赔的时候来回折腾了大半个月才理顺。别嫌麻烦,拿到手先过一遍。 2. 再核对核心保障参数 保额、保障期限、缴费期限、缴费银行卡,这四个是重中之重。比如你本来选的保终身,结果模板里写的保到70岁,拿到手犹豫期内赶紧找保险公司调整,过了犹豫期再改成本就高了。 3. 最后扫一遍免责条款 不用你背下来,只要过一遍知道大概哪些情况不赔就够,比如酒驾、故意犯罪、既往症未告知这些常见免责,心里有数就行。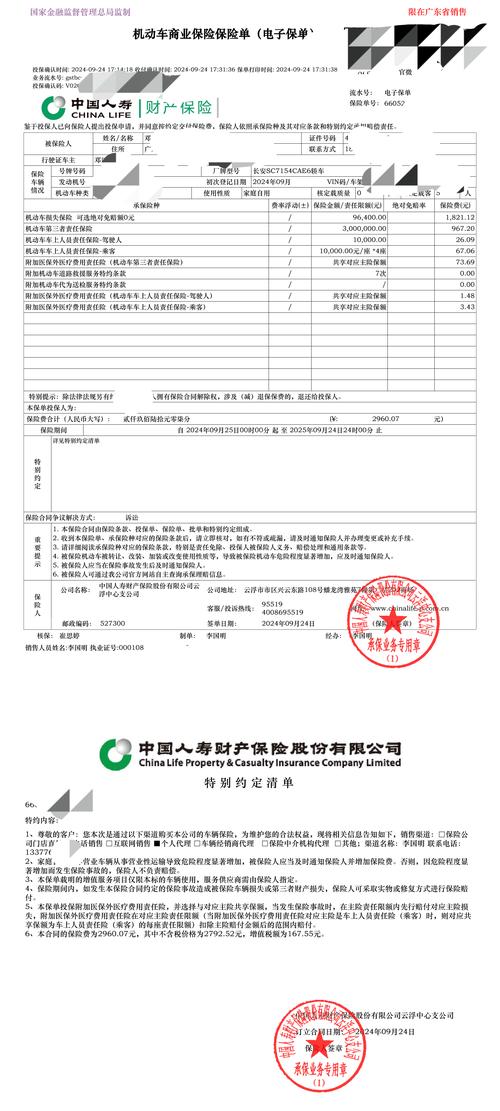
关于保单模板的几个常见误解
最后的提醒
1. 本文仅做保单模板相关知识科普,不构成任何投保建议,不推荐、不代理任何保险产品,也不评价任何保险公司或产品。 2. 不同险种、不同保险公司的保单模板会有差异,具体的保障内容、免责范围、理赔规则等,全部以你手中的正式保险合同和保险公司官方说明为准。 3. 如果拿到保单后有看不懂的内容,建议直接联系保险公司官方客服或者你的保单服务人员咨询,不要凭猜测下结论。作者|dananjin
排版|dananjin
审核|见微