上周跟开建材店的老周撸串,他咬着烤串突然拍大腿,说去年花八千多买的雇主责任险,今年店里装卸工搬瓷砖扭了腰,住院花了两万三,找保险公司理赔,最后只到账八千一。
剩下的钱全得他自己掏。
那天串都没撸完,他就开始唉声叹气,说这两万多块,得卖多少桶瓷砖才能赚回来。当初买的时候,业务员拍着胸脯说“这个就是给员工的意外险,买了啥都能报”,他连条款封面都没翻开看,直接按最便宜的档付了钱。
你以为它是意外险?差远了
说实话,我见过至少一半的中小老板,当初买这份保单的时候,根本分不清它和团体意外险的区别。
很多人觉得,不都是给员工买的人身保险吗?能有啥差别?
差远了。
团体意外险的被保险人是员工本人,不管最后赔多少钱,都是直接打给员工的账户——就算你作为老板已经给员工掏了全部医药费,员工拿到意外险的理赔款,照样可以依照劳动法的规定,起诉你要工伤赔偿。两头拿钱的事,法律上完全站得住。
但雇主责任险的被保险人是你这个当老板的。它保的从来不是员工的人身伤害,是你作为雇主,依法该承担的赔偿责任。
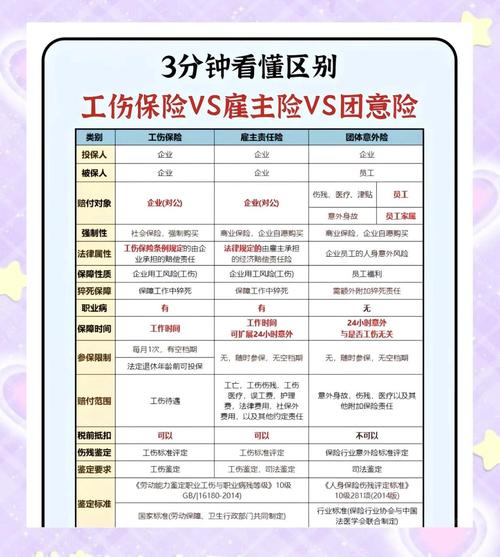
举个真实的小例子,前两年有个做家装的小老板,给工人买了份50万保额的团体意外险,工人踩空摔成十级伤残,保险公司赔了8万全打给工人。结果工人转头起诉老板要工伤赔偿,最后老板又掏了十八万才把事了了。
他当初要是买的是同保额的雇主责任险,这十八万里该由他承担的法定部分,保险公司会直接替他赔给员工,根本轮不到他自掏腰包。
这才是核心差别。
哪些情况不赔?别等出事了才翻条款
我见过太多人,买保险的时候只看保额数字,觉得数字越大越划算,从来不肯花十分钟翻一下免责条款。
真到理赔的时候才发现,好多你以为能赔的情况,根本不在保障范围内。
比如员工故意自残、打架斗殴受的伤,不赔;员工在工作时间干自己的私活、接外面的私单受的伤,不赔——毕竟这部分你本来就没有法定的赔偿责任,保险公司自然不会替你兜着。
还有两个最容易踩的坑:一是把根本不存在劳动关系的人算进参保名单,比如老板自己家的保姆、偶尔来店里帮忙的亲戚,没签劳动合同、没发过工资,真出事了保险公司一查考勤和工资流水,直接拒赔;二是人员流动大的行业,临时招的工人干了三五天就出事,你没及时把人加到参保名单里,这部分的损失,也没人替你承担。
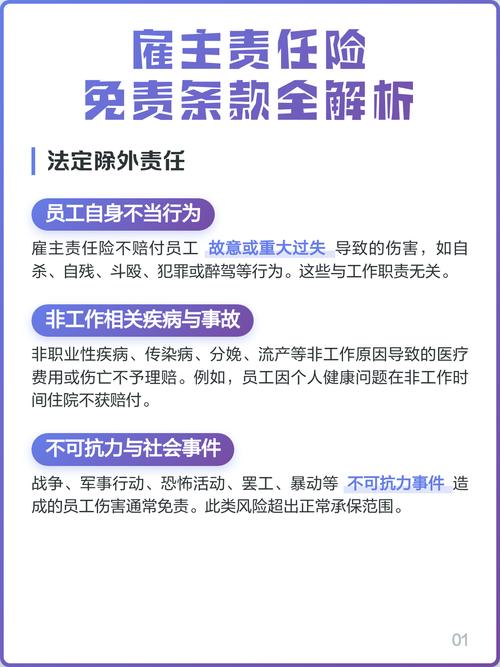
之前碰到个更离谱的老板,把自己家来做保洁的阿姨算成公司行政投保,阿姨在他家擦窗户摔了,他想走雇主责任险理赔,你说这不是开玩笑吗?
投保时抠对细节,真出事了才不慌
别听业务员上来就给你推“最便宜的档”,买之前你得先算明白自己的风险敞口有多大。
按多数地区的现行工伤赔偿标准算,工亡相关的法定赔偿额,基本都在大几十万的区间。要是你只买个20万保额,真出了大事,剩下的窟窿还是得你自己填。
除了身故和伤残的保额,你得重点看两个责任:一个是意外医疗的报销范围,是不是只报社保内的费用,有没有免赔额——老周上次为啥只赔了八千多?就是他买的保单意外医疗保额只有1万,只报社保内费用,员工住院用的进口钢板花了一万多,全是社保外的,一分钱没报;另一个是有没有附加误工费保障,员工受伤之后躺家里三四个月不能上班,你作为雇主要按法律规定给人发停工留薪期的工资,这部分如果保单没覆盖,每个月的工资还是得你自己掏。
尤其是做餐饮、装修、物流这种人员流动特别大的行业,一定要选支持随时调整参保人员的产品,别买那种一年固定名单、换了人也不能改的,不然新员工刚上岗就出事,百分百要吃哑巴亏。
真出事了也别上来就跟员工私了,别等签完赔偿协议、钱都转出去了才想起报保险公司。第一时间联系保险公司,留好所有的医疗票据、劳动合同、考勤记录,证明员工是你公司的人、受伤是因为工作原因,比啥都强。
我每次碰到这种踩坑的老板,都忍不住替他可惜,八千块的保费花出去,真出事了连一半的窟窿都堵不上,图啥呢?
我每次跟小老板们聊到这个,都得说一句,别拿雇主责任险当给员工的人情福利。你要是真想给员工发福利,直接发超市卡、涨工资不比啥实在?
这份保险从根上,是给你自己兜风险的。
毕竟小本生意,真扛不住一次实打实的大额赔偿。
说白了,买雇主责任险的本质,是把你本来要承担的、不确定的大额风险,换成一笔确定的、可承受的小额保费。
作者|dananjin
排版|dananjin
审核|白杨