基础保障类,最容易搞混的几个词
等待期也叫观察期。简单说就是,买完保险之后,保险公司会给你一段观察时间,这段时间里如果因为非意外出险,保险公司不会承担保障责任,一般只会退还你已交的保费。
不同险种的等待期长短不一样,短的几天,长的大半年。具体要以你的保险合同为准。 免赔额
就是理赔的时候,需要你自己承担的金额。
举个例子,你买的医疗险有1万免赔额,这次住院一共花了8万,社保报销了4万,剩下4万,那减去1万免赔额,剩下的3万就可以按合同约定报销。
不是说免赔额就是一分不赔,只是超过免赔额的部分才进入赔付环节哦。是不是一下子就懂了?
很多人以为现金价值就是自己交的所有保费,这是最常见的误解。
现金价值就是你的保单现在”值”多少钱,退保的时候能拿到手的钱就是现金价值。
一般保单前期的现金价值会比你交的保费低,因为要扣除相应的运营成本等费用,之后会慢慢上涨。
投保核保类,容易踩坑的术语
健康告知就是买保险之前,保险公司会问你你的身体健康状况,你只需要按照问到的内容如实回答就可以。
记住,是”有问才答,不问不添”,不用主动把八百年前的小感冒都拿出来说,但是问到的内容一定不能隐瞒。别嫌麻烦,这步错了后面理赔真的容易出问题。所有的健康告知要求都要以保险公司的问卷和合同为准。 宽限期
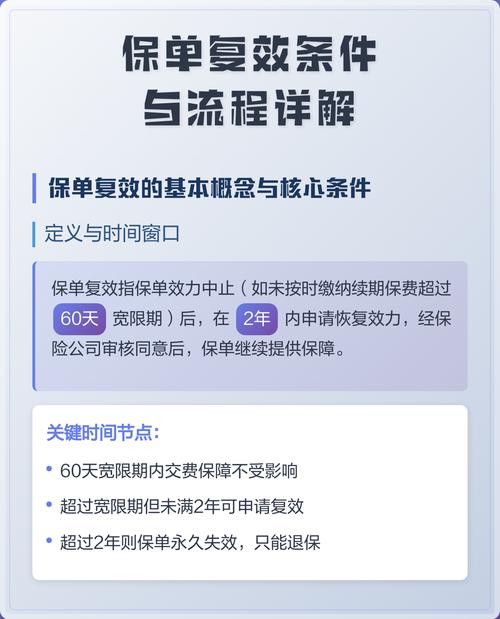
就是你忘了按时交续期保费的时候,保险公司给你的缓冲时间。一般是60天。
这60天里,你的保险保障还是有效的,真出事了保险公司照样赔。只要60天内把保费补上就啥事没有。超过60天没交,合同才会中止。 保单复效
如果宽限期过了你还是没交保费,合同中止了,两年之内你还可以申请恢复保单效力,这个就是复效。
申请复效一般需要重新做健康告知,核保通过之后才能恢复,不是说想复效就一定能复效哦。
理赔相关,必须搞懂的术语
说白了就是合同里写清楚,哪些情况保险公司是不赔的。
这个一定要看!很多人买完保险就把合同扔抽屉里,真出事了才发现自己的情况刚好在免责里,说什么都晚了。所有免责内容都以合同白纸黑字写的为准。 受益人
就是出险之后,领保险金的人。分两种,指定受益人和法定受益人。
指定就是你提前定好给谁,就是给谁。法定就是按照法律规定的继承顺序来分配。
常见的误解提醒
2. 很多人觉得现金价值等于已交保费,前面说过了,前期现金价值一般低于已交保费,退保会有损失,这点要心里有数。
3. 宽限期不是无限期,过了60天合同就中止,中止超过2年就会终止,没法复效了,所以记得按时交保费哦。
合规提醒
作者|dananjin
排版|dananjin
审核|乐乐