楼下张阿姨上周拉着我问,说前几年在业务员手里买了一份保险,最近刷短视频说好多小保险公司说没就没,她攥着那张皱巴巴的合同,手都抖。问我这钱会不会打水漂,手里的合同算不算数。
其实啊,她怕的这些,咱们的保险法早就给你兜住底了。很多人觉得保险法是给保险公司定的规矩,和普通人没关系,哪能啊,大半条款都是帮咱们投保人撑腰的。
藏在保险法里,给普通投保人的托底规则
先说说大家问得最多的:小保险公司会不会倒闭,倒闭了我的保单怎么办?
别瞎慌。只要是正规在中国卖保险的公司,从成立那天起,就被保险法套着紧箍咒。保险法明确要求,保险公司成立的时候,必须把注册资本的百分之二十存在央行当保证金,这笔钱除非发生极端情况,谁都动不了。
真要是经营出问题了,还有保险保障基金等着接盘。之前不是有过保险公司被接管的案例吗?接管之后,投保人的保单该怎么赔还是怎么赔,该兑现的权益一分不少,根本轮不到咱们普通人来承担损失。
不管你买的是大公司还是你听都没听过的小公司的产品,只要是正规备案的保单,都在保险法的保护范围内。这话我敢说。
还有人问,业务员口头给我承诺的东西,算不算数?其实保险法也说了,只有写进合同里的内容才算数,口头承诺不算。别听业务员吹得天花乱坠,凡是没写进合同的,都别当真。
被网上传歪了的保险法知识点
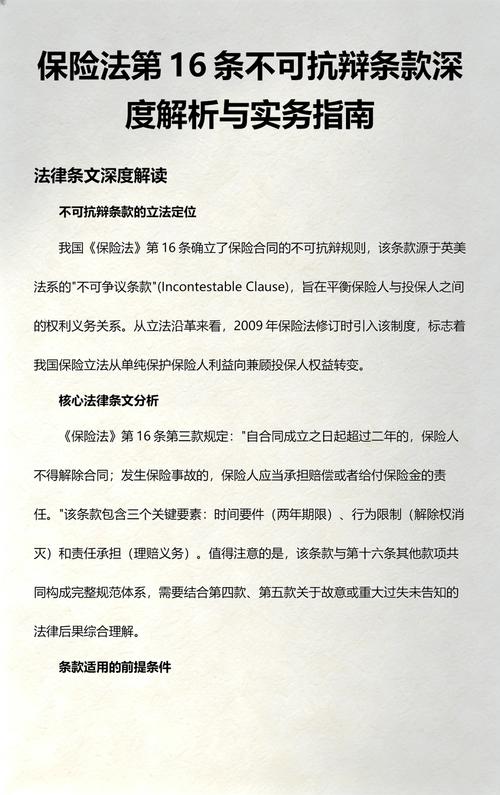
说实话,网上最多的谣言,就是歪解两年不可抗辩条款。
好多短视频说什么,反正我带病投保,熬过两年之后保险公司就必须赔,不管你之前瞒了啥。这不是纯纯害人吗?
我给你掰碎了说,保险法里的这条规则,初衷是保护咱们诚信投保人的。意思是保险合同生效超过两年之后,保险公司不能随便以你投保的时候没如实告知为理由,解除合同。它是限制保险公司随便找茬拒赔的,不是给故意隐瞒骗保开绿灯的啊。
举个最简单的例子,你投保前半年就查出来甲状腺癌了,故意不说,买了重疾险,两年之后去申请理赔。这种情况别说保险公司了,法院也不会支持你啊,这本身就是不诚信,哪来的保护?
我之前见过一个大姐,信了网上的歪理,明明有糖尿病,故意不告知,交了三年保费,最后真出事了理赔被拒,钱打了水漂,提起这事就哭,想想都懊恼。
还有一个传得歪的,说买保险的时候受益人写了就不能改。不对,保险法明确说了,投保人只要经过被保险人同意,随时可以改受益人。根本不存在定死了改不了的说法。
对了,这里再插一句,所有健康告知相关的要求,最终都要以保险合同和保险公司的官方说明为准,别信网上乱七八糟的攻略。
理赔的时候,保险法给你定了哪些时间底线
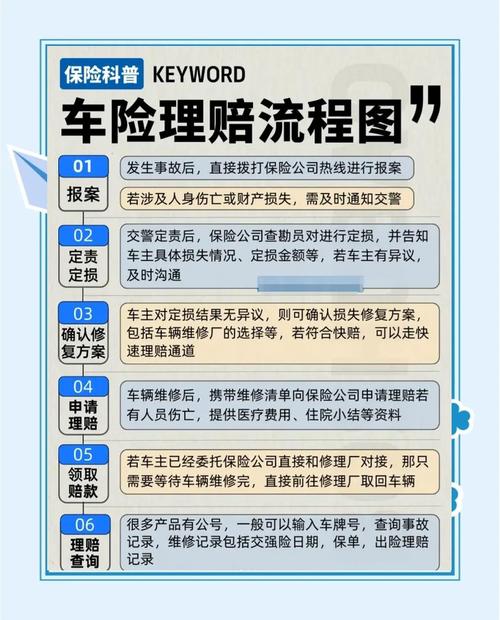
很多人最怕理赔,说保险公司肯定会故意拖着不赔,能赖就赖。其实保险法早就把时间底线给你划好了。
按照规定,保险公司收到你的理赔申请之后,三十天之内必须完成核定,哪怕是特别复杂的案子,也不能无限拖。如果核定之后确定要赔,和你达成赔偿协议之后,十天之内必须把理赔款打给你。就算是确定拒赔,也得在三天之内给你发书面的拒赔通知,说清楚为什么拒赔。
不是说保险公司想拖就能拖的,真的超过这个时间还不给说法,你完全可以拿着材料去投诉,有法律给你撑腰。
不过话说回来,如果你自己提交的材料不全,缺这少那,耽误了理赔时间,那可不能怪人家。申请理赔之前,按照要求把材料备齐,能省好多事。
其实说白了,保险法离我们一点都不远。你买保险、改受益人、申请理赔,每一步都有它管着。它不是写在纸面上冷冰冰的文字,是真的能帮你撑腰的规则。
只要你投保的时候如实说清楚自己的情况,不存侥幸心理,你的权益自然会受到保护。
内容仅供学习参考,不构成任何投保建议、核保结论或理赔承诺,所有保险相关约定,最终以保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|满满