真的吗?
先搞懂核心:不可抗辩条款到底是什么
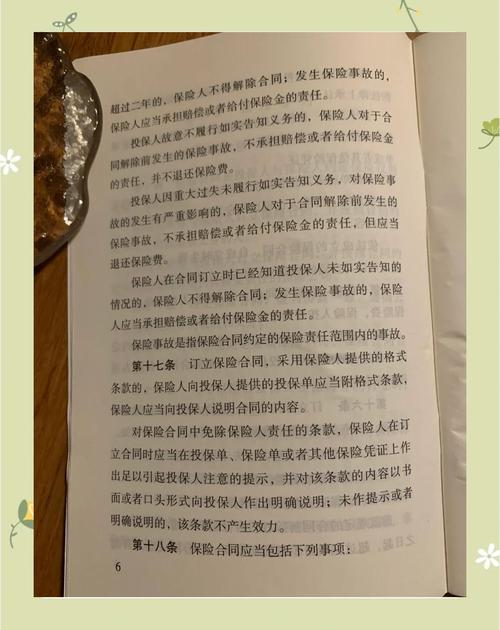
这一条明明白白写在《中华人民共和国保险法》里。说白了,就是给保险公司套了个紧箍咒,防止保险公司卖保险的时候睁一只眼闭一只眼,出事了才翻旧账,以“你没如实告知”为理由拒赔、撕毁合同。核心规则就是:保险合同成立超过两年的,保险公司不得因为投保人未如实告知解除合同,发生保险事故要按约定承担责任。
说白了,两年之后,保险公司不能随便拿“投保时没说真话”当理由撕合同。它是保护消费者的条款,不是给保险公司留的后门。
传得最多的三个谣言,一次性拆穿
谣言一:只要过两年,什么情况都必须赔很多人把不可抗辩条款当成了万能免死金牌,这完全错了。不可抗辩限制的只是保险公司解除合同的权利,不是说不管你是什么情况,都必须赔。
举个例子,你投保前已经确诊肺癌,故意隐瞒不告知,投保两年后肺癌复发要理赔,保险公司确实不能随便解除合同,但你这个病是投保前就已经存在的,本来就不在保障责任范围内,该拒赔还是拒赔。
谣言二:不可抗辩就是给带病投保开绿灯,故意隐瞒也没事
这话听得我都想摇头。不可抗辩条款是保护老实人的,不是保护骗保的。你故意隐瞒已经确诊的重大疾病,本质就是骗保,真闹到法院,法官也不会站你这边。
别听网上那些瞎忽悠,说什么“撑过两年就赚了”,真出了事,理赔拿不到,保费也打了水漂,吃亏的永远是你自己。
谣言三:两年时间从等待期结束之后开始算
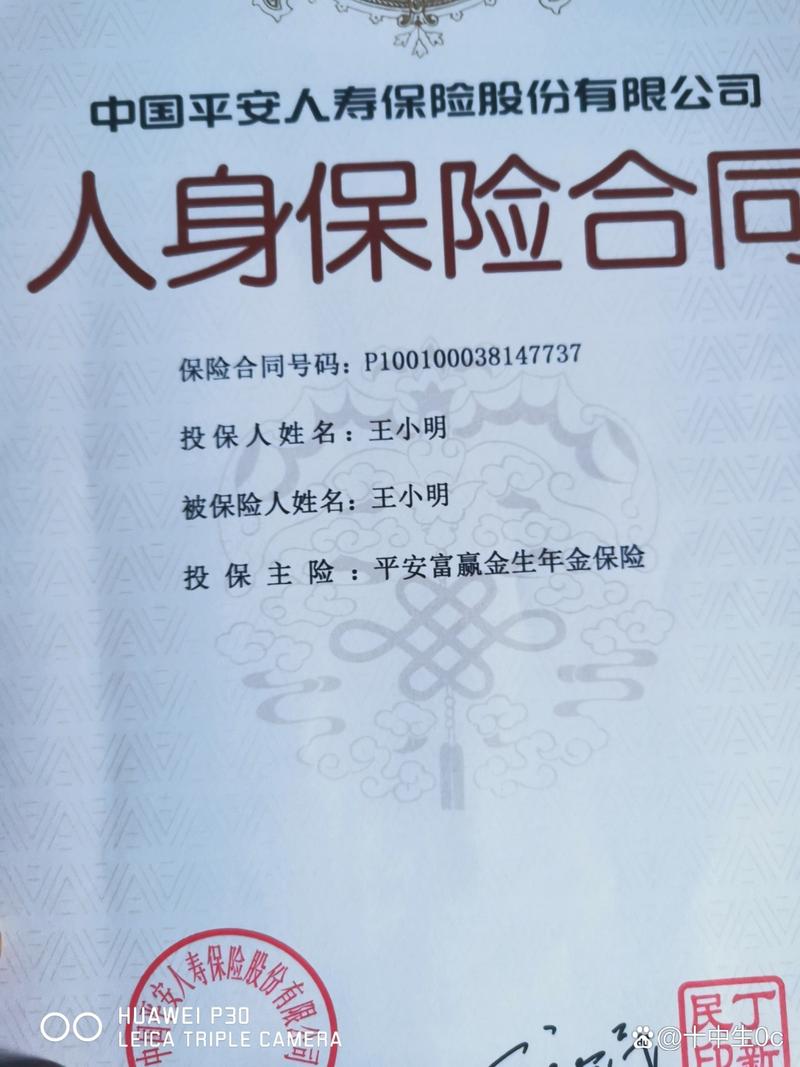
错。两年的起算时间,是从保险合同成立之日开始算的,不是等待期过完,也不是你第一次缴费那天。具体哪天成立,你的保险合同第一页写得清清楚楚,自己翻一眼就能找到。
你必须记牢的几个注意事项
投保的时候问你什么,你就说什么,没问的不用主动多说,但问到的一定要说真话。别抱着侥幸心理赌两年,赌输了代价真的不小。
2. 不可抗辩条款只针对“未如实告知”这一种情况,其他免责不适用。
比如说你酒驾出事,或者免责条款里明确约定不赔的情况,别拿不可抗辩出来说事儿,根本不好使。
3. 如果是投保人不小心漏告了,不用太慌。要是合同已经过了两年,按照保险法规定,保险公司确实不能随意解除合同,符合责任的还是会理赔。
重要合规提醒
本文仅做保险知识科普,不构成任何投保建议、理赔承诺、核保结论。所有关于保险条款、理赔、核保的具体结论,都请以你本人的保险合同原文,以及承保保险公司的官方说明为准。如果有具体问题,请直接联系保险公司官方客服咨询。作者|dananjin
排版|dananjin
审核|安然