前几天在小区菜市场碰到以前邻居王阿姨,拉着我吐槽半天。说女儿帮她挑保险,问到要选多久保障期的时候,她啥也不懂,稀里糊涂选了个最短的,现在越想越不对,坐立不安好几天。
这不就是大多数人碰到「保障期限」的常态吗?问你保1年、保20年还是保终身,除了懵还是懵。一会听人说保终身划算,一会听人说定期性价比高,绕来绕去,自己先乱了阵脚。
说白了,保障期限四个字,核心就一个问题:这份保单,能给我挡多久的风险。就这么简单。
为啥选保障期限,总能把人绕晕
说实话,大部分人纠结,根本不是搞不懂「保多久」这三个字的意思,是被各种声音给晃了眼。
刚工作的小年轻,月薪八千,有人劝他咬咬牙一步到位买终身重疾,不然以后亏。快退休的叔叔阿姨,想买个医疗险,有人说一年期的不稳定,一定要买保20年的才稳。
好像选错保障期限,就是买错了保险,这辈子都要吃亏。哪有这么夸张?
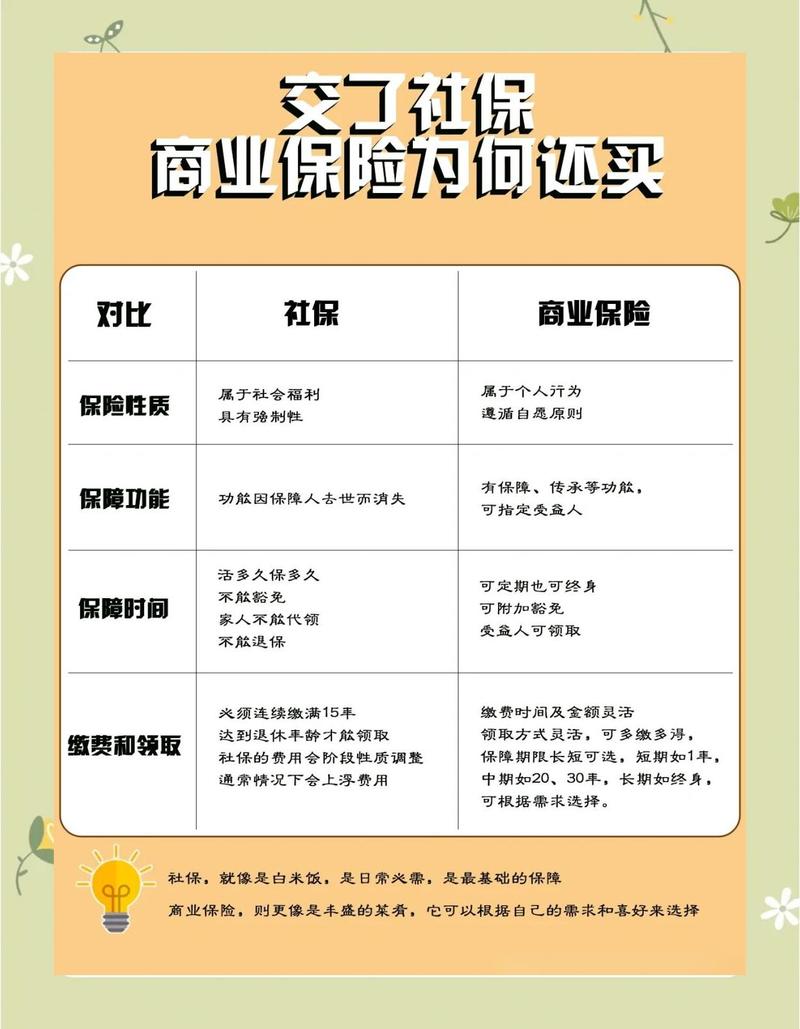
保障期限从来没有标准答案,它跟着你的预算走,跟着你要转移的风险走。你得先搞懂,不同险种,选保障期限的逻辑完全不一样。不能拿重疾险的思路套意外险,更不能拿寿险的思路套医疗险。
不同险种,保障期限的逻辑天差地别
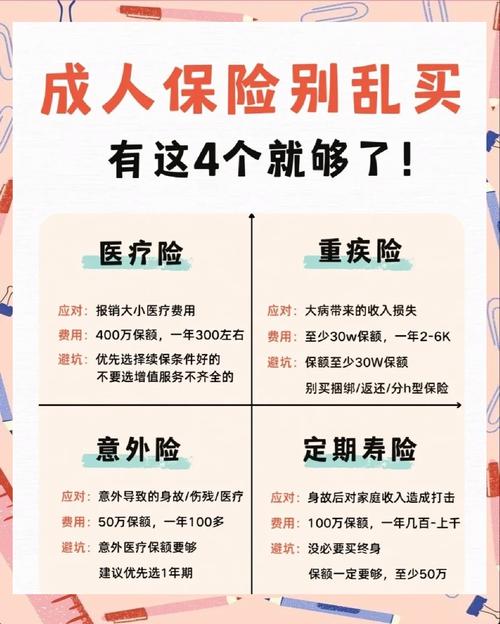
我们就拿最常见的四大保障型险种来说,一个个捋清楚。
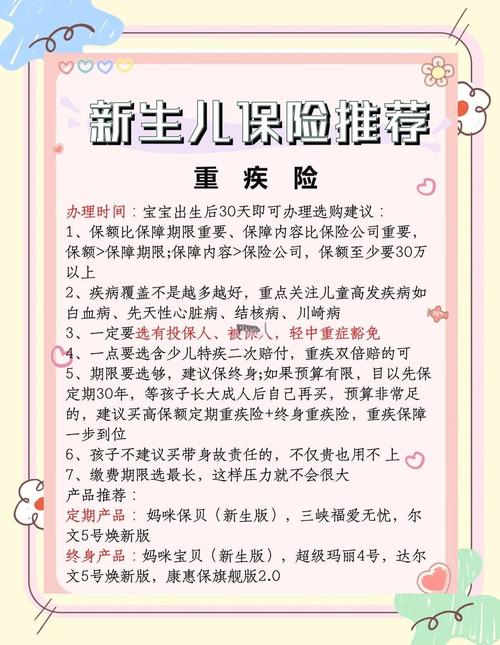
重疾险:核心是「保额优先,再选期限」
重疾险最常见的选择,就是保到60岁、70岁,还是保终身。百分之八十的人都在这里纠结。
我见过太多人为了凑终身保障,硬生生把50万的保额砍到20万,就为了省点保费。真要是出事了,20万够付治疗费吗?够覆盖你几年不工作的收入损失吗?真不够。
刚工作预算有限,就先保到70岁,把保额做足,覆盖你责任最重的二三十年——也就是还房贷、养孩子、赡养老人的这几十年,完全够用。预算充足,再一步到位选终身,给自己留一辈子兜底,当然也没问题。
医疗险:先看续保规则,再看保障期限
目前市面上的医疗险,绝大多数是一年期的,也有保证续保6年、15年、20年的产品。很多人上来就问,要不要选保证续保时间最长的?
这里必须提一句,不管保障期限写的是多久,所有续保规则都要以保险合同条款和保险公司官方说明为准,别只听销售口头说。
一年期的医疗险价格通常更低,保证续保长期的医疗险,可以锁定一段时间的保障,各有各的好,看你自己的需求选就好。
意外险:一年期对大多数人就足够
意外险其实很特殊,它的价格低,核保松,大多数人买一年期的就够用,每年换也不麻烦,反而比长期意外险更灵活。当然,如果你懒得每年重新选,选长期的也没问题,没有对错,只看习惯。
定期寿险:保到你责任清零就好
定期寿险,保的就是你走了之后,给家人留一笔钱。那你说保多久合适?当然是保到你的房贷还清,保到孩子长大成人,保到你退休没啥责任了就好。大多人选保到60岁或者70岁,完全够用。
至于终身寿险,更多是用来做资产规划的,和我们说的保障型定期寿险,不是一个用途。
关于保障期限,几个常见坑别乱踩
讲了这么多,最后说几个大家常踩的误区,记下来能省好多事。
第一个坑:一定要买终身才不吃亏。
真不是。保险是拿来用的,不是拿来囤的。你现在连保费都交得费劲,硬扛着买终身,最后交不起退保,亏掉大半保费,才是真的亏。先把当下最大的风险兜住,以后预算涨了,再加保也来得及。
第二个坑:一年期保险肯定不稳定,迟早不能买。
长期保险确实有锁定保障的好处,但一年期也不是洪水猛兽。就拿意外险来说,本身核松价低,就算产品停售,换一家买也很容易,哪来那么多焦虑。
第三个坑:老了反正有社保,保到退休就够了。
风险什么时候来,谁也说不准。年纪越大,得大病的概率越高,要是预算允许,能多保几年当然更好。但前提还是那句话,先够保额,再谈期限,别把顺序搞反了。
不过话说回来,哪有什么百分百完美的选择。你手里的预算多少,你最怕哪段时间的风险,把这两个问题想清楚,选出来的保障期限,就不会错。
本文内容仅供保险基础知识学习参考,不构成任何投保建议,所有保障、续保、理赔规则均以保险合同和保险公司官方说明为准,不推荐任何具体产品,不对任何投保、核保、理赔结果做承诺。
作者|dananjin
排版|dananjin
审核|阿辰