先搞懂核心:保额到底是什么
很多人刚接触保险,会把保额和保费搞混。 保额,是出险后保险公司最多能赔给你的钱。保费,是你每年交给保险公司的钱。 一句话,保额是你能拿到的上限,保费是你要付出的成本。 不同类型的保险,保额的意义不一样。 给付型的保险,比如重疾险、意外险的身故伤残、寿险,符合条件就直接赔保额,钱你想怎么花就怎么花。 报销型的保险,比如医疗险、意外险的医疗责任,是花多少报多少,保额是报销的上限,不会超过你实际花的钱。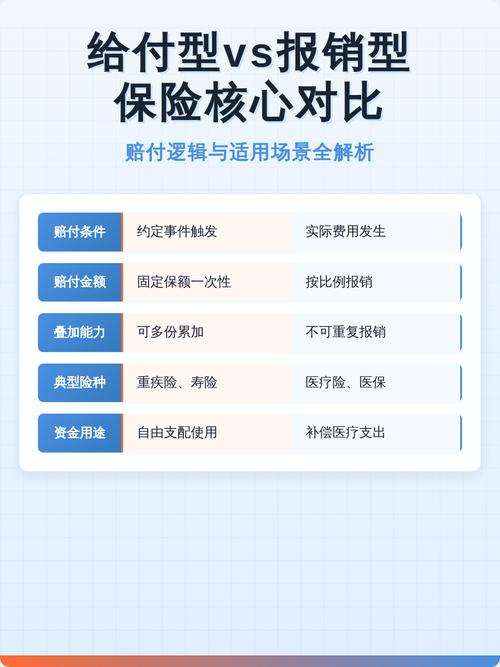
不同险种的保额规划逻辑
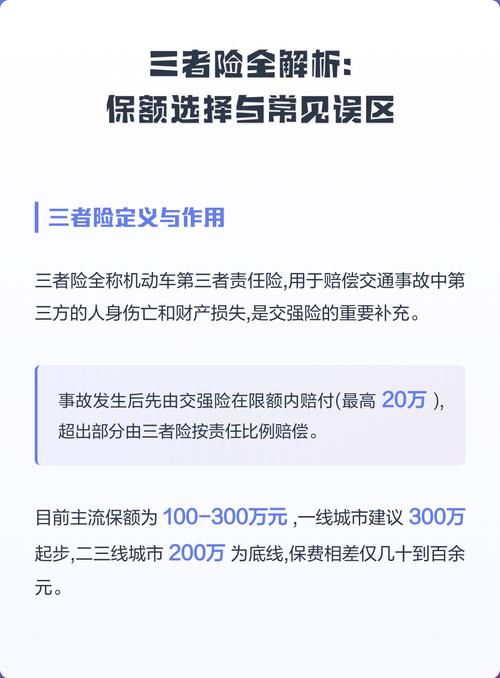
每个险种的作用不一样,保额规划的逻辑自然不一样,直接给结论: 1. 重疾险 一般建议保额覆盖3-5年的个人年收入+5-10万的康复护理费用。 原因很简单,得了重疾之后,多数人需要三到五年的休养,没法正常上班,收入会中断。除了治疗费,还要吃营养品、做康复,甚至需要专人护理,这些都是社保和医疗险不报的开销。 如果你背负房贷,也可以把每年的房贷加进去算。 2. 定期寿险 家庭主力才需要重点配置,保额覆盖剩余未还的房贷、车贷,加上孩子18岁前的抚养费、老人的赡养费就行。 原因很直白,寿险是身故/全残才赔,本质是给家人留钱,替你走完没走完的家庭责任。单身没负债的,其实不用买太高。 3. 意外险 一般建议身故伤残保额做到年收入的5-10倍,意外医疗额度根据自己有没有医保来调整就行。 原因是,意外伤残是按等级赔,一级伤残赔100%保额,十级只赔10%,保额不够的话,真出事了连康复费都不够。 4. 百万医疗险 不用纠结保额,现在多数产品的保额都够覆盖大病治疗费用,符合你需求的就行。 原因是,百万医疗险是报销型,花多少报多少,几百万的保额已经足够应对绝大多数大病了,再高意义不大。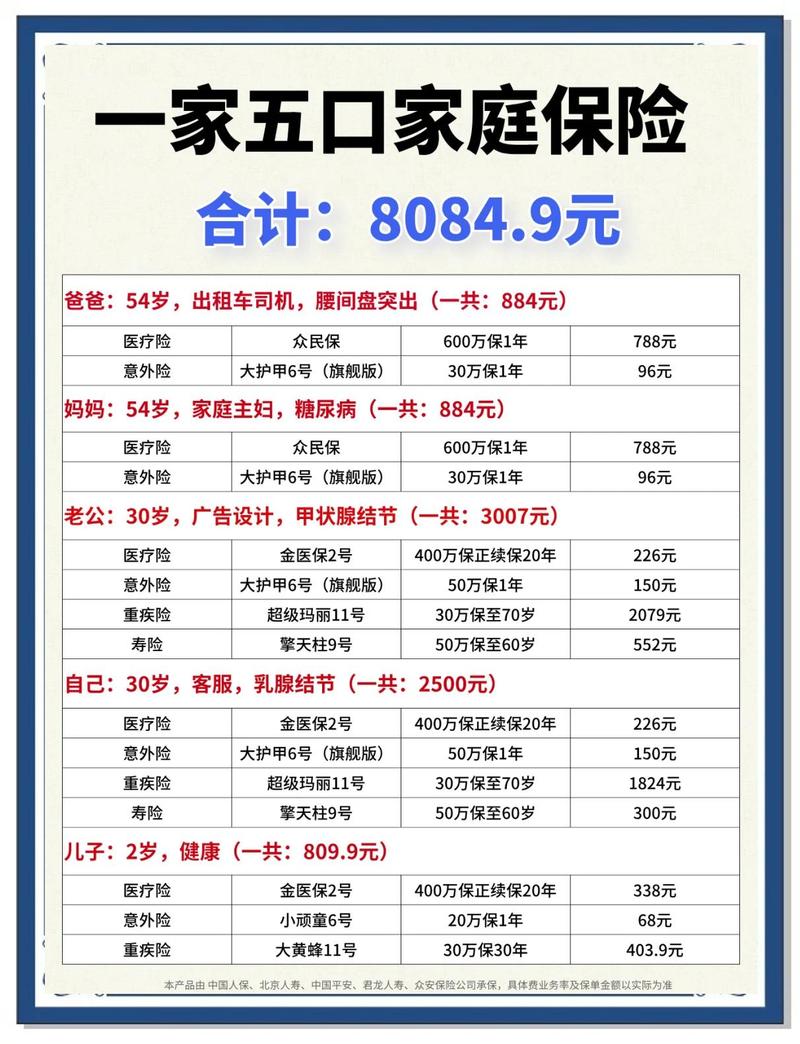
保额规划的常见误区
合规提醒
作者|dananjin
排版|dananjin
审核|乐乐