前几天帮朋友整理核保资料,他体检查出肺结节,直接被保司拒了,蹲在路边给我打电话,声音都抖了,说这辈子都买不了保险了。
其实真没那么可怕。
什么情况下会被拒保?
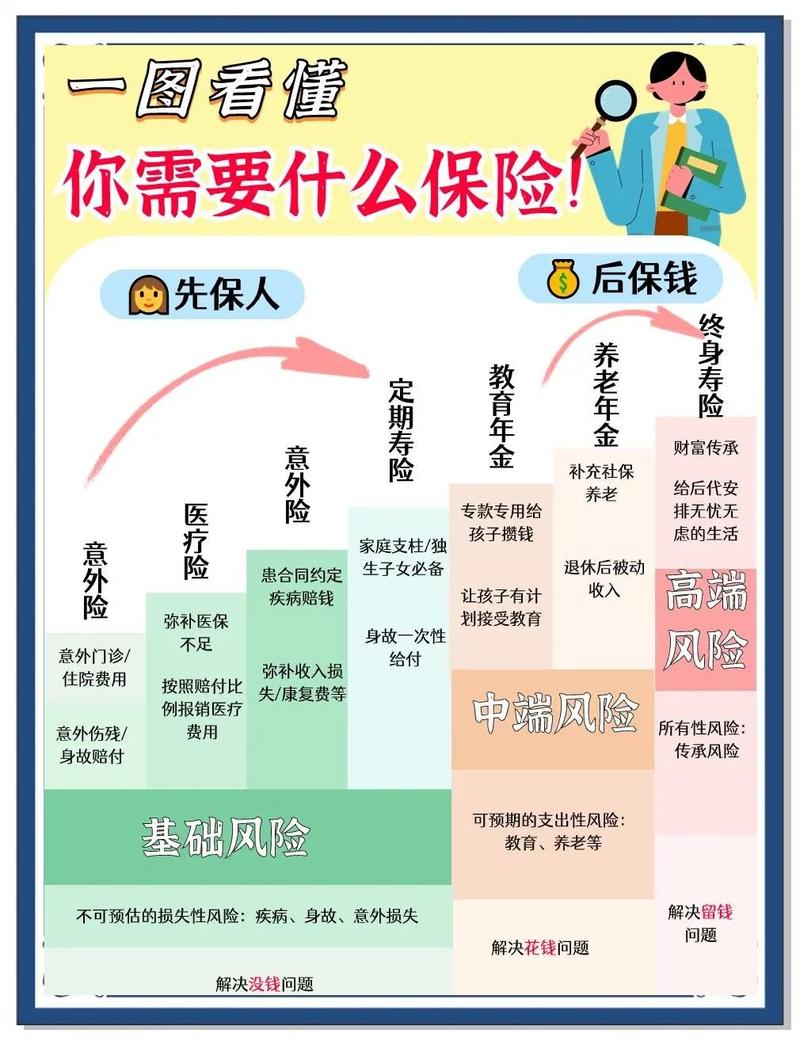
拒保说白了就是保险公司觉得你风险太高,不愿意接你的投保申请,不是针对你,只是商业保险的风险筛选而已。常见的原因也就这几类:
- 健康告知不达标:这是拒保最常见的原因,结节、息肉、高血压、糖尿病…只要指标异常到一定程度,保险公司算下来出险概率太高,就会选择拒保。
- 年龄超出投保范围:所有保险都有明确的投保年龄限制,比如大部分重疾险最高投保年龄是60岁,超过这个年龄,直接拒保,没什么商量的余地。
- 职业风险不匹配:高空作业、煤矿开采、爆破作业这类高风险职业,普通重疾险、意外险大多不会承保,直接拒保。
- 其他特殊情况:常年参与高风险运动,比如职业登山、深海潜水,或者有长期酗酒、吸毒等不良嗜好,已经得过恶性肿瘤这类重大疾病,大多也会被拒保。
被拒保后,真的永远买不了保险吗?
很多人被一次拒保吓破胆,直接放弃投保了,太可惜。
说实话,拒保结论不是判决书,只是这一家公司这一次的选择而已。
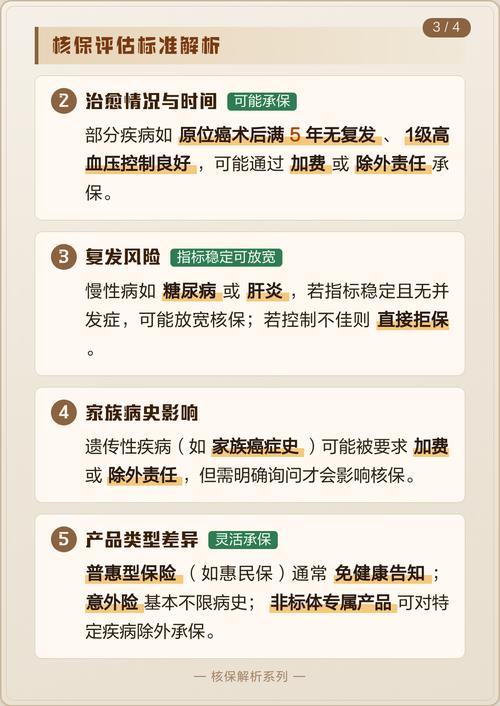
- 不同保险公司核保尺度差很多:同样是3mm的磨玻璃肺结节,A公司直接拒保,B公司可能除外承保,甚至有公司会标准体过,因为不同公司的风险偏好不一样,没有统一的死标准。
- 不同险种核保宽松度天差地别:重疾险被拒了?大部分意外险根本不问健康,直接买就能买。医疗险不行?寿险说不定就能过。哪怕身体情况真的很差,普惠型医疗险大多也能投保,对吧?
- 身体变化后,可以再试:刚查出来结节的时候结节形态不好被拒,半年后复查结节缩小、形态稳定了,再去核保,结果完全可能不一样。
被拒保后,一定要避开这些坑
这里整理几个大家最容易踩的误区,记清楚:
绝对不要隐瞒过往拒保记录
很多人觉得,上次被别的公司拒了,这次不说没人知道。现在行业信息互通,保险公司核保的时候很容易查到,隐瞒告知日后理赔,100%会出现纠纷,本来能赔的都不赔,真的得不偿失。
不要轻信“花钱消掉拒保记录”的鬼话
现在有不少黑中介说给钱就能帮你删掉拒保记录,都是骗钱的。正规公司的核保记录根本不可能随便改,别交智商税。
不要因为一次拒保就直接放弃
不少人一拿到拒保结果就觉得自己彻底买不了保险了,其实多试几家,多换几个险种,很大概率能买到合适的保障。
合规提醒
本文仅做保险知识科普,不构成任何投保建议、核保结论或理赔承诺。不同保险公司核保规则不同,具体核保要求、投保规则请以保险公司官方说明和正式保险合同条款为准。若有疑问,请直接咨询保险公司官方客服渠道。
作者|dananjin
排版|dananjin
审核|满满