保险行业观察:普通人容易忽略的三个隐形细节
2026-10-05 12:24:48
最近跟几个做一线核保的老朋友攒局,吃了顿涮肉。聊到最近行业的变化,不少细节是普通人根本注意不到的。整理出来,给大家做个参考。
悄悄缩水的核心保障责任
价格战打了快十年,保险行业的价格内卷早就不是什么新鲜事。
几十块的百万医疗险,一百多块的重疾险,宣传页上写的责任满满,看起来捡了大漏。
说实话,羊毛出在羊身上。保险公司不是做慈善,保费降了这么多,钱从哪里省?
绝大多数情况,都从核心保障责任里挤。
比如把本来包含在报销范围内的院外特药,改成仅限适应症报销;比如把住院前后门急诊的时间从前后30天缩成前7后14;比如把一些高发轻症的赔付要求偷偷加了限制。
这些修改不会写在宣传海报上,也不会放在产品卖点里,全藏在几十页条款的小字里。普通人不翻,根本看不到。
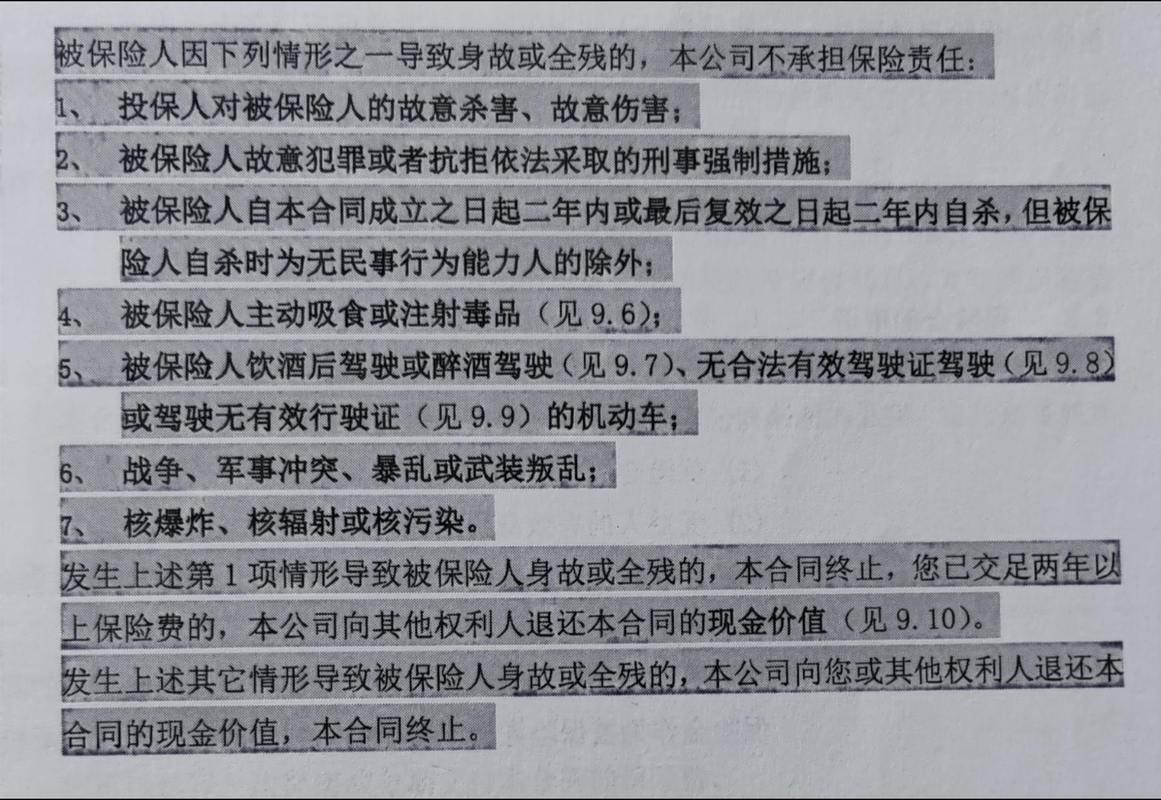 保险条款责任免除对比手写草稿纸
常见误解:都是同类型保险,责任肯定差不多,选便宜的就对了。
注意点:同类型产品的责任差异,可能比你想象的大得多。买之前,一定要翻一遍条款里的保险责任和免责部分,别只看销售人员或者平台给的总结表。
看上去很美的“宽松核保”
现在线上投保越来越方便,不少产品主打“一分钟智能核保”“无需体检直接投保”,吸引了很多身体有点小毛病的投保人。
不过话说回来,宽松真的是好事吗?
我那几个核保朋友说,最近两年理赔纠纷里,十件有三件都跟宽松核保的套路有关。
比如,有的产品故意把健康告知的问题做的非常宽泛模糊,该问的结节、息肉、三高既往史都不问,只问你“有没有得过重大疾病”。看起来宽松,等到理赔的时候,保险公司会一条一条翻你十年前的体检报告,只要查到没说的异常,直接以未如实告知拒赔。
还有的把核保的责任完全转嫁给投保人,原来线下投保,代理人会帮你整理异常资料,交给核保师给结论,现在线上全靠你自己点同意,错了漏了全是你的责任。
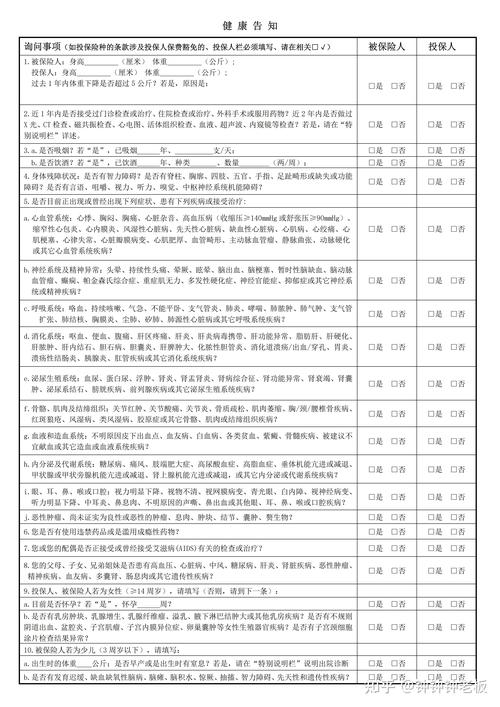 线上保险投保健康告知问卷页面
常见误解:健康告知没问到的问题,我就不用主动说。
注意点:我国保险法实行的是询问告知原则,确实是问到才答,没问到不用主动告知。但前提是,你确实认真读了所有健康告知问题,别没看清问题就乱点同意。如果有拿不准的异常,最好提前跟保险公司官方渠道确认,别抱着侥幸心理。
越拆越细的保障赛道
 越拆越细的保障赛道
不知道你有没有发现,现在各种各样的细分保险越来越多了。
防脱发险、露营意外险、甲状腺癌专项险、甚至新冠后遗症险,五花八门什么都有。
这其实是行业最近很明显的一个趋势:把原来大而全的保障里拆出一小块,包装成一个新产品单独卖,营销噱头足,利润空间也大。
举个例子,你买了百万医疗险,本来就可以报销甲状腺癌的治疗费用,现在出来一个专门的甲状腺癌专项险,再给你赔一笔,听起来不错,但其实很多人已经有了重疾险,重疾险本来就会给甲状腺癌赔付一笔保险金,相当于多花了一份冤枉钱。
当然不是说细分险都不好,只是它本来就是补充角色,代替不了核心保障。
常见误解:我买点细分险,就把保障配全了。
注意点:一定要先把四大核心保障(医疗险、重疾险、意外险、寿险)配好,再根据自己的实际需求考虑要不要加细分险做补充,别本末倒置。
最后的合规提醒
 最后的合规提醒
以上都是圈内观察整理的行业共性情况,不对任何具体产品和保险公司做评价。
所有涉及健康告知、免责条款、等待期、续保、理赔条件的内容,都以你手中的保险合同和保险公司官方说明为准。
本文仅做科普,不构成任何投保建议、核保结论或者理赔承诺。如果有具体疑问,请咨询保险公司官方客服或者专业的持牌从业人员。
作者|dananjin
排版|dananjin
审核|见微
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
保险行业观察:普通人容易忽略的三个隐形细节
文章链接:https://www.xinminbao.com/a/1310.html