保险合同不是废纸,是唯一的有效依据
很多人觉得,保险合同就是走个流程,业务员说啥就是啥。不对啊。所有和你利益相关的内容,只有写在保险合同里的才算数。口头承诺说破天,没进合同,出事了保险公司不认,你说理都没地方说去。
别小看这薄薄一叠纸,真到理赔的时候,只有它说了算。
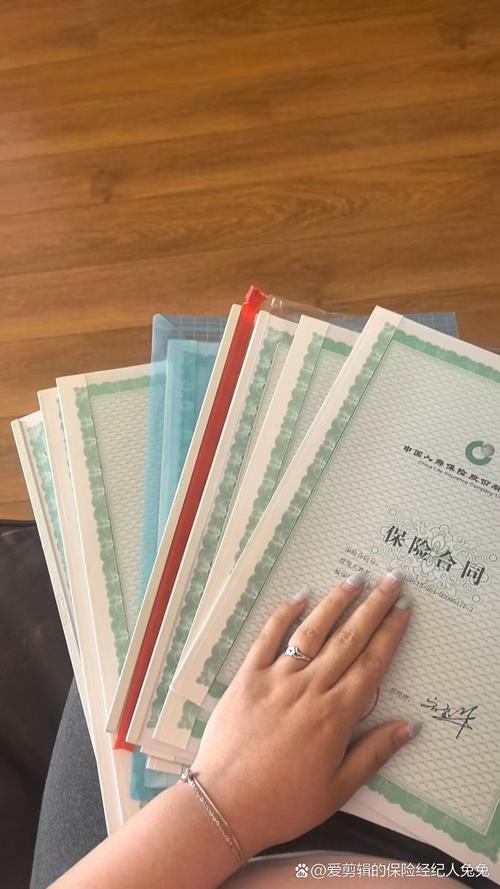
拿到合同不用全读,先看这3块核心内容
说实话,几十页的合同逐字啃太费时间,普通人先把这三块捋清楚,就已经超过九成投保人了。
- 第一,先核对个人关键信息页
你的姓名、身份证号对不对?投被保人、受益人是不是填错了?保额、保费、缴费期限、保障期限对不对?见过有人把保障期限20年填成10年,交了好几年钱才发现,亏不亏?错了赶紧找保险公司改,犹豫期内改完全不麻烦。 - 第二,再看保险责任页
这是整个合同的灵魂。说白了就是:什么情况下保险公司赔你?赔多少钱?重疾险就看哪些病在保障范围内,医疗险就看哪些费用能报销,意外险就看哪些意外算,先把这块摸清楚,你就知道你买的到底是啥了。 - 第三,一定要扫一眼免责条款
这块就是保险公司明说不赔的情况。比如酒驾、故意犯罪、违规驾驶,很多常规免责都会列在这里,还有一些特殊的,比如部分医疗险不报销美容费、不孕不育治疗费用,都写在这。提前知道,总比出事了才知道不赔好,对吧?
几个常见误解,别踩坑
- 误解一:电子保单不算正式保险合同
错。银保监会早就认可电子保单的法律效力,和纸质合同一模一样,弄丢了纸质的直接去保险公司官网、官方APP下一份就行,不影响任何理赔。 - 误解二:签了合同就不能反悔
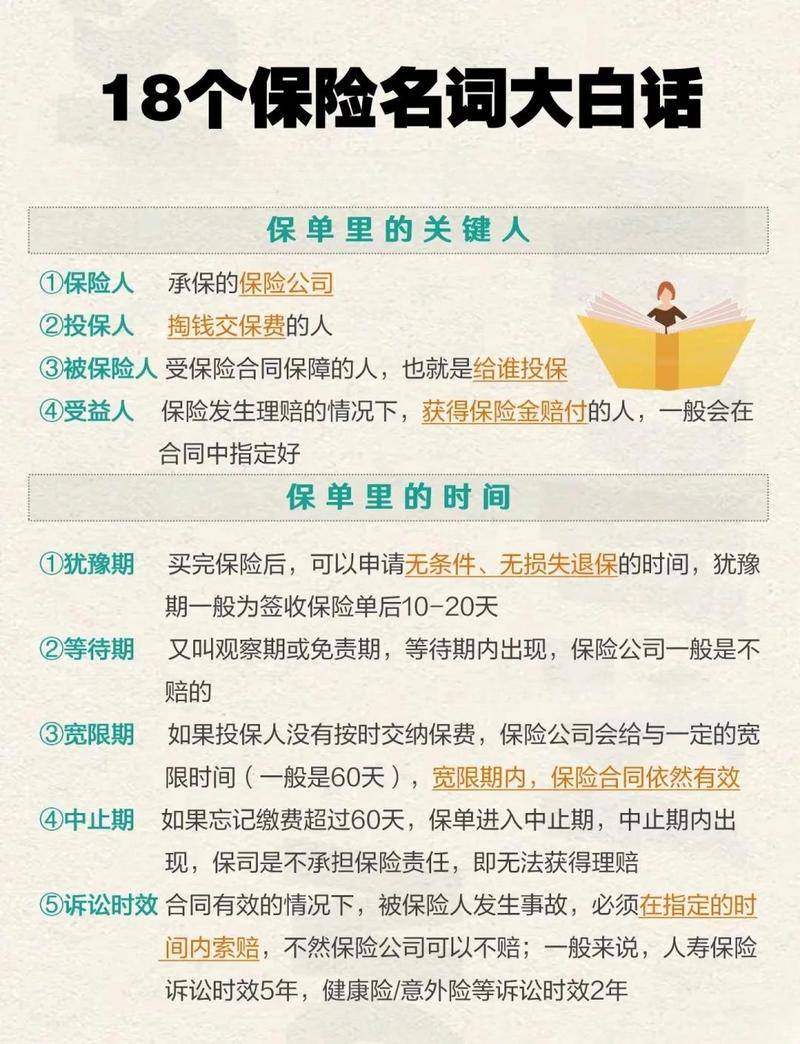
错。所有长期保险都有犹豫期,一般是10天到20天,不同产品规则不一样,犹豫期内你觉得不对,不想买了,退保能拿回全部已交保费,最多扣个几块钱的工本费。过了犹豫期再退,就只能退现金价值,大概率要亏一大半,所以拿到合同趁犹豫期赶紧看。 - 误解三:业务员说的都算
错。再强调一遍,只有写进保险合同的内容才具有法律效力,任何口头承诺、宣传页上没写进合同的内容,都不算数。别不好意思,但凡对方说的和你看到的合同不一样,一定要问清楚,要求落实到合同里,不然就别签字。
必须记牢的几个小提醒
- 一定要自己保管好合同。纸质的放去家里固定的储物地方,告诉家人在哪。电子的存一份到自己的私人云盘,别只存在保险公司的APP里,真哪天换手机登不上去了,你自己有备份更稳当。
- 合同内容变更后一定要拿批单。如果后面你改了投保人、受益人信息,改完一定要找保险公司要正式的批单,和原合同放一起,批单也是保险合同的一部分。
- 看不懂别瞎猜,直接找保险公司官方客服问。别只听业务员说,自己打官方电话再确认一遍,心里踏实。
合规提示
所有内容仅供保险知识科普,不对任何产品做推荐评价,具体的条款内容、理赔条件、健康告知要求、续保规则,都以你本人所持的保险合同原文,以及保险公司官方说明为准。本文不构成任何投保建议,不承诺任何核保或理赔结果。
作者|dananjin
排版|dananjin
审核|安然