上周帮楼下邻居整理保单,翻到她三年前买的那份重疾险,眼睛一下子就直了。年交快两万,交10年。她当时房子刚换完贷,小孩刚上小学,为了省那点总保费,硬着头皮选了短期缴费。
现在呢?每年到缴费月,都要提前半个月从余额宝挪钱,连给孩子报兴趣班都要犹豫半天。
真的犯不上啊。
先搞懂:到底什么是缴费期间
说白了,就是你跟保险公司约定好,交保费的这段时间。你选20年缴,那接下来20年每年(或者每个月)按时给保险公司打钱,这个约定的20年,就是缴费期间。
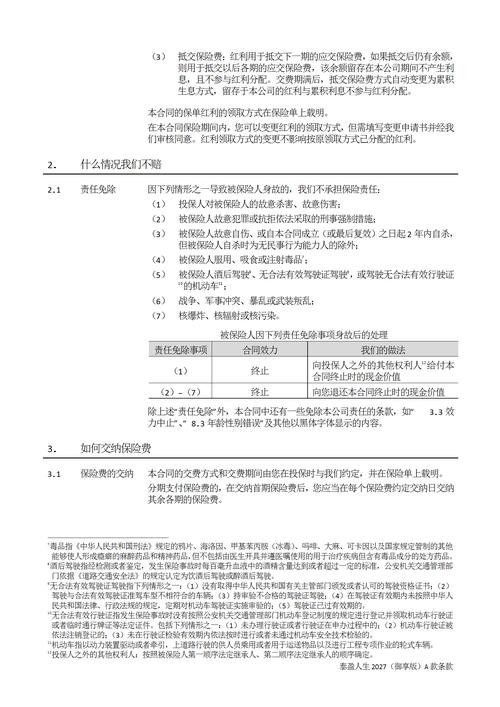
这里必须先掰扯清楚一件事:90%的新手,都会把缴费期间和保障期间搞混。
我碰到过好几个朋友,跑来问我,说我买了份重疾险交20年,是不是交完之后合同就结束了?这不纯纯误会大了吗?交20年是你交钱的时间,保障你到70岁还是一辈子,那是保障期间,完全两码事。对吧?
举个最简单的例子,你租房跟房东签一年合同,按月交房租,交房租的那12个月,相当于缴费期间,你能住一年房子,那就是保障期间。这么说,总该懂了吧?
那些传得满天飞的误区,踩一个都闹心
说实话,关于缴费期间的歪理真的太多了,我随便就能数出好几个坑。
第一个坑:总保费越低,缴费期越短就越好。
算过账的都知道,同一款产品,同一个保额,缴费期越短,总保费确实越少。看起来省了好几万,挺划算?
可你得往长远了想啊。保费是每年交的,今天的一万块,跟二三十年后的一万块,购买力完全不是一回事。现在交一万觉得肉疼,二三十年后交一万,可能就是你出去吃两顿饭的钱,对吧?
更别说大部分长期人身险都带保费豁免责任。万一你在缴费期间得了约定的疾病,符合豁免条件,后面的保费一分都不用交了,保障还照样有效。缴费期越长,你能享受到这个福利的空间是不是越大?
刚交第一年就出事,选30年缴费的话,剩29年的保费全免,选10年缴费才免9年,哪个划算,这不一眼就能看出来?
第二个坑:我收入高,就该选短缴费。
收入高就等于未来几十年都有稳定的高收入吗?前几年多少年薪几十万的大厂中层,说裁员就裁员,本来年交几万不算事,失业之后,每年保费直接成了压在身上的大石头。退吧,亏一大笔现金价值,不退,咬着牙交,日子过得紧巴巴。谁能保证自己一辈子顺风顺水?
第三个坑:缴费期越长,每个月交的少,压力一定更小。
这也不是绝对的。如果你已经快退休了,再过几年就没稳定的工资收入了,你选个二三十年缴费,等你退休了,还要吃老本交保费,这不也难受吗?所以说,这话得分人说,不能一概而论。
选缴费期间,抓准这几个核心就够了
其实没有什么绝对正确的选项,只有适合不适合,记住几个核心点,自己就能判断。
第一,先看你当下的现金流。手里余粮多不多,有没有大额刚性支出?房贷车贷要还,小孩十几年后要留学,本来手头就紧,就别硬撑着选短缴费。真的没必要为了省点总保费,把自己逼得喘不过气。
第二,看有没有保费豁免责任。只要产品自带或者可以附加投保人/被保险人豁免,能选长缴费就尽量选长,刚才说过的道理,这里就不重复了。
第三,看你的收入预期。二十多岁刚入职场,未来几十年收入大概率是往上涨的,选长缴费,相当于把保费分摊到未来更高的收入里,现在压力小,未来交保费也轻松。反过来,如果已经五十多了,再过几年就退休,那就选短一点的,省得退休之后还要掏积蓄交保费。
不过话说回来,哪怕你选了长缴费,后面手头宽松了,大部分产品都支持提前结清保费,不会卡着你非要每年交。反过来,如果一开始选了短缴费,后面压力大了想改长,几乎没有产品能改。所以选的时候,哪怕留一点余地,也别把自己逼到死角。
最后再提一句,不管你选什么缴费期间,一切都要以保险合同上写的内容为准,口头说的都不算数,买之前一定要把合同条款看明白。
温馨提示:本文仅做保险基础知识科普,内容仅供学习参考,不构成任何投保建议,不推荐任何具体保险产品,所有保险相关规则以正式保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|满满