打开手机一搜,满屏都是保险计算器,输入年龄、年收入、负债,几秒钟就出结果。
看起来特别方便对不对?
保险计算器到底算的是什么
目前市面上的保险计算器,主要分两类。
一类是保额计算器,核心是套入通用的风险测算公式。比如算定期寿险,常用公式是「家庭负债+子女教育金+老人赡养费-现有流动资产」,或者直接用「年收入×5-10倍」,计算器只是把你输入的数字加加减减,自动得出结果而已。
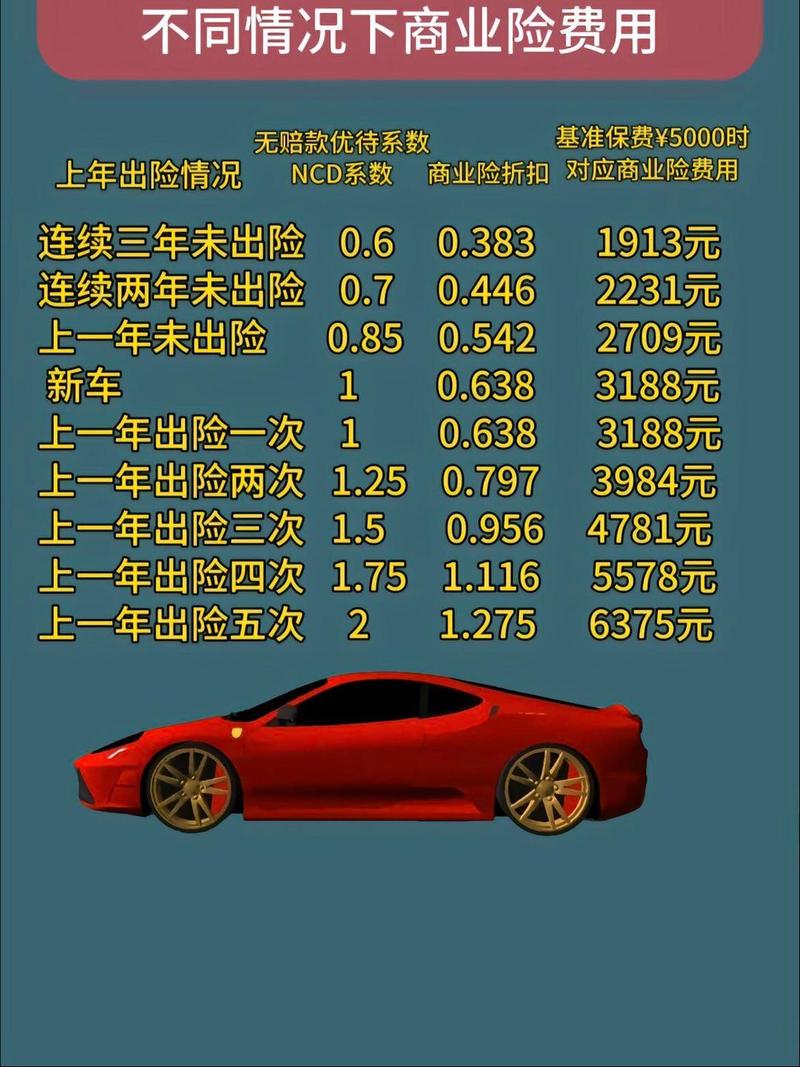
另一类是保费计算器,本质是把保险公司公开的费率表做成了自动计算工具。输入年龄、性别、缴费期限、保额,就能自动算出对应每年要交的保费。
说白了,它就是把原来需要你自己算、自己翻的内容,自动化了。没什么黑科技,也没什么特别神奇的地方。
哪些场景用保险计算器真的省心
别觉得计算器都是没用的,用对地方真的能省不少事。
- 快速拉平信息差,建立心理预期。
很多人第一次买保险,连重疾险50万保额大概要交多少钱都没概念,输完信息几秒钟出结果,你一下子就知道大概要准备多少预算,不用瞎猜。 - 梳理自己的保障缺口。
算保额的时候,你需要一项一项填房贷余额、孩子教育费用、父母赡养费用,这个填的过程,其实就是帮你梳理家庭责任的过程,很多人填完才发现,自己原来漏算了这么多开支。这个梳理的价值,比算出来的数字本身大得多。 - 对比不同方案的差异。
你想试试买30万保额和50万保额,保费差多少,直接改一下数字就出结果,不用自己对着费率表算半天。
这些误区一定要避开
不过话说回来,计算器是死的,人的情况是活的。很多人踩坑,就是太把计算器的结果当标准答案。
- 算出来的保额不是必须遵守的标准答案
所有保险计算器用的都是通用规则,不可能适配每一个家庭的情况。比如通用公式给你算出100万保额,如果你本身家底厚,无债一身轻,根本不需要买这么多。反过来如果你是家庭唯一经济支柱,上有老下有小,负债还高,可能需要的保额比算出来的还要高。 - 算出来的保费不一定作准
绝大多数保费计算器,用的都是标准体费率,也就是完全健康的人的价格。如果你身体有异常,后续核保加费,实际保费就会比算出来的高。另外很多计算器只算了主险保费,如果你要附加医疗险、豁免这些,总保费也会变化。 - 部分非官方平台的计算器会故意调低价格引流
这点要特别注意,有些平台的计算器,为了吸引你点进去咨询,故意把保费算得比实际低很多,等你真的去投保,才发现价格不对,白白浪费时间。
重要提醒
1. 本文仅做保险知识科普,不构成任何投保建议,所有保险计算器的计算结果仅供参考,实际保额、保费都要以正式保险合同和保险公司官方说明为准。
2. 涉及健康告知、核保结论、理赔规则、免责条款、续保条件,全部都要以保险公司的官方说明和保险合同条款为准,保险计算器不会考虑你的个体特殊情况。
3. 保险计算器只是辅助计算工具,不替代个人的需求判断,信息不足时,请及时咨询保险公司官方客服。
其实买保险,从来没有什么必须要达到的数字。适合自己的,才是对的。计算器帮你省力气,拿主意的还是你自己。对吧?
作者|dananjin
排版|dananjin
审核|白杨