有社保就够了,没必要买商业保险
这是我听过最多的一句话。 说实话,很多刚工作的年轻人,都觉得公司交了社保,万事大吉。 社保是什么?是国家给的基础保障,保下限,不保上限。 它的报销有封顶线,超过部分自己掏。社保目录外的自费药、进口靶向药、特药,大部分都不报。还有治疗后的康复护理、误工损失,社保一分都不会给你补。 举个例子,常见的癌症治疗,整体下来少则三五十万,多则上百万,社保往往只能报一半不到,剩下的都得自己扛。 商业保险的作用,就是补这个缺口。医疗险报社保没报的医疗费,重疾险赔的钱可以用来弥补收入损失、覆盖康复费用。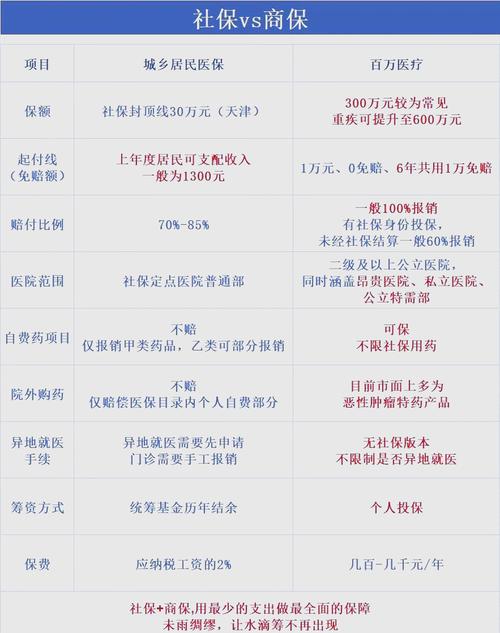
健康告知随便填,熬过两年就能赔
这话不知道从哪传出来的,坑死了不少人。 很多人听过两年不可抗辩条款,就觉得反正投保两年后,保险公司必须赔,不如先把带病投保混过去,熬两年就安全了。 这完全是对条款的误解。 两年不可抗辩,约束的是保险公司,要求保险公司承保两年后,不能因为投保时的告知失误解除合同,但前提是你没有故意隐瞒重大病史。要是你明明投保前就确诊了结节、糖尿病、高血压,故意不告知,两年后发病申请理赔,保险公司一样可以拒赔,甚至可以走法律程序解除合同,不退保费都有可能。 健康告知的核心原则是:问到的如实说,没问到的不用讲。别抱着侥幸心理瞎填。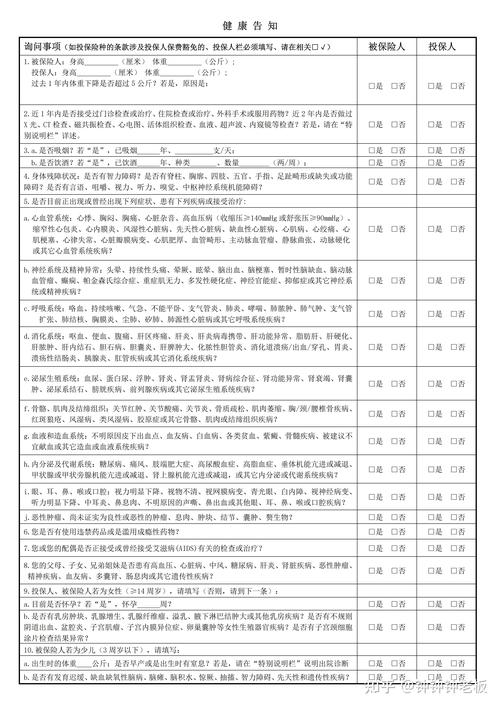
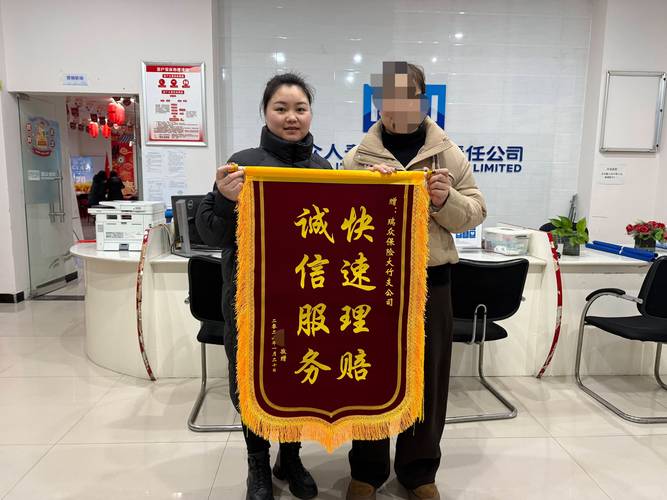
大公司理赔一定快,小公司容易赖账
其他常见的小误区整理
- 返还型保险一定比消费型好?不对,返还型价格贵出一大截,你拿的返还,其实就是你多交的钱存了几十年的利息,本质是你自己多掏钱换了个“不亏”的心理安慰。
- 先给孩子买保险,大人不急?不对,大人是整个家庭的经济支柱,大人出事没保障,孩子的保费都交不起,先保大人,再保孩子,这个顺序错不得。
- 只看保什么,不用看不保什么?不对,九成以上的拒赔,都出在免责条款里。酒驾、故意违法、合同约定的既往症,这些都在免责范围内,不看清楚,买了也白买。
- 买一份万能险,就能搞定所有保障?不对,万能险是理财加保障的组合,一般保障额度都很低,真出事根本不够赔,理财部分的收益也没你想的那么高。
合规提醒
作者|dananjin
排版|dananjin
审核|知知