中年人的保障缺口,到底在哪
中年人身上绑着三坨压力:房贷还剩十几年,孩子刚上学,两边老人身体一年不如一年。大多数人手里的保障,只有单位交的职工社保。
说实话,社保只是兜底,兜不住大风险。要是得个需要用自费药的大病,治疗加康复至少两三年不能正常工作,社保报完,自己还要掏几十万,再加两三年没收入,家里的现金流马上断。老人的赡养费要给,孩子的学费要交,房贷月供不能断,这笔钱从哪来?
这就是绝大多数中年人实实在在的保障缺口。不是没钱花,是风险来了,没地方接得住。

中年保障配置的核心逻辑
配置逻辑比选产品重要一万倍,顺序错了,全错。核心就两条:
- 先顶梁柱,后老人孩子;先保障,后理财
很多中年人攒钱先给孩子买了一堆保险,自己裸奔。其实家庭的收入来源是顶梁柱,顶梁柱出问题,整个家庭的现金流就断了,孩子的保费都交不上,谈什么未来。先把自己的保障配齐,剩下来的钱再考虑孩子教育、养老理财,顺序不能乱。 - 四类基础保障,各管各的事,别混淆
- 意外险:管意外导致的身故、伤残,还有意外导致的门诊住院费用报销。价格不高,杠杆很高。
- 医疗险:报销住院产生的医疗费用,按合同约定报销实际花费,弥补社保报销的不足。
- 重疾险:如果符合合同约定的重疾/中症/轻症条件,一次性给付约定保额,这笔钱用途不限,补收入损失、付护理费、还房贷都可以。
- 寿险:如果发生身故或者全残,给付约定保额,留给家人还清债务、维持日常开支,帮你把没做完的责任扛下去。
不过话说回来,每个人预算不一样,不用强求一口气配齐所有。可以根据自己的钱包,先配核心的,后面慢慢加保障。
常见误解和注意事项
整理了几个问得最多的误区,给大家理清楚:
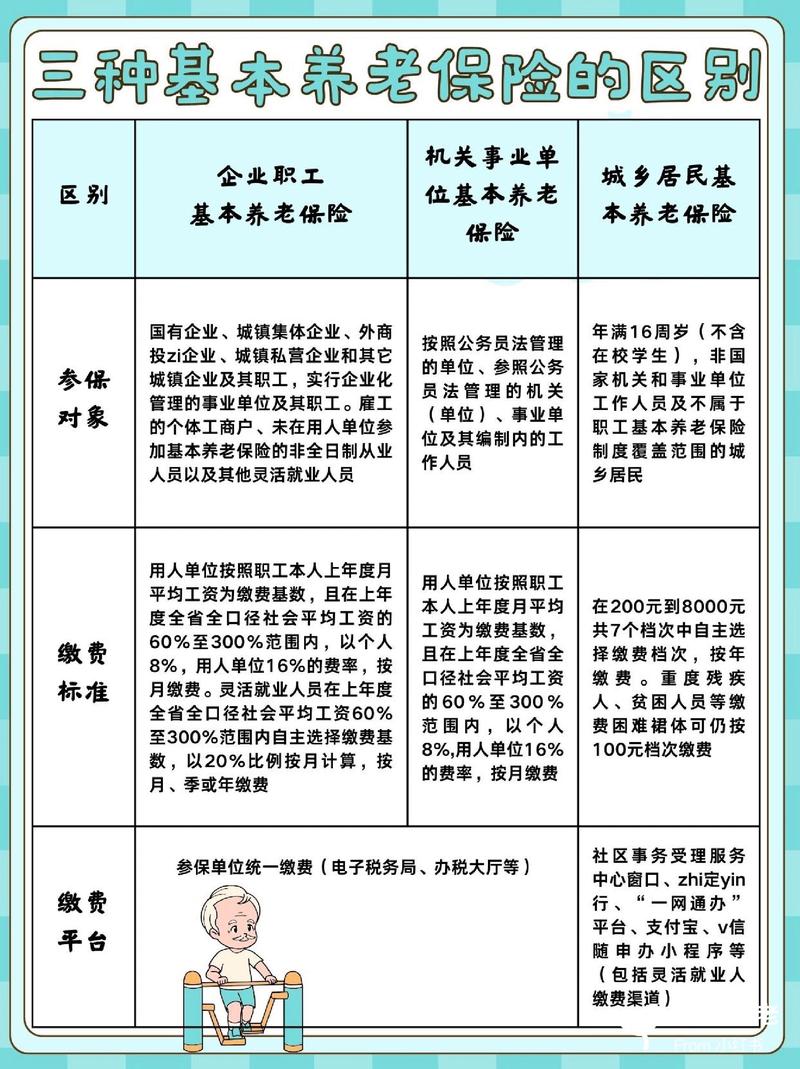
- 误解一:我有社保,不需要再买其他保障
社保的报销规则摆在那里,有起付线、封顶线,自费药、进口器材很多不在报销范围,更不会给你补偿生病不能上班的收入损失。风险大一点的话,缺口真的不小。 - 误解二:年龄大了保费太贵,不如不买
保费和年龄挂钩,年龄越大价格越高是事实,但不等于不能买。可以根据自己的预算调整保额,比如缩短保障期限,降低一点保额,总比完全没有保障强。 - 误解三:健康告知能瞒就瞒,熬过两年就肯定赔
这是错得离谱的说法。两年不可抗辩条款不是带病投保的挡箭牌,故意隐瞒足以影响核保结论的健康问题,保险公司有权拒赔。该告知的一定要如实告知,不清楚的可以咨询保险公司官方核保。
核心注意事项
不管选什么,一定要留意等待期、免责条款、续保条件,规则不同,结果就不同。
合规提醒
- 本文仅做保险知识科普,不销售、不推荐任何保险产品,不评价任何保险公司或产品优劣。
- 所有涉及健康告知、免责条款、等待期、续保、理赔条件的内容,均以对应保险合同和保险公司官方说明为准。
- 本文不构成任何投保建议、核保结论或理赔承诺,具体问题请咨询对应保险公司官方渠道。
作者|dananjin
排版|dananjin
审核|小北