你以为的”桩自带保障”,其实根本不是一回事
很多人刚装完桩的时候,销售拍着胸脯说这个桩终身质保、全场景覆盖,等真出了问题翻出条款才发现,所谓的终身质保只针对核心元器件的质量问题,外部进水、外力损坏、连带第三方损失的部分,从来都不在厂家的保修范围内。 还有人觉得自己车险买了两百万三者险,怕啥? 真不是! 车险的第三者责任,保的是车辆在行驶、停放过程中,因为车辆本身的问题造成的第三方损失。你那根固定在车位墙上的充电桩,属于独立的固定设备,根本不算车辆的组成部分。真要是桩漏电把路过的人电了、积水泡了旁边的车,车险的理赔系统根本不会接这类报案。 我之前碰到过一个车主,桩被高空坠物砸坏,连带把旁边的车刮了,找自己的车险公司申请理赔,被拒了之后还打投诉电话,最后客服把条款翻给他看:”您这个损失的源头是固定充电桩,不是您的机动车,我们确实没法赔。” 尴尬不?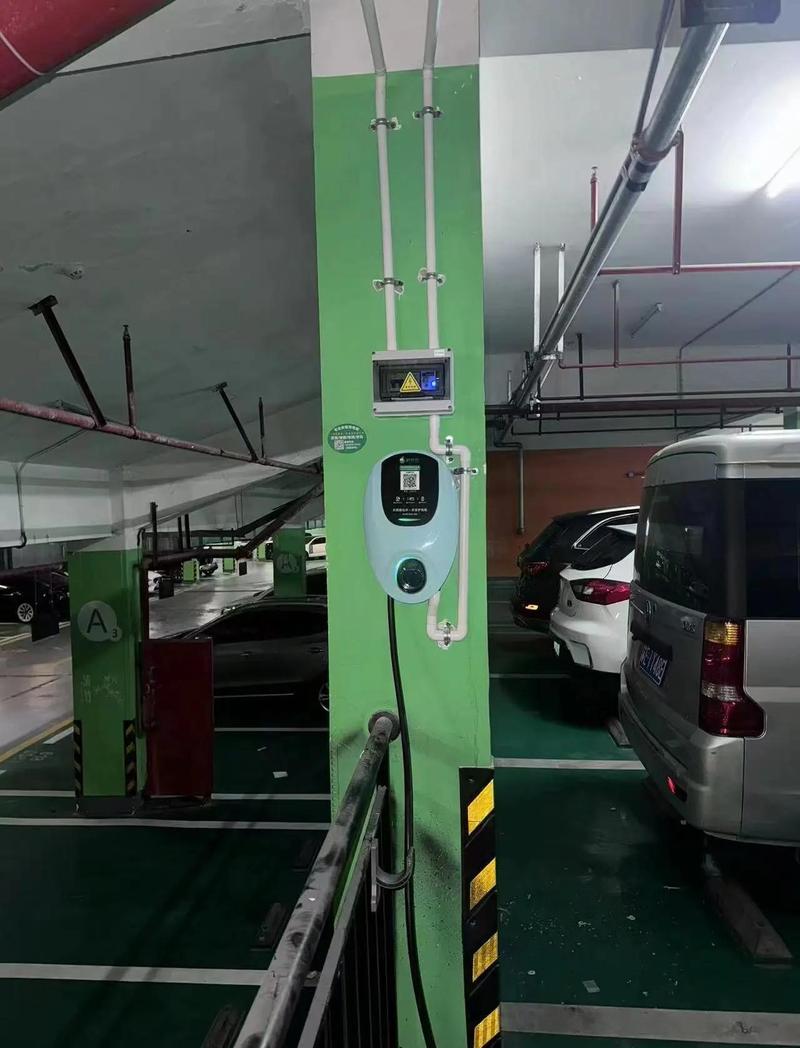
充电桩保险到底保啥,不保啥,别光看宣传页上的大字
现在市面上能买到的充电桩保险,本质上是把三类常见的风险打包在一起卖,没有那么多复杂的套路。 最核心的第一类,是充电桩本身的财产损失保障。不管是暴雨积水泡坏、雷击短路、被外物砸损,只要不是故意人为破坏,符合条款约定的意外事故,修桩、换桩的费用可按规则申请理赔。 第二类也是最值钱的,是第三者责任保障。就是因为桩本身的漏电、起火、短路,造成周边的人受伤、别人的财产损失,这部分本该由桩主承担的赔偿责任,在符合条款约定的前提下,由保险公司按保额兜底。刚才提到的老粉碰到的情况,要是买了这个保障,那两千多的车损、换桩的钱,根本不用自己掏。 还有部分产品会附带一点小额的临时充电补偿,比如桩坏了维修的三五天里,你没法用私桩,要去外面公共充电桩充电,保险公司会给个定额的补贴,金额不高,聊胜于无。 当然,不是啥情况都能赔。 你自己私自拆改桩的线路,不按规范接专用回路,导致短路烧了的,不赔。 你明明看见地库已经积了半米深的水,还非要凑过去插枪充电,导致桩泡坏、起火的,这种重大过失的情况,不赔。 把桩装在消防通道、公共绿地等不符合安装规范的位置,被城管或者物业拆了、罚了的,不赔。 桩用了五六年,外壳掉漆、充电枪线皮自然老化开裂这种正常损耗,不赔。 说实话,我见过最离谱的一个理赔申请,客户把桩接在自己家拖线板上,线都被电动车碾破了还凑合用,最后短路烧了自己的车位锁,申请理赔的时候才看见条款里明明白白写了:未按国家规范安装的设备导致的损失,不在保障范围内。
不是所有装桩的人都要凑这个热闹,对号入座就行
别一上来就被销售忽悠说”不买就等着赔大钱”,真没必要。 什么场景下适合买? 把桩装在地下公共车位、临停车位,旁边常年停着别的业主的车的,这种一旦出问题,很容易波及第三方,买了踏实。 住在梅雨、台风多发的区域,小区地库排涝条件一般,之前出现过积水倒灌的,桩本身被水泡的风险不低,买了划算。 车位是露天的,没有车棚遮挡,夏天暴晒、冬天冻,还有高空坠物风险的,比如老小区没有专用的充电区域,桩直接装在单元楼外的墙面上,楼上掉个花盆、晾衣杆下来就能把桩砸坏,这种也适合买。 那什么人没必要硬掏钱? 比如你家的桩装在封闭的私人车库里,周围没有其他车辆,也没有积水、坠物的风险,本身小区的物业管理也很规范,那这类风险发生的概率确实很低,买不买全看你自己的安全感,完全没必要为了所谓的”全保障”花冤枉钱。真要投保的话,这几个坑别踩
真打算买的话,有几个细节别忽略。 投保的时候如实填清楚桩的安装位置,是地下车库、露天车位,还是封闭私人车库,别为了省几十块保费,故意把露天的桩写成室内车库的。真到理赔的时候,工作人员一查现场位置和投保信息对不上,直接拒赔,得不偿失。 看清楚第三者责任的保额,别光图保费便宜就选个十万保额的。真要是桩起火波及旁边的新车,十万的额度可能连修车的零头都不够。一般家用7kW桩的话,选个50万到100万的三者责任额度,保费也就比最低档贵个几十块钱,真没必要在这上面省。 理赔的时候别乱了节奏。现场出事先拍好全景照片、视频,找物业开个简单的事故证明,比如是地库积水泡的、还是被路过的车刮的,把所有材料整理好再提交,别啥证据没有就往保险公司递申请,来回跑流程特别耗时间。 说白了,充电桩保险不是什么必须抢着买的刚需神药,就是给你装在车位上的这个带电设备,补个厂家质保、车险都覆盖不到的风险缺口,买不买全看你自己的实际场景,没必要听人瞎忽悠。作者|dananjin
排版|dananjin
审核|柚子