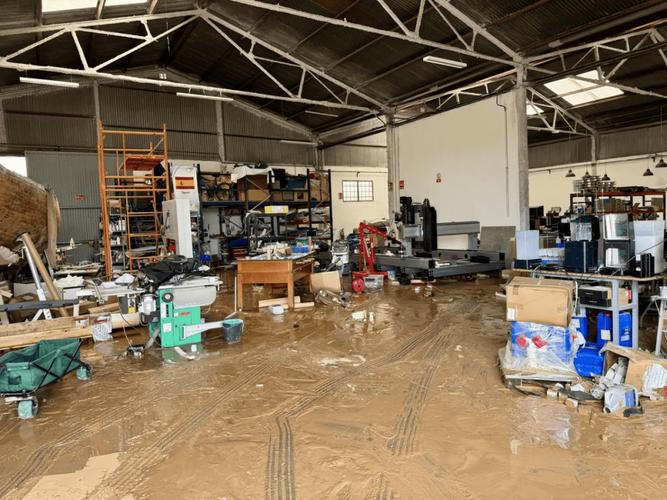
去年台风”苏拉”过境那阵,我在东莞长安碰着个开五金注塑厂的老板。
蹲在被水泡得满是淤泥的车间门口,夹着烟的手都在抖。
他说自己每年给公司交两万多的”保险费”,现在机器泡了三台,原材料废了小半仓库,报上去居然被拒了。
翻出来保单才明白——他买的是给员工交的雇主责任险,半毛钱关系都没有。
很多人对企财险的认知,从根上就是错的。
踩坑最多的,从来不是保费贵,是买错了品类
说实话,我见了不下上百个开中小微企业的老板,好多人都分不清”公司的保险”到底有啥区别。
有人把给员工上的意外险,当成了保公司财产的保险;有人把赔给楼下邻居的公众责任险,当成了能赔自己家机器的保险。
真等出事了才懵——合着自己交了好几年的保费,跟自己的家底半毛钱关系都不沾。
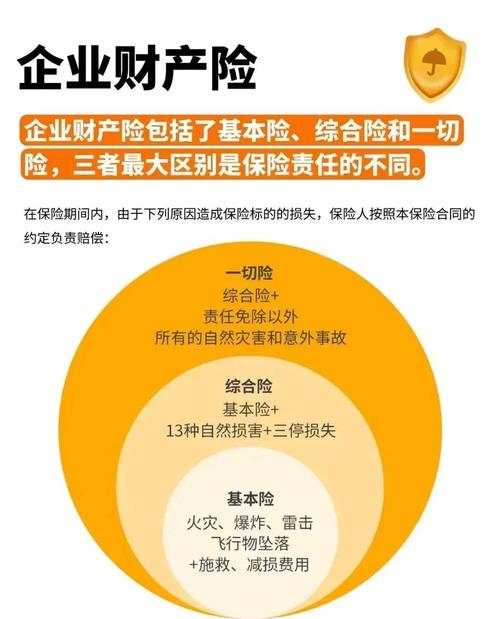
那到底啥是企财险?
别去翻教科书上绕来绕去的定义。
说白了,这险种保的全是你公司自己的”硬家底”——就是你有所有权、真金白银投进去的那些东西。
你厂房的砖墙、屋顶,车间里转了十来年的注塑机、冲床,仓库里堆的原材料、待发的成品,甚至办公室里的电脑、投影仪、文件柜,只要是你的,因为火灾、爆炸、暴雨、台风、水管突然爆裂这种突发意外造成的物质损失,都在它的保障射程里。
企财险的核心逻辑从来不是帮你赚更多钱,是帮你在突发意外里,把已经投进去的硬成本兜住底。
别听销售瞎吹,它真不是什么都赔
我最烦那种一上来就说”买了我们的企财险,啥损失都能赔”的销售。
扯呢。
就拿最常见的除外责任来说,很多人投保的时候根本没仔细看,真理赔的时候才知道踩了坑。
比如机器用久了自然磨损、零件老化坏了,这种正常使用的损耗,不赔。
比如你明知道仓库屋顶漏雨,拖了大半个月不修,最后雨渗进来把一仓库纸箱泡烂了,这种因为你自己重大过失导致的扩大损失,不赔。
还有个最容易被忽略的点:多数基础款企财险的默认保障范围不包含地震、海啸这类特殊地质灾害,真要把这部分责任加进去,是需要额外算保费附加投保的。
上次碰到个开食品加工厂的老板,2023年那次地震把他的仓库墙震裂了,货洒了一地,找过来要投诉,翻保单一看,他当初图便宜,选的是最基础的版本,根本没附加地震责任。
能怪谁呢?
对了,还有个坑要提一句:要是故意制造事故骗保,你拿不到赔款不说,还要承担相应法律责任,这种事真别干。
真要投保,别光盯着保费高低算小账
小本生意不容易,我从来不会劝老板们硬上最贵的全险。
但有几个底线问题,真的别为了省那点保费糊弄。
最常见的错,是财产估值瞎报。
很多老板为了少交保费,明明厂房加设备值两千万,偏要只报一千万,觉得反正小灾小难的,这点保额够赔了。
你可拉倒吧。
不足额投保会触发比例赔付规则——举个最直白的例子,你实际财产值两千万,只保了一千万,真要是出了事损失了一百万,保险公司只会按你投保的比例,给你赔五十万。剩下的五十万损失,全得你自己扛。
还有,存货的保额别一直用三年前的老数。
比如你赶上旺季,仓库里堆的货比去年多了一倍,还是按去年的保额交保费,真要是仓库着火把货烧了,超出保额的部分,是赔不到的。
说到理赔,也有个最基本的提醒:出险后不要随意清理事故现场。
我见过太多老板,一看到车间被水泡了,赶紧喊工人把机器拖出去晒,把烂了的原材料拉去废品站卖,收拾得干干净净了才想起来报保险。到时候核赔的人来了,连现场啥样都看不到,你说损失了多少就多少?换你是核赔的,你敢直接认吗?
说白了,企财险从来不是什么带收益的理财产品,它就是给你的公司家底配的一份兜底保障。你不用为了它多花冤枉钱,但也别等真的祸事临头了,才发现自己这几年交的保费,全给别人做了嫁衣。
作者|dananjin
排版|dananjin
审核|白杨