车险入门:那些开了十年车的老司机也没搞懂的常识
2026-09-29 22:01:13
不少人买车险,要么销售说买啥就买啥,要么图便宜只上交强险,要么怕出事干脆所有险种都勾,花了不少冤枉钱。
说白了,车险没那么复杂。搞懂几个核心问题,就不会乱花钱。
先搞懂:车险到底分哪两类
所有车险,大框架只分两类。
第一类:交强险。强制要买,不交钱不能上牌不能上路,被抓到还要罚两倍保费,没必要冒这个险。
它只干一件事:赔给事故里的对方。你自己的车撞坏了、你自己受伤了,交强险一分不报。保额也不高,目前有责情况下,死亡伤残最多18万,医疗费用最多1.8万,对方财产损失最多2000块。真遇上大点的事故,根本不够用。
 车险险种分类结构图
第二类就是商业车险。自愿买,你想配点啥就配点啥,用来补交强险的缺口。商业车险又分主险和附加险,2020年车险综合改革之后,很多原来的附加险都并入主险了,不用额外掏钱买,省事不少,对吧?
几个核心险种,分别管啥用
平时常用的核心险种就三个,一个个说清楚。
第一个,第三者责任险。
还是赔对方的。交强险不够赔的部分,它出。比如你撞了豪车,修车要十几万,交强险最多出2000,剩下的都由三责险赔。要是撞了人,要赔大几十万,交强险18万的死亡伤残保额不够,剩下的也是三责出。保额可以自己选,从几十万到几百万都有。
第二个,车损险。
赔你自己的车。不管是撞了、刮了,还是被水淹了、被偷了、被树枝砸了,符合条款约定的,都能赔。刚才说过改革之后,原来的盗抢险、玻璃单独破碎险、自燃险、发动机涉水险、不计免赔这些,全都并入车损险了。不用再额外一个个买,这点比以前方便太多。
第三个,车上人员责任险。
保自己车上的司机和乘客。要是出了事故,责任在己方,自己车上的人受伤了,治疗费之类的,这个险种赔。保额也是自己选,每座几万到几十万不等。
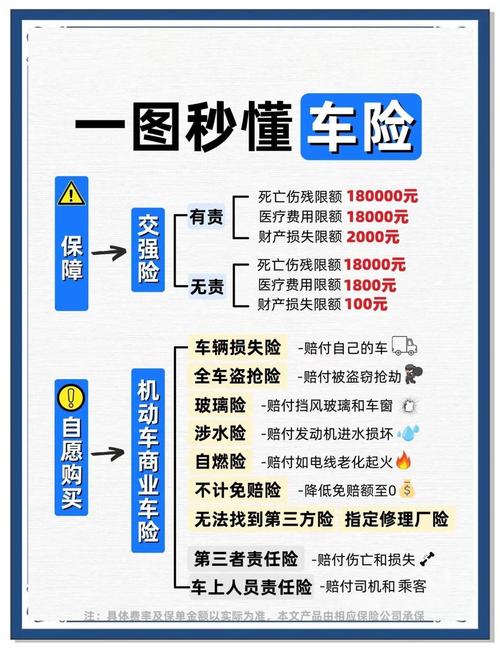 车险核心险种保障范围对比表
常见误区,帮你理清楚
 常见误区,帮你理清楚
我整理了几个大家问得最多的误区,一次性说透。
第一个误区:我开车技术好,只买交强险就行。
技术好不代表别人不撞你,也不代表意外不会发生。真出点事,不够赔的部分要自己掏腰包,这笔钱对大多数家庭来说都不是小数。
第二个误区:我的车旧了不值钱,没必要买车损险。
这话不对。车再旧,撞坏了你还是要修吧?要是停路边被人刮了、被树砸了,没车损险你就得自己掏钱修。当然,要是车已经快报废,你本来就不打算修了,那另说。
第三个误区:买了全险就啥都能赔。
根本没有所谓的“全险”这回事。任何车险都有免责范围,比如酒驾、毒驾、故意撞车、车子没按时年检,这些情况都是不赔的。买之前翻一下合同里的免责条款,别想当然。
不过话说回来,哪怕你买了很多年,也未必会翻条款。很多人都是出事了才知道原来有些情况不赔。
第四个误区:定损必须去保险公司指定的修理厂。
说实话,没这个规定。你有权自己选择有资质的修理厂,不一定非要去指定的地方,这点是你的合法权益。
买车险没有标准答案,每个人的车况、用车环境、风险承受能力都不一样,选之前先搞清楚每个险种保什么,再结合自己的情况选就好。
合规提醒
 合规提醒
本文仅做基础科普,所有内容仅供参考,具体保障范围、免责条款、理赔规则、投保要求,均以投保人所持保险合同以及保险公司官方说明为准。本文不构成任何投保建议,不推荐任何保险产品,不承诺任何核保或理赔结果。
作者|dananjin
排版|dananjin
审核|白杨
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
车险入门:那些开了十年车的老司机也没搞懂的常识
文章链接:https://www.xinminbao.com/a/1023.html