聊透年金险:它从来不是赚快钱的工具
2026-09-29 21:29:59
上个月在小区菜站碰到楼下的张阿姨,拎着菜筐唉声叹气。问了半天才说,前阵子去银行存五年定期,被工作人员说动心买了“比存款划算”的年金险,现在回家越想越不对,怕被骗了,又不知道哪里问。
这种情况真的见太多了。
有人说年金险是养老神器,有人说年金险全是坑,普通人听得云里雾里,今天就掰开揉碎了说。
说人话,年金险到底是什么?
其实没那么复杂。
你和保险公司签合同,现在一笔或者分批给保险公司交钱,等到了合同约定的年龄、或者约定的时间,保险公司就会定期给你打钱——这笔钱就是年金。
想给孩子存大学学费,那就约定孩子18岁开始领;想给自己补充养老,那就约定60岁开始每个月领,活多久领多久。
所有领多少钱、什么时候领、领多久,全都写在合同里。
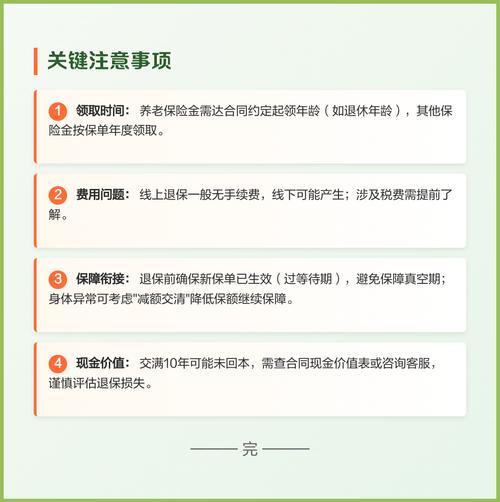 年金险缴费领钱流程示意图
说白了,它就是一个帮你把现在的钱,挪到未来花的工具。没那么多玄乎的概念。
什么样的人适合买年金险?
说实话,它真不是适合所有人的。
先讲前提:如果你还没配齐医保、重疾险、医疗险这些保障型保险,手里的闲钱也不多,那先顾着保障,再说储蓄的事。
那适合买的是什么情况?
比如说,你已经配齐了所有保障,手里有一笔闲置资金,未来三五年、甚至十年都用不上,就想给未来留一笔确定的钱——比如30年后自己退休,每个月多几千块零花钱,不管市场涨跌,不管子女有没有钱,这笔钱肯定是你的,稳稳拿到手。
再比如说,你想给孩子存一笔确定的教育金,不管未来家里发生什么变化,孩子到年纪肯定能拿出钱上学,不会出意外。
这种需求,找年金险就对路子。
那什么样的人千万别碰?
你就想存个一两年就拿出来用,或者梦想着买了能发大财,赚快钱,那真的别碰。年金险前期现金价值低,要是刚买没几年就退保,大概率连本金都拿不回来,到时候亏了钱,反而怪产品不好。
我前两年碰到一个小伙子,把准备结婚买房的首付二十万存了年金,结果第二年要买房用钱,取出来亏了快三万,哭都没地方哭。
说白了,就是需求错配了。
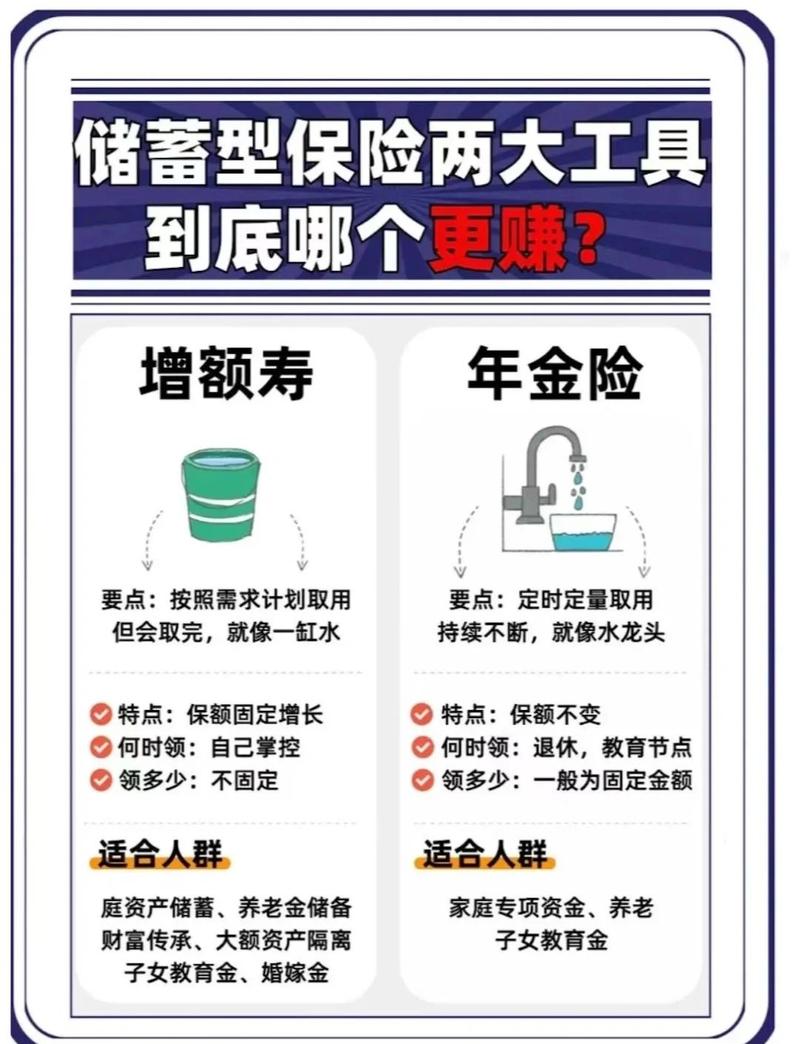 年金险适合人群特征对照表
不过话说回来,年金险本身不是洪水猛兽,错的是用错了地方。
买年金险要注意哪些常见误区?
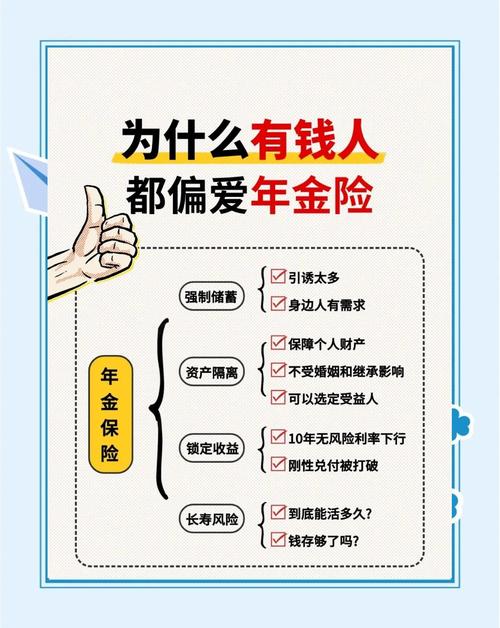 买年金险要注意哪些常见误区?
第一个误区:只盯着数字看,不看规则。
很多人看销售给的利益演示,就盯着最后那串几十年后的大数字动心,忘了问清楚,中途能不能取钱,领钱有什么条件,退保能拿多少钱。所有口头说的利益都不算数,只有写进合同的才作数。
第二个误区:把年金险当保障买。
有些销售会说“这款年金险还能保大病”,听起来很诱人,其实它的保障部分额度极低,根本起不到兜底作用,真要碰上大事,根本不够用。别捡了芝麻丢西瓜。
第三个误区:盲目跟风,别人买我也买。
亲戚朋友买了,说不错,你就跟着买,根本没想过自己买这笔钱是未来用来干嘛的。买完就扔在一边,几十年后都忘了自己买过这个,白瞎了这笔钱的流动性。
还有很多人会问,它和银行存款比哪个好?其实真没法比,用途不一样。银行存款灵活,随取随用,适合放应急钱;年金险锁定长期的确定利益,适合放未来要用的闲钱,功能完全不同。
年金险的作用边界其实很清晰,它就是给你托底的,不是让你发财的。
它的核心优势就是“确定”,不管未来经济怎么变,利率怎么调,合同写了你能领多少,就给你多少。对于想要给未来留一笔确定现金流的人来说,这就是它最大的价值。你要是想要高回报,那完全可以选别的投资工具,没必要来这边凑数。
最后再跟大家说清楚:
本文内容仅供保险知识科普学习参考,不构成任何投保建议,不推荐任何具体产品,不对任何公司产品做评价。所有保险的保障内容、领取规则、退保规则等等,都要以保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|柚子
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
聊透年金险:它从来不是赚快钱的工具
文章链接:https://www.xinminbao.com/a/1022.html