一句话讲懂定期寿险
说到底,它就是一份「责任兜底」的保单。 你花钱买一个固定的保障期限,比如保20年,或是保到60岁。在这个约定的期限里,如果你不幸身故,或是达到了合同约定的全残状态,保险公司会直接给你指定的受益人赔一笔钱。 这笔钱怎么花,受益人说了算。还房贷,养孩子,养老人,都可以。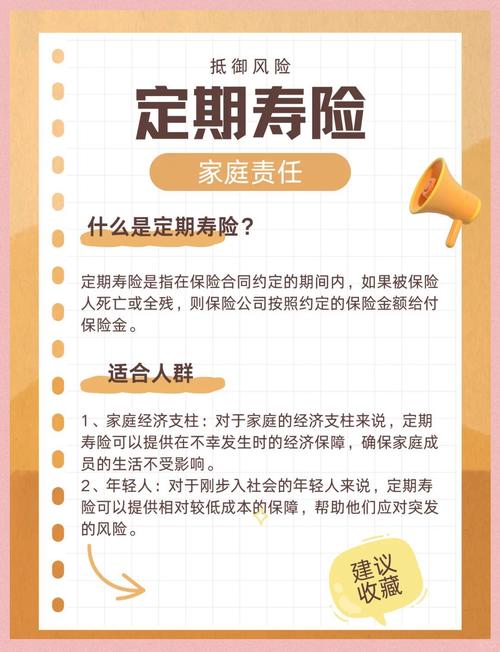
核心知识点梳理
常见误解澄清
说实话,很多人对定期寿险都有误会,挑几个说最常见的。 1. 我有社保有意外险,不需要再买定期寿险对吧? 不对。社保身故只给一点点丧葬费,意外险只赔意外导致的身故,疾病身故不赔。定期寿险不管意外还是疾病,都赔,这俩补不了这个缺口。 2. 我没孩子已经退休,不需要买? 有没有必要,看你有没有要扛的责任。如果你上有年迈的父母还需要你赡养,哪怕没孩子没房贷,留一笔钱给他们养老也不是坏事。如果你已经退休,孩子也已经成家,那确实没必要再买。一切看你的实际情况。 3. 健康告知随便填,反正两年后就必须赔? 打住!这个说法完全错。健康告知要求如实填写,如果你故意隐瞒重要的健康问题,哪怕过了两年,保险公司也可以拒赔。不要拿这个赌,最终规则都在合同里。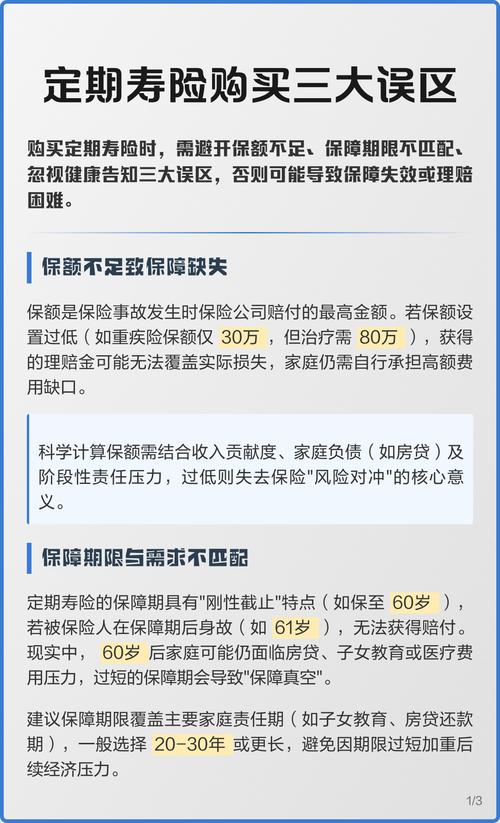
必须注意的细节
1. 健康告知如实做 遵循「问什么答什么,没问的不用说」的原则,不要隐瞒病史,最终核保结论以保险公司官方结论为准。 2. 一定要看免责条款 任何保险都有免责,定期寿险也不例外。哪些情况不赔,合同里写的清清楚楚,一定要自己看一遍,所有规则以合同为准。 3. 记得指定受益人 选法定受益还是指定受益人?差别很大。指定受益人可以避免很多纠纷,理赔的时候也更顺畅,建议投保的时候就填好。 4. 等待期要看清 大部分定期寿险都有等待期,等待期一般是90天或者180天,等待期内出险一般只退保费,不赔全额保额,具体规则看合同。 定期寿险从来不是给买的人用的。 是给你留在这个世界上的爱人、孩子、父母用的。你替他们扛了半辈子的风雨,买一份定期寿险,就是哪怕你不在了,也能帮你继续扛一阵子。 本文仅做保险知识科普,不推荐任何保险产品,不构成任何投保建议,所有保险规则、理赔条件、核保结论都以保险合同和保险公司官方说明为准。作者|dananjin
排版|dananjin
审核|小北