上周下楼扔垃圾,碰到小区卖水果的陈阿姨坐在花坛边抹眼泪。她说儿子上个月开车出差出了意外,走了,留下刚怀孕的儿媳,还有三十年没还完的房贷。儿媳一个月五千块工资,别说还贷,连产检费都快掏不出来了。我站旁边递纸巾,一句话都说不出来。那时候我突然就想起寿险。
很多人碰都不愿意碰这三个字,觉得晦气。可真到事上,它就是能救命的那根绳子。
很多人对寿险有个天大的误会
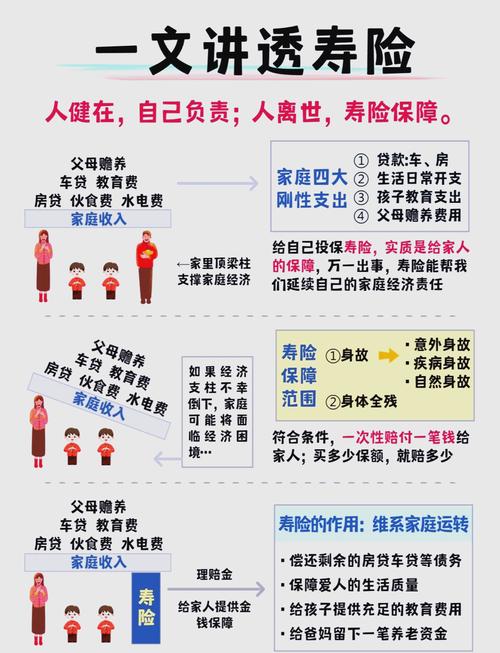
说白了,寿险的本质特别简单,一点都不玄乎。如果你不幸身故,或者达到了合同约定的全残状态,保险公司会直接给你指定的家人赔一笔现金。
它不是给你自己用的。是给你爱的人留的。
我们这代大多数人,三十岁往上走,哪个不是家庭的顶梁柱?爸妈要养,孩子要上学,背上还压着几百万的房贷。你敢倒下吗?你倒下了,一大家子的日子怎么办?房贷会因为你出事就不用还了吗?孩子的学费会有人免吗?
不会的。生活该走还要走。寿险就是把你该承担的那份责任,换成一笔确定的钱,留在那里。你走了,钱替你撑着这个家。
寿险分两类,用处完全不一样,别搞混
目前市面上常见的寿险,就分两大类,定期寿险和终身寿险。很多人分不清,买错了花冤枉钱。
先讲定期寿险。就是保一段固定的时间,比如保20年、30年,或者保到60岁、70岁。只有在保障期内出事,才会赔钱。如果保障期结束你还好好的,那这份合同就结束了,也不会退钱(当然也有带返还的,这里就不展开说了)。
它最大的优点就是便宜。三十岁身体健康的人,买一百万保额,一年也就两三百块,也就出去吃一顿火锅的钱!杠杆特别高,花小钱就能买到足够的保障。
谁适合买?凡是身上扛着家庭责任,背了房贷车贷,是家里主要收入来源的,不管你是二十多还是五十多,选它基本不会错。
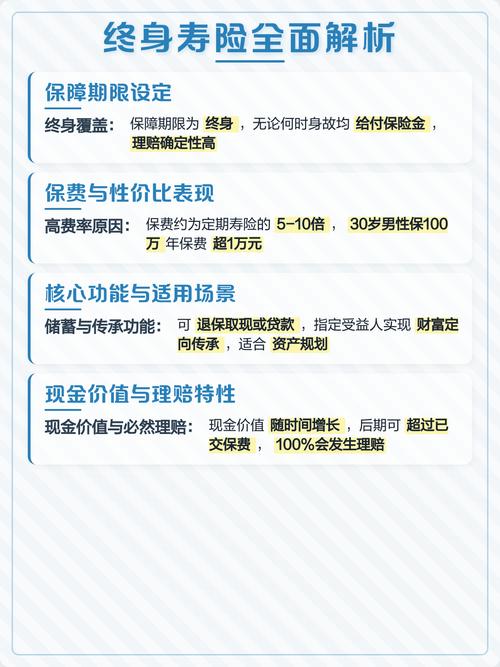
再说终身寿险。顾名思义,就是保你一辈子,不管你什么时候走,都能赔到钱。因为肯定会赔付,所以保费贵很多,同样一百万保额,保费可能是定期寿险的好几倍。
它更多的用处,不是给普通家庭做保障,而是用来做财富传承,比如家里有不少资产要给到下一代,避免继承纠纷之类的,才会用到它。
不过话说回来,现在很多人会听到增额终身寿,别搞混了,那玩意核心是储蓄理财,和我们今天说的保障型寿险不是一回事。别被人绕晕了。
这些常见误区,一定要避开
我接触过不少朋友,买寿险的时候踩坑,很多都是基础认知错了,这里捋几个常见的。
第一,孩子完全没必要买寿险
很多家长买保险,先想着给孩子买一份。说实话,寿险是保家庭责任的,孩子不赚钱,也不需要养谁还房贷,根本没有对应的责任要扛,买它干嘛?花那个冤枉钱,不如给孩子买个医保买个百万医疗险实在。
第二,健康告知千万别乱填
不少人觉得,我身体好得很,没病,随便勾就行。还有人明明有结节有高血压,想着能瞒就瞒,反正几年后出事保险公司查不到。真不是这样。健康告知问什么答什么,不符合就是不符合,瞒报最后理赔出问题,吃亏的是你家人。一切都要以保险公司的核保要求和保险合同为准。
第三,保额合适就行,不用盲目追求高
很多人说,保额越高越好对吧?也不是。你预算有限,硬着头皮买几百万保额,一年交几千块,每天吃泡面省保费,影响当下的生活就没必要了。一般来说,保额能覆盖剩下的房贷,加上孩子的教育费,加上父母几年的养老金,就足够用了。
第四,免责条款一定要抽五分钟看一眼
不是所有情况都赔,比如故意自杀、酒驾、违法犯罪这些,大部分寿险都是不赔的。买之前花几分钟扫一眼,别等出事了才后悔没看。具体内容一定要以保险合同的约定为准。
其实我特别懂大家为什么抵触寿险。好好的聊死亡,多不吉利啊。可反过来想,正因为我们爱这个家,才愿意提前给他们留好后路啊。
我们这代人,这辈子都在为家人忙活,年轻的时候拼钱买房,年纪大了拼命养娃,临走了也不想留下一屁股烂摊子让家人扛。寿险说白了,就是最后能给家人的一份温柔,你不在了,他们的日子还能继续过下去。
本文仅做保险基础知识科普,仅供学习参考,不构成任何投保建议,不推荐任何具体保险产品。所有关于健康告知、免责条款、理赔等内容,均以对应保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|见微